“Una mattina mi son svegliato, Bella ciao (rip.) e ho ritrovato Durigon“. Il sottosegretario leghista al lavoro trascorre gran parte del suo tempo, rinchiuso in un pensatoio con l’incarico di arrivare all’apertura della sessione di bilancio con l’elaborazione di alcune proposte che mettano in grado il suo leader di raccontare che è in corso il “superamento” della riforma Fornero.
Quest’anno, all’evento della Lega ‘A Tua Difesa – Verso la finanziaria 2027’, è stata estratta dal cilindro una trovata diabolica: superare questa riforma, estrapolando un pezzo della riforma stessa. Le norme del 2011 consentono di andare in quiescenza a 64 anni di età e con 20 anni di contributi effettivi, purché si raggiunga un requisito di adeguatezza del trattamento commisurato in 2,8 volte l’assegno sociale ovvero almeno pari nel 2026 all’importo di 1.638 euro mensili lordi. Durigon per conto della Lega propone di applicare questa ulteriore via di uscita anticipata anche a coloro che sono in regime misto, purché accettino il ricalcolo interamente contributivo.
La nuova proposta della Lega sulle pensioni
Durigon si è documentato: i beneficiari della norma potrebbero essere, in base alle previsioni attribuite all’Inps, circa 80 mila pensioni in più. Poi – come l’assassino che torna sempre sul luogo del delitto – il sottosegretario propone una sperimentazione per un triennio, il medesimo arco temporale usato per quota 100, con un impatto di 1,5 miliardi l’anno“.
Anche gli obiettivi di questa misura onerosa sono i medesimi sbandierati nel 2019 quando il governo giallo/verde si spartì le due grandi sciagure del reddito di cittadinanza e di quota 100 per un triennio di sperimentazione. “Credo che sia una operazione per dare un respiro al mercato del lavoro e per efficientarlo se ci mettiamo insieme ai giovani che entrano con la tassazione al 5 per cento’’, ha sottolineato Durigon. Siamo sempre lì; l’operazione di quota 100 e dintorni doveva servire ad occupare almeno tre giovani in sostituzione di un anziano che anticipava il pensionamento, ma tutti – compresa la Lega – dovettero constatare che le cose andarono diversamente.
Poi da allora, è cambiata la realtà del mercato del lavoro. Oggi le imprese denunciano una crisi sul versante dell’offerta; chi esce non viene sostituito per il semplice fatto che non si trova il personale disponibile, non solo perché rifiuta un determinato tipo di lavoro o non è in grado di svolgerlo, ma, molto più semplicemente, perché non è nato e quindi non esiste. Ci sono poi una serie di altri aspetti di cui sarebbe il caso di tenere conto. Oggi nella Lega è in corso un dibattito sul ritorno alle origini come partito di rappresentanza territoriale di un Nord produttivo che si sente trascurato dalla linea Salvini. Ebbene, quali sono i problemi di questo pezzo d’Italia?
Abbiamo già ricordato un’elaborazione della CGIA di Mestre dalla quale – attraverso la sintesi di numerose fonti ufficiali – risultava che nel giro di qualche anno vi saranno in Italia 3milioni di nuovi pensionati, senza che sia possibile una loro sostituzione per effetto della denatalità. La CGIA aveva ripartito gli esodi in base ai settori economici: poco più di 1,6 milioni saranno dipendenti del settore privato, 768.200 dipendenti pubblici e 665.500 lavoratori autonomi.
Le regioni maggiormente interessate ai pensionamenti e alle sostituzioni saranno la Lombardia dove l’incidenza toccherà il 64,6%, l’ Emilia-Romagna col 58,6% e il Veneto col 56,5%: sono le tre regioni a più alta densità manifatturiera, dove il lavoro dipendente privato assorbe la fetta maggiore dell’occupazione complessiva e dove quindi il rimpiazzo ricade – scrive la CGIA – quasi interamente sulle imprese.
La sola possibilità di sostituzione a breve chiama in causa il lavoro degli stranieri, pur con tutti i limiti e i problemi che questa soluzione impone. La Lega deve mettere in conto che svuotare le fabbriche di manodopera ancora in grado di lavorare con l’esperienza e la professionalità necessarie determinerà inevitabilmente un corto circuito con l’immigrazione.
Il nodo dei costi e l’alchimia contabile
C’è poi il problema degli oneri sui quali è molto cauto anche il ministro Giorgetti, nonostante che nel dibattito abbia lasciato intendere una qualche disponibilità. È su questo aspetto che Durigon si candida al premio nobile per la contabilità del mercante in fiera, gioco di società delle famiglie prima della invenzione delle play station.
“La spesa previdenziale è di 326 miliardi – commento il nostro – mentre le entrate sono pari a 296 miliardi, un record storico con le contribuzioni. Con questi numeri ha ragione la Fornero, la stabilità non c’è. Ma chi è il datore di lavoro dei pensionati? È lo Stato. Quei 326 miliardi sono al lordo o al netto? Sono al lordo. Quel lordo di quanto si tratta? È 76 miliardi, tolti ai 326 miliardi fanno capire che la sostenibilità del sistema pensionistico in Italia è forte, è vigente e possiamo dire che c’è”.
In sostanza l’alchimia contabile consiste nel togliere dalla spesa il prelievo fiscale. Non è la prima volta che il sottosegretario si esibisce in questa teoria economica che purtroppo è solo farina del suo sacco. Perché se potessimo ragionare così per l’intera spesa pubblica avremmo risolto tutti i problemi: basterebbe tener conto solo della spesa netta sottraendo all’ammontare della spesa il ricavato dalla fiscalità. Perché farlo soltanto con le pensioni e non con gli stipendi dei dipendenti pubblici, con i capitolati di appalto e con tutti i redditi e i flussi monetari che prima o poi finiscono sotto le forche caudine del fisco? Come mai nessuno ha mai pensato ad una soluzione facile come l’uovo di Colombo?
È la stessa logica, condivisa anche dalla Lega, di quanti pensano di risolvere il problema della sostenibilità del sistema attraverso delle operazioni contabili, come – è il luogo comune più diffuso – la separazione tra spesa previdenziale e assistenziale. Sembrerebbe che fino ad ora le autorità italiane abbiano fornito apposta in sede europea dei dati sbagliati quando basterebbero alcune sottrazioni per mettersi in regola: stralciare come assistenza la parte della spesa a carico del bilancio dello Stato e ultima trovata, anche la quota di Irpef versata dai pensionati.
C’è però un problema: le statistiche in Europa – e non solo – sono effettuate in base a criteri comuni, concordati e predefiniti. Si vuole evitare quella che Durigon definisce “una partita di giro”? Ma quando si appartiene ad una comunità che si è data delle regole non è possibile cambiarle unilateralmente o interpretarle come fa comodo.
Si vuole stralciare l’imposta sul reddito a carico dei pensionati in tutta Europa? Resterà più elevata sul PIL quella italiana al netto rispetto alle altre anch’esse al netto, come confermò il gruppo ristretto istituito dal ministro Andrea Orlando nel 2021: ‘’il risultato relativo alle funzioni IVS lascia presumere che anche per le pensioni (15,8% del PIL al lordo del prelievo, +3,1 p.p. rispetto alla media UE) resterebbe un differenziale in termini netti’’.
Si tratterebbe di un’operazione di mera propaganda, di maquillage fine a sé stesso. Poi – come per magia perché le risorse resterebbero le medesime – secondo la Lega, quel trucco contabile consentirebbe di liberarne a copertura di <un intervento di flessibilità in uscita con una formula a 64 anni>.
Chi ci guadagna davvero dall’uscita a 64 anni
È poi il caso di esplorare le effettive convenienze di queste operazioni per i lavoratori. Mi si può rispondere che sono fatti loro perché le opzioni sono volontarie; poi se l’Inps prevede 85mila pensioni in più con un onere di 1,5 miliardi l’anno non è il caso di fare obiezioni; salvo ricordare che, ai tempi di quota 100, le uscite previste nel triennio erano 900mila, ma non arrivarono a 500mila.
Chi può essere interessato ad uscire a 64 anni con venti anni effettivi di servizio, sia pure sottoponendosi al calcolo interamente contributivo. Un sacco di persone, specie se donne, che avendo una presenza più ridotta sul mercato del lavoro sono indotte ad avvalersi del trattamento di vecchiaia a 67 anni. Con la modifica proposta, ferma restando a 20 anni l’anzianità contributiva richiesta, il requisito anagrafico scenderebbe a 64 anni a fronte di una penalizzazione economica variabile ma sostenibile.
Rimane un problema: il requisito di adeguatezza pari, in generale, a 2,8 l’assegno sociale ovvero nel 2026 a 1.600 euro e poco più. Se osserviamo l’importo del trattamento medio alla decorrenza nel primo semestre del 2026 per tutte le gestioni troviamo un importo pari a 1.600 euro per gli uomini e a 941 per le donne. Ne deriva che anche in questo caso la via d’uscita avvantaggerà soprattutto gli uomini, anche se la maggioranza degli appartenenti alle generazioni baby boomers maturano le condizioni per la pensione anticipata.
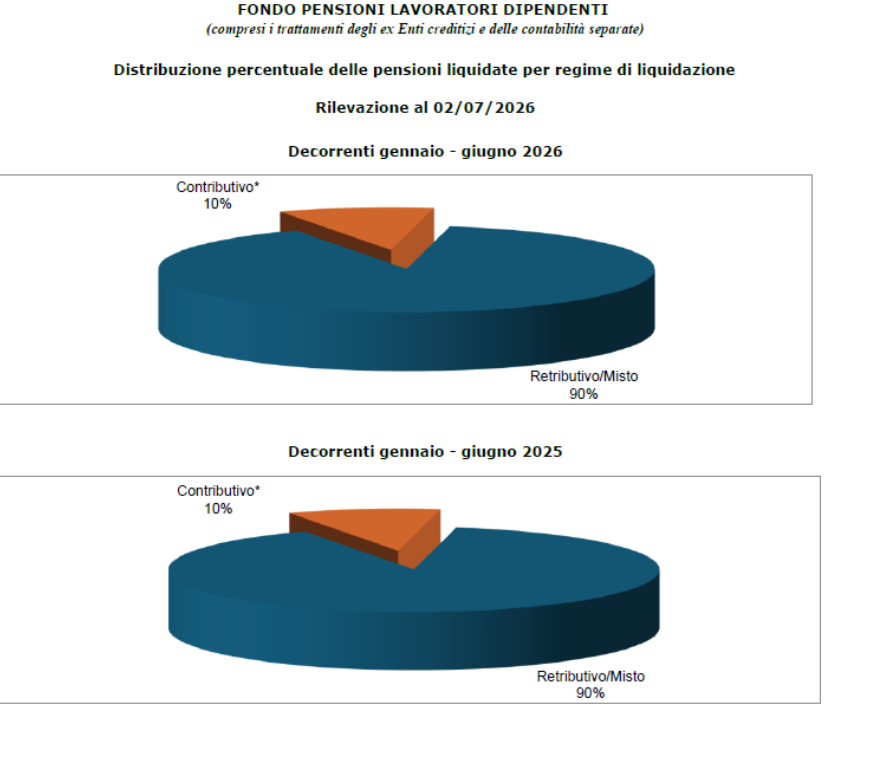
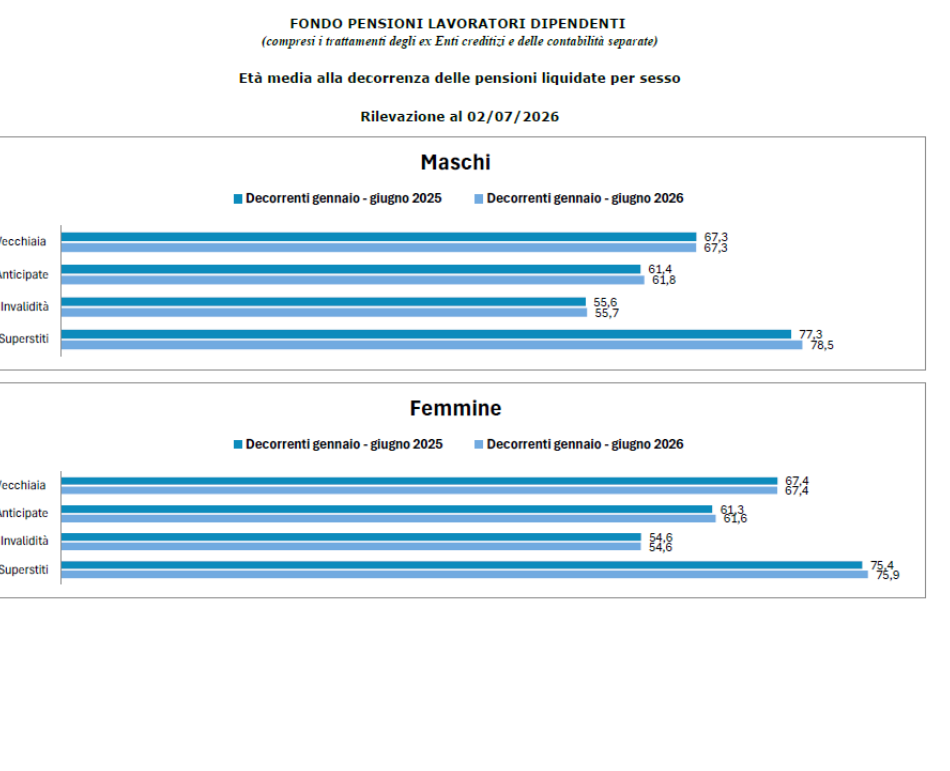
Come si può vedere dal grafico, riferito al FPLD, il regime di liquidazione prevalente è quello misto e pertanto, in teoria sarebbero tanti i lavoratori interessati alla modifica proposta dalla Lega. Ci sono però altre considerazioni da fare. Le generazioni del baby boom sono in condizione di maturare i requisiti contributivi richiesti, 42 anni e 10 mesi per gli uomini ed un anno in meno per le donne a prescindere dall’età anagrafica, ad un’età media alla decorrenza pari, nel 2026, a 61,4 anni di età; e il loro assegno – calcolato nel regime misto – non subisce alcun taglio.
Ovviamente abbiamo descritto delle situazioni fattuali che non sono stabilite da norme, ma che trovano poi riscontro nella realtà. La domanda è: è il caso di escogitare ulteriori via d’uscita che, alla fine dei conti, si rivelerebbero soluzioni per problemi di nicchia? Lo ripetiamo per l’ennesima volta; il problema vero per quanta riguarda le pensioni nella prossima legge di bilancio è il solito: che cosa fare con il meccanismo di indicizzazione biennale dei requisiti pensionistici rispetto all’incremento dell’attesadi vita. Non facciamoci distrarre da questioni secondarie.