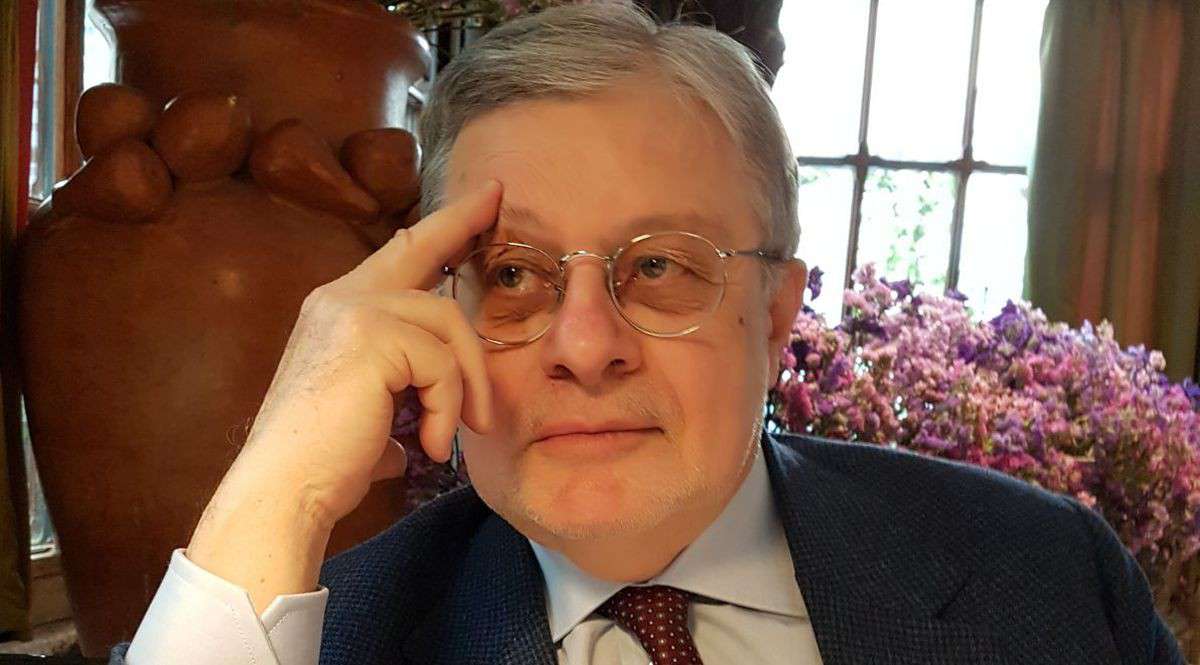
Attenzione a gridare sempre al lupo dell’inflazione: si rischia di perdere di vista le tendenze di fondo. Infatti, le ultime rilevazioni sul trend dell’inflazione gettano acqua sul fuoco degli allarmi e la dinamica salariale rimane contenuta. Malgrado il saliscendi del prezzo del petrolio dovuto alle alterne vicende belliche tra Usa e Iran e i rincari dei suoi derivati per i successi militari ucraini, lo shock energetico resta molto più contenuto di quello del 2022. Le intenzioni di rialzo dei tassi d’interesse delle banche centrali sono legate anche al miglioramento dello scenario di crescita. La fuga degli investitori dai titoli di Stato, con il conseguente boom dei rendimenti, registra quelle intenzioni e questa motivazione. E’ il parere controcorrente dell’economista Luca Paolazzi, già editorialista del Sole 24 Ore e Direttore del Centro Studi di Confindustria e oggi advisor di Ceresio Investors e coautore delle Lancette dell’economia.
Paolazzi, il più recente numero delle Lancette dell’economia, pubblicato su FIRSTonline l’11 luglio scorso, si intitolava così: “L’inflazione non fa più paura”. Abbiamo sbagliato il titolo o in meno di due mesi il quadro macroeconomico è cambiato? L’inasprirsi del conflitto Usa-Iran con i conseguenti effetti sul prezzo del petrolio e il sell-off dei titoli di Stato di tutto il mondo, ma anche le preoccupate parole del nuovo Presidente della Fed, Kevin Warsh, a Jackson Hole (“L’inflazione resta troppo alta”) non fanno pensare che l’ombra dell’inflazione torni ad affacciarsi sugli scenari macroeconomici dell’Occidente?
“In questa epoca di enorme incertezza creata dalla geopolitica anche il quadro macroeconomico diventa magmatico. Il prezzo del petrolio da febbraio si è mosso come uno yo-yo: su, giù, su, giù, e ora di nuovo su. Tuttavia, finora lo scenario più minaccioso e temuto, quello del peggior shock energetico della storia con il greggio atteso superare i 200 dollari e passa al barile, non si è concretizzato perché il sistema mondiale ha aggirato lo scoglio di Hormuz in vari modi che hanno agito su offerta supplementare, risparmio energetico, sostituzione con altre fonti primarie. Ed è anche vero che due mesi fa sembrava assodata la riapertura dello Stretto, con la quale il greggio era destinato a scendere verso i 60 dollari, anche per le importanti defezioni dall’Opec; e nemmeno questa aspettativa si è concretizzata, sia per il braccio di ferro Iran-Usa sulle condizioni della riapertura e sul regime di navigazione sia, ed è una novità sempre originata dalla geopolitica, per il successo ucraino nel mettere fuori uso raffinerie russe e quindi diminuire la disponibilità di derivati. Dunque, petrolio e derivati più cari (ma non carissimi) sono una variabile che spinge all’insù i costi, direttamente e indirettamente (pensiamo alle tariffe di trasporto navale e aereo). Ciò detto, gli ultimi dati di inflazione hanno sorpreso per debolezza, dovuta all’assenza di effetti di secondo livello. Inoltre, la dinamica salariale, che alla fin fine è la principale componente nel determinare la temperatura inflazionistica, rimane contenuta, anche se moderatamente in risalita rispetto ai minimi della prima metà dell’anno”.
Quale che sia l’effettivo andamento dell’inflazione in America, in Europa e in Italia che i prossimi dati congiunturali sveleranno, Bce e Fed non nascondono la loro intenzione di alzare i tassi entro il 2026: è il segnale che lo scenario macroeconomico spinge verso una svolta restrittiva della politica monetaria al di là e al di qua dell’Atlantico?
“La vera novità che giustifica l’atteggiamento da falchi antiinflazione delle Banche centrali è la resilienza dei sistemi economici a questo nuovo shock, dopo quello dei dazi del 2025 (per non parlare dei precedenti). Il presidente della Fed, Kevin Warsh, ha dipinto un quadro macroeconomico di piena occupazione e fatto riferimento al boom di investimenti in AI. Un anno fa il suo predecessore, Jerome Powell, diceva che c’era conflitto tra l’obiettivo di contenimento dell’inflazione e quello di massima occupazione, perché il mercato del lavoro Usa si era molto indebolito. Ora Warsh ha un grado di libertà in più e lo utilizza anche per aumentare la propria credibilità come banchiere centrale nominato da un Presidente che aveva promesso, chiesto e pressato per avere (anche con minacce giudiziarie, diventate procedimento penale contro Powell) tassi più bassi. La Bce si trova nella stessa condizione, visto che l’Euroarea (compresa l’Italia) è cresciuta più dell’atteso nel primo semestre 2026 e gli ultimi segnali vanno in direzione di un’accelerazione. Insomma, l’economia reale è in salute e non ha bisogno della stampella di tassi bassi (Euroarea) o più bassi (Usa). Questo è anche quello che dicono i mercati obbligazionari, spingendo insù i tassi lunghi. Non è detto che questo rialzo non finisca per abbassare la crescita e quindi non si riveli esagerato”.
Il Governo italiano si appresta a predisporre l’ultima manovra di bilancio prima delle elezioni politiche del 2027: più che a contenere il debito e l’inflazione, è inevitabile che la politica pensi a calamitare consensi con spese assistenziali, improduttive e, alla fine, tipicamente populistiche?
“E quale Governo non lo farebbe? Il ciclo politico-elettorale è stato analizzato dagli economisti ormai da alcuni decenni, ed è una delle ragioni per cui si è affermata l’indipendenza della politica monetaria, che per noi è due volte tale, visto che i tassi sono decisi a Francoforte e non a Roma dalla Banca d’Italia (la quale partecipa con autorevolezza a quelle decisioni), altrimenti le pressioni su Via Nazionale potrebbero diventare insostenibili. Ciò detto, l’Italia sta rispettando gli impegni presi nell’ambito del nuovo Patto di stabilità, che ha rimediato a molti dei difetti del precedente e che erge una barriera contro politiche dissennate (stile americano). Come si vede dallo spread, che è rimasto contenuto nonostante il rialzo del livello dei tassi. Nonostante il fatto che il Governo Meloni avrebbe potuto usare assai meglio i pochi spazi di manovra esistenti, evitando misure accalappia consenso, una volta tanto la preoccupazione per i debiti pubblici non riguarda l’Italia soltanto né principalmente: pensiamo agli Usa, dove si parla esplicitamente di insostenibilità e possibile crisi, o alla Francia, dove la fantasia rischia di andare al potere con le prossime presidenziali. La palla dei tassi lunghi è in mano, nuovamente, ai governi, e scagli la prima pietra chi è senza populismo”.