
Più crescita e inflazione: la messe di fine estate
Molta acqua è passata sotto i ponti dell’économie mondiale nel cuore dell’estate. Certamente acqua maleodorante e avvelenata è sprigionata dalle deux guerres, con rinnovati rincari di petrolio e derivati et certains derrate agricole (grano, semi di girasole) che si traducono in maggiori pressioni inflazionistiche.
Ma anche “chiare, fresche et dolci acque” come quelle della Fonte di Valchiusa, in Provenza, che ispirarono Petrarca: la crescita economica non è inciampata e anzi sta dando prova di novello vigore a ogni longitudine e latitudine.
Lo scenario da rivedere in tre parti
Ora che “l’estate trema tranquillamente verso la fine”, come scrive Herman Hesse, i suoi frutti buoni e cattivi costringono a rivedere lo scenario disegnato dalle Lancette giusto due mesi fa.
Il tassello bellico è il primo andato fuori posto. Le speranze di una trêve durable tra Iran e USA si sono rivelate ingenue, e addirittura il conflitto si è esteso con l’entrata in scena degli Houti nel colpire rotte per il greggio alternative allo Stretto di Hormuz. Non solo: anche il Front russo-ukrainien si è incattivito, con i successi ottenuti da Kiev nel lanciare droni sulla Russia e in particolare sulle sue raffinerie.
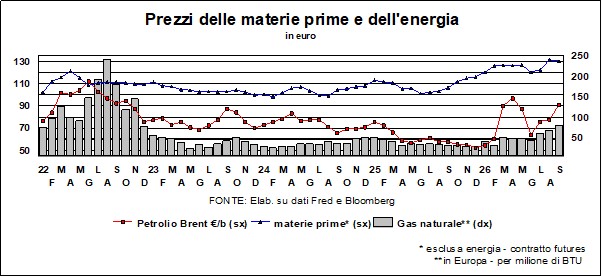
Résulter: il petrolio è ritornato su fin quasi del 40%, sfiorando i 110 dollari al barile prima di ritirarsi un po’, il gasolio è vicino ai massimi storici toccati in aprile e del 70% sopra i valori di metà giugno, e il grano è rincarato di oltre un quarto in poche settimane. Si è così riaffacciato lo spettro inflazionistico, Ou même stagflazionistico, come sensazionalisticamente era stato vaticinato in febbraio da alcuni dei più rinomati economisti (sebbene il quadro attuale sia un pallido ricordo della vera stagflazione di mezzo secolo fa).
Uno spettro dai piedi di argilla?
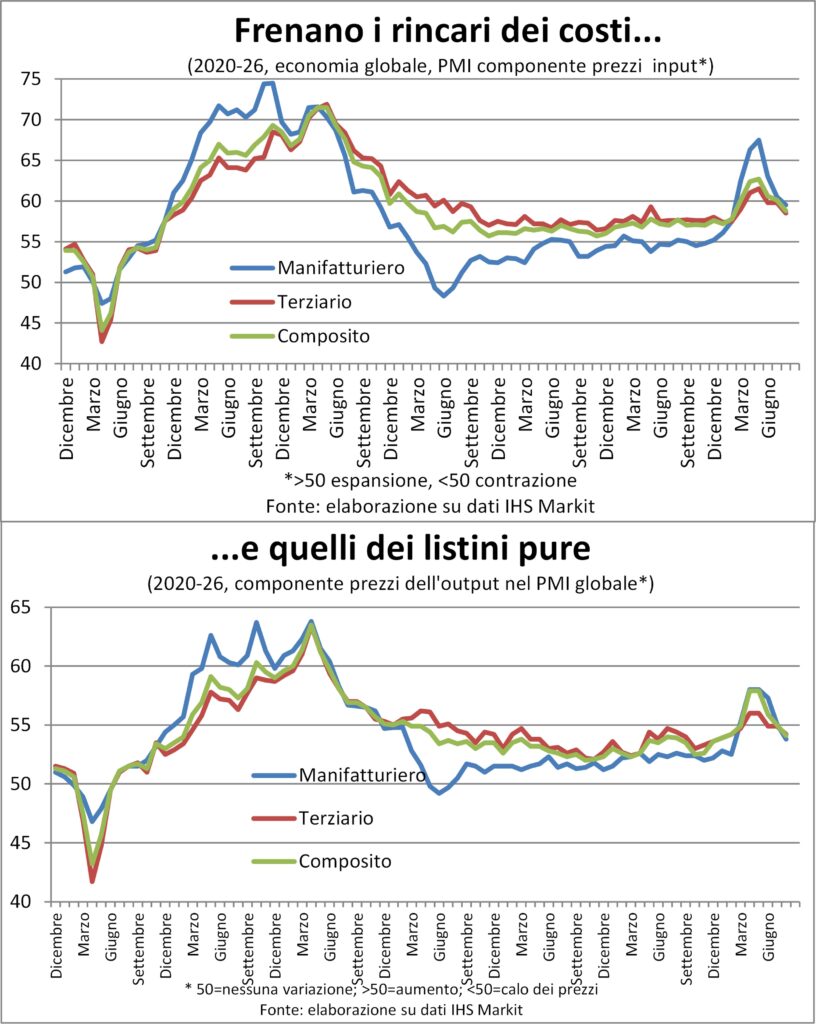
Spettro con i piedi di argilla? Molti indicatori rispondono affermativamente. Anzitutto, per quanto riguarda l’inflation, che fino ad agosto è rimasta sotto controllo. Infatti, le entreprises dicono che gli aumenti dei prezzi pagati per gli input e fatti pagare per gli output sono scesi ai minimi da febbraio (ossia prima dell’attacco americano all’Iran). Certamente nell’indagine PMI di settembre le risposte cambieranno in peggio, ma occorre tener presente che una parte significativa dei rincari passati era legata all’ingolfamento delle catene del valore perché tutti erano corsi ad anticipare gli ordini per evitare penuria di commodity e semilavorati, edotti dall’esperienza del 2021-22.
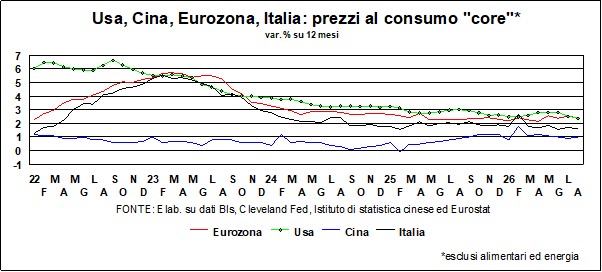
In secondo luogo, finora non ci sono tracce di effetti di diffusione dei rincari fuori dall’energia: l’inflazione core resta fredda e perfino in raffreddamento sia in USA che nell’Euroarea. Infine, il primo motore mobile di ogni vero processo inflazionistico, ossia la dynamique salariale, lancia solo timidi segnali di riscaldamento, ma sono fisiologici dato lo stato di le plein emploi e la scarsità di persone attive nel mercato del lavoro e mancano sintomi di rincorsa a retrouver du pouvoir d'achat nuovamente perduto a causa dei rincari di energia e alimentari. E difficilmente questa rincorsa partirà domani perché, a differenza di quattro anni fa, non c’è eccesso di domanda di lavoro e chi assume è disposto a riconoscere aumenti retributivi contenuti.
Il rinnovato vigore della crescita
L’altro piede dello spettro stagflazionistico è senz’altro fragile, o addirittura inesistente. Come ha detto l’ormai non più neopresidente della FED, Kevin Warsh: «Non era tanto tempo fa quando gli economisti parlavano di stagnazione secolare… Ebbene, i tempi sono di certo cambiati… Il potenziale per una crescita sostanzialmente più alta sta aumentando».
Non c’è traccia di stagnation, che era stata oracolata con riflesso pavloviano a causa di quello che si riteneva sarebbe stato il più grande shock energetico della storia economica contemporanea. Così come si erano dipinte a fosche tinte le prospettive del commercio internazionale a causa della guerra commerciale dichiarata dagli USA contro il resto del Mondo, guerra che continua e che sta inducendo tutti gli altri Paesi a stringere accordi tra loro più forti, a danno del ruolo statunitense nell’interscambio globale.
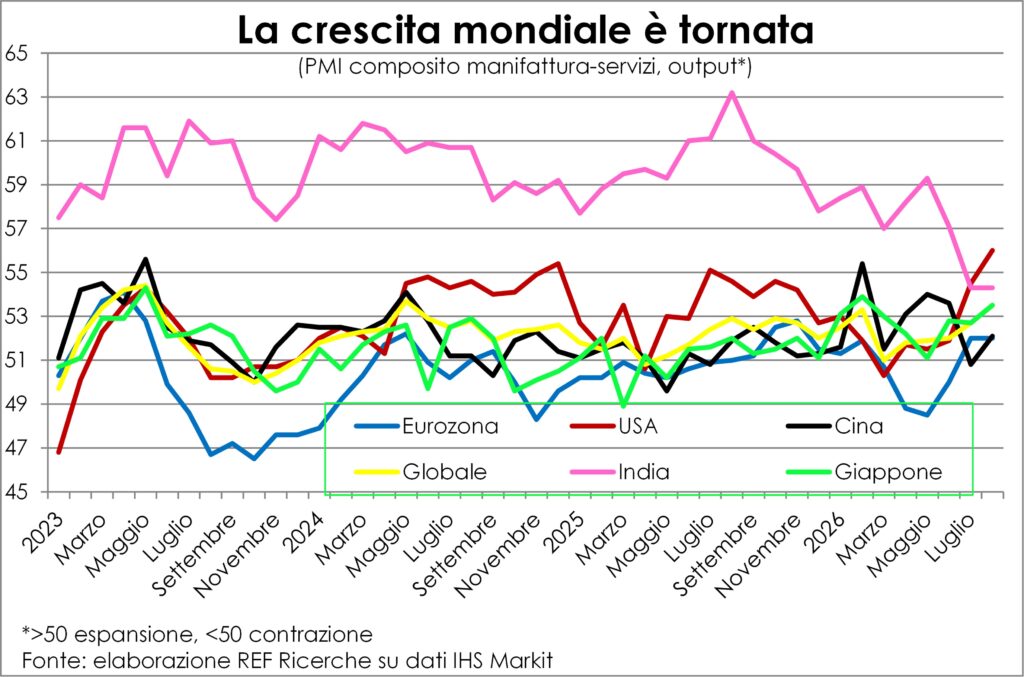
Comunque, in luglio e agosto i dati congiunturali hanno mostrato un’accelerazione di produzione e ordini a livello globale e nelle principali aree economiche, con l’unica eccezione dell’India (che peraltro registra solo un rallentamento da un tasso di crescita fra i primi del mondo). Qualcuno dirà che è resilienza o capacità di tenere botta, aggiustandosi. Gli aggraver certamente ci sono: altrimenti il prezzo del petrolio sarebbe sì a 200 dollari il barile e passa, per esempio.
I due motori strutturali: la rivoluzione AI…
Tuttavia, concentrando lo sguardo su questi accomodamenti si perdono di vista i fattori di spinta strutturali e quindi duraturi, uno dei quali citato da Warsh: gli investimenti legati alla rivoluzione AI e alle altre transizioni e la messa a terra del massiccio piano di spesa pubblica tedesco in vari tipi di infrastrutture e difesa, piano che vale alcuni punti di PIL all’anno.
I doutes che ruotano attorno all’AI sono molti, di varia natura e carsici; comprendono la sindrome NIMBY sui datacenter e la fonte della enorme produzione aggiuntiva di énergie électrique che sarà necessaria per farli funzionare. Ma i dubbi non basteranno a far deragliare la rivoluzione, che ha ramificazioni in molti settori e molti Paesi, ramificazioni che ne fanno un diffusore e moltiplicatore de croissance. Chine, Japon et même Allemagne vedono fioccare ordini di macchinari e strumenti usati nell’AI.
…e il piano tedesco
È difficile quantificare l’ammontare del piano della Germania perché riguardo alla difesa non è stata indicata una somma massima né annua né cumulata, ma sappiamo che nel 2027 la spesa core in tale ambito salirà di un quarto rispetto al 2026, raggiungendo il 2,3% del PIL. Per gli altri tipi di spese infrastrutturali (trasporti, digitale, sanità, energia rinnovabile) si tratta di 500 milliards d'euros da utilizzare in dodici anni; al 31 agosto, ossia a poco più di un anno dal suo varo, oltre 53 miliardi erano stati già spesi dal governo federale. Con la Germania che va tutto il resto d’Europa va.
Il manifatturiero corre e i servizi pure
L’origine e la natura della più alta crescita spiega anche un’altra parziale fallacia nelle previsioni di fine primavera, anche delle Lancette: la tregua iraniano-americana e la riapertura dello Stretto avrebbero dovuto frenare il manifatturiero, che aveva beneficiato dell’accumulo di scorte precauzionali, e rilanciare il terziario, che era stato penalizzato dalla sfiducia e dall’impennata delle tariffe aeree per i viaggi lontani. A parte il fatto che l’ipotesi sottostante (la duratura tregua) è svanita come neve al sole della torrida estate del 2026, resta che sia la traitement industriel que le secteur tertiaire vedono accelerare domanda e output.
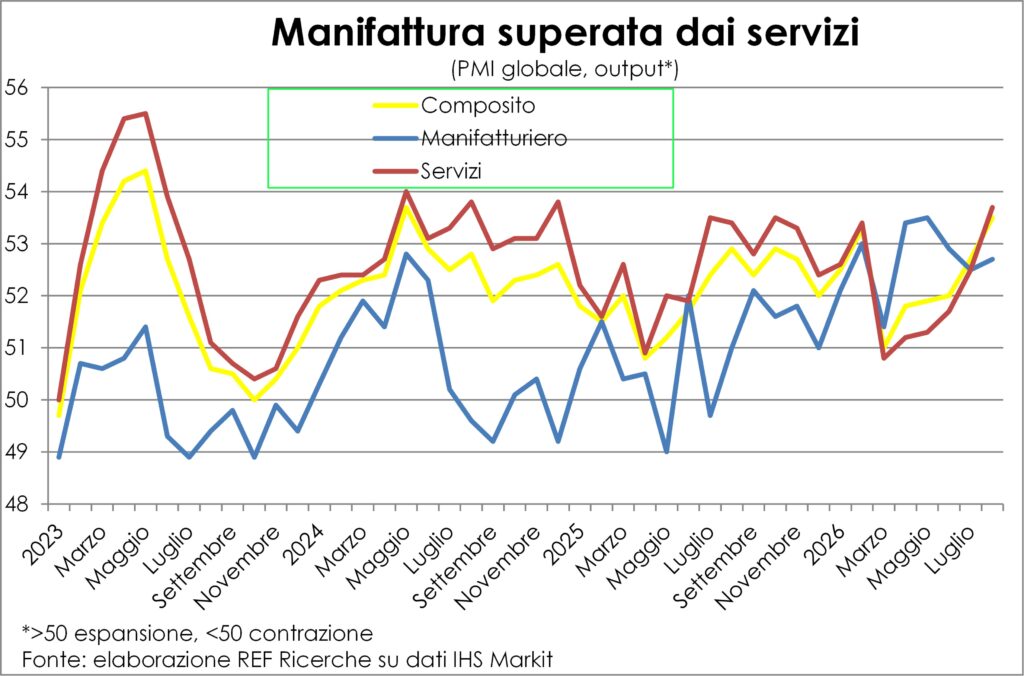
Le ragioni del buon andamento del primo sono facili da rinvenire nelle due fonti citate di rinnovata crescita. Per il secondo si possono congetturare due sorgenti: Le tiraggio industriale stesso che aumenta direttamente e indirettamente la domanda di servizi, e il temporaneo venir meno della paura della guerra.
Tutto questo spiega la revisione al rialzo delle previsioni di crescita, che è appena iniziata e proseguirà nei prossimi mesi.
Les taux augmentent, dans l'espace et dans le temps
Il titoletto di cui sopra è lo stesso di due mesi fa. E in effetti, non ci sono ragioni di cambiarlo. Forse c’è solo ragione di cambiare – o, per meglio dire, di completare – le ragioni di questa persistente ascesa. Le due ragioni più volte espresse, attengono a:
- les besoins de investissements, pubblici e privati: i rendimenti dei titoli pubblici riflettono il fatto che gli esborsi resi necessari dalle varie transizioni – digitale e ambientale – gravano in buona parte sul secteur public, per non parlare delle spese per la difesa. Ma anche le necessità di investimento del secteur privé non sono da meno. L’AI, a differenza di altre rivoluzioni industriali, ha bisogno, prima di essere messa in opera, di ingenti esborsi in conto capitale, hic et nunc, esborsi che hanno ormai assunto, specie in America, rilevanza macroeconomica. Un tempo si diceva, per parlar male dei deficit, che il finanziamento del settore pubblico portava a un éviction degli investimenti privati. Ma qui non c’è nessun éviction: i Governi spendono e spandono, e lo stesso fa il settore privato per finanziare – non solo in America – millanta centre de données. Un sistema finanziario ben oliato trova risorse per tutti, ma c’è un prezzo da pagare: ed è il prezzo del capitale di prestito – il tasso di interesse – che aumenta per la legge della domanda e dell’offerta.
- L’altra ragione sta nelle anticipations d'inflation, ancora adesso rinfocolate dal huile et à partir gaz naturel. C’è qualche evidenza di un aumento delle attese di inflazione in America, quale si ricava dalla differenza fra titoli indicizzati e non, ma questo aumento si mantiene in fisiologiche forchette.
- Abbiamo detto, tuttavia, che bisogna completare le ragioni. E la terza ragione è la più normale e disarmante, ed è la ragione ‘buona’ di un aumento dei tassi. Quando l’economia cresce, cresce la pressione sulle risorse – finanziarie e reali – ed è normale che i tassi crescano.
Ciò detto, di quanto sono aumentati i taux negli ultimi mesi? Il grafico mostra, a partire da fine febbraio (quando l’America e Israele attaccarono l’Iran), la dimensione degli incrementi.
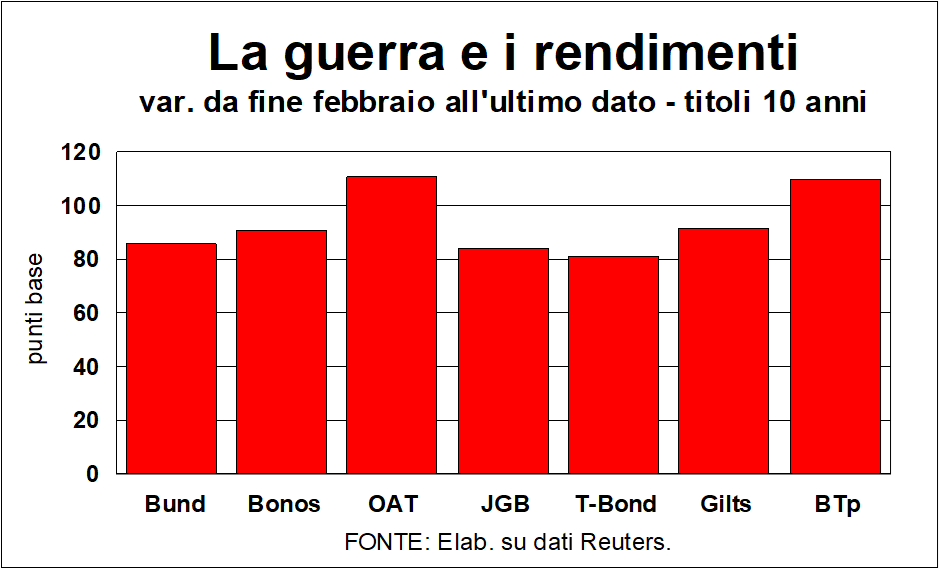
Naturalmente, questa variazione collassa sia gli effetti dell’inflazione – effettiva e/o temuta – che gli altri impatti sopra descritti. Il combinato disposto non è da poco: les augmentations vanno da 80 punti base (per il Liaison en T) a più di 100 (per gli AVOINE francesi, seguiti a ruota dai BTp). I poco onorevoli aumenti dei BTp e degli OAT hanno ragioni diverse: per i btp, quando i tassi aumentano nel mondo, da noi aumentano più che altrove, a causa dei danni che fanno a una finanza pubblica su cui pende la spada di Damocle dell’alto debito. Per gli AVOINE le ragioni stanno nell’intrattabile (politicamente) deficit pubblico francese (il più alto dell’Eurozona, dopo quello del Belgio) e nelle severe incognite sull’esito delle elezioni presidenziali del prossimo aprile. È già sorta una industrie artisanale fra gli operatori finanziari, con diversi posizionamenti strategici per ognuno dei diversi esiti di queste elezioni.
Un modesto aumento degli spread
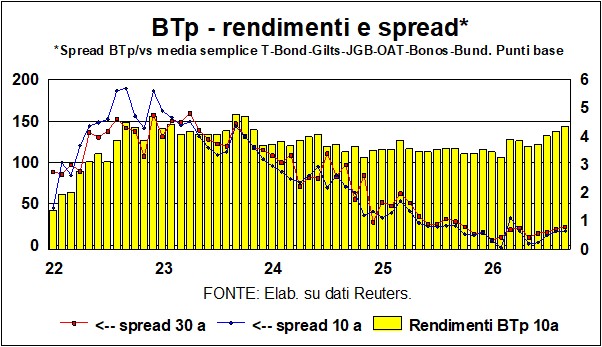
Abbiamo detto che i rendimenti dei btp sono aumentati più che altrove. Ma gli spread si mantengono su livelli non preoccupanti. Sia per i titoli a 10 anni che per quelli a 30 anni i divari, rispetto alla media di sei principali Paesi (vedi grafico), e malgrado l’aumento dei tassi sui BTp, si mantengono poco discosti dai minimi raggiunti prima del ‘fattaccio’ nel Golfo. Certamente, rimane il fatto che i rendimenti dei BTp sono aumentati, e così, in prospettiva, le spese per interessi (anche se l’impatto sul costo medio del debito è lento a manifestarsi). La sola consolazione è che lo spauracchio di un aumento di quelle spese è utile per difendersi dal consueto assalto alla diligenza, ora che si avvicina la Legge di Bilancio del 2027.
Le decisioni della Fed e della Bce
La semaine prochaine le Fed deciderà se alzare i tassi o mantenerli fermi. Certamente, c’è una terza opzione, abbassarli: come suggerito (con tanto di maiuscole), da Trump in un post che vale la pena riprodurre integralmente: “Alti tassi di interesse significano per gli Usa un iniquo svantaggio, e non permetterò che questo accada… Noi dovremmo avere I TASSI PIÚ BASSI di ogni Paese del mondo. ABBASSATE I TASSI O IO SOSPENDERÓ GLI SCAMBI CON TUTTI I PAESI CON CUI ABBIAMO UN DEFICIT”. Ci dichiariamo incapaci di spacchettare la logica di questa minaccia, ma almeno menzioniamo il fatto che l’imperscrutabile monito dà a Kévin Warsh un’occasione d’oro per ignorarlo e affermare così l’indipendenza della Fed.
A meno di sorprese dell’ultima ora, la Fed dovrebbe sincronizzarsi su quello che ha appena fatto la BCE: aumento di un quarto di punto. A proposito di sincronismi, menzioniamo, en passant, una curiosità: da fanciulla Christine Lagarde era, «ne lo gran mar dell’essere», nella nazionale francese di nuoto sincronizzato.
En fait, tutte e tre le ragioni che spiegano l’aumento dei tassi di mercato – domanda di fondi da Governo e imprese, minacce di inflazione da prezzi dell’energia, economia che va bene (le stime del Pil per il trimestre in corso danno un +4,4% annualizzato per gli Usa) – consigliano ai tassi-guida USA di accodarsi. E le stesse ragioni valgono per l’Eurozona e per il Giappone.
Prima di chiudere il capitolo tassi è d’uopo soffermarsi sulla ‘operazione twist’ del Segretario al Tesoro Bénéficier: frenare l’aumento dei tassi lunghi con un rachat dei titoli con scadenza tra 10 e 20 anni (e come finanzia il buyback? Emettendo titoli corti…). opération manqué[LP1] (i tassi da 10 a 30 anni sono ulteriormente aumentati), sia per l’esiguità degli importi (pochi miliardi di dollari in un mercato dei T-Bond da 32 trilioni – qualcuno ha detto: è come portare una fionda a una battaglia di carri armati), sia perché è inane combattere i fondamentali. E i fondamentali sono spaventosi: un déficit structurel di oltre il 7% del Pil (non ditelo ai ragionieri di Maastricht), un rapporto debito Pil che l’FMI [LP2] vede passare dal 125,8% quest’anno al 142,1% nel 2031, una quota crescente delle spese per interessi (ormai superiori alle spese per la difesa), per non parlare della posizione netta verso l’estero che ha superato il -70% del Pil. Qualcuno direbbe che Bessent si limita a riassettare le sedie a sdraio sul ponte del Titanic…
Cambi: dollaro debole, si apprezzano yen e won
Il dollar, malgrado i venti di guerra che normalmente avrebbero dovuto rafforzare il biglietto verde, si mantiene deboleet verser la cause, come dicono i francesi: le esternazioni di Trump, gli attacchi di Bessent contro i mulini a vento e i fondamentali appena descritti non sono tali da ispirare fiducia nella moneta americana.
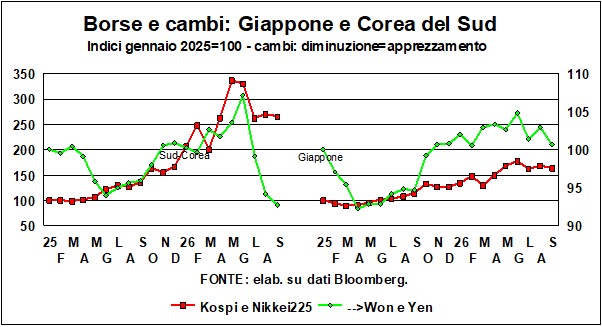
Ma ci sono state sorprese nei mercati valutari. In luglio è stata usata l’arma inusuale dell’intervento per rafforzare lo yen, condotto dal Giappone e dal Tesoro Usa con insolita prudenza per non danneggiare né il dollaro né i T-Bond: da un lato, gli yen sono stati comprati dal Giappone con dollari che provenivano da un programma della Fed (Foreign and International Monetary Authorities – FIMA – repurchase facility) che ha permesso alla Banca centrale giapponese di prendere dollari cash dando a garanzia i suoi T-Bond (detenuti da Tokyo in quantità industriali), senza quindi dover vendere i titoli americani. Dall’altro lato, il Tesoro Usa ha comprato yen con euro in suo possesso, ma senza avvertire la Bce, come prevede la buona educazione tra autorità monetarie (l’amministrazione Trump non è nota per il suo rispetto dell’etichetta).
Il grafico mostra come si sono andati evolvendo, dall’inizio del 2025, il cambio dello yen (contro dollaro) e la Borsa giapponese (Nikkei225). Il deprezzamento dello yen sembra aver aiutato le quotazioni azionarie, e il successo dell’operazione pro-yen si è simmetricamente accompagnato a una qualche debolezza della Borsa. Le azioni giapponesi, peraltro, sono state aiutate anche da altri fattori, in primis dal buon posizionamento del Giappone nel fiorente mercato dei prodotti per l’AI. Per quanto riguarda, invece, la discrasia (già notata nelle ultime Lancette) fra il divario di rendimenti fra T-Bond e JGB da un lato, e il cambio Yen/Us$ dall’altro (un divario positivo dovrebbe danneggiare lo yen, un divario in diminuzione rafforzarlo, il che da due anni non succede), gli ultimi andamenti non fanno nulla per risolverla.
Il primo pannello del grafico mostra invece l’andamento della Borsa sud-coreana (Kospi) e il cambio del remporté contro dollaro. Anche qui l’accoppiata Borsa-cambi suggerisce le stesse considerazioni svolte per il Sol Levante, pur se il crollo del won è stato molto più forte. Strano Paese, il Sud-Corea: gli utili incredibili fatti dalle imprese che forniscono il boom di domanda per lo sviluppo dell’AI, oltre a beneficiare i dipendenti con massicci bonus, hanno portato anche a distribuzioni una tantum agli azionisti: questi dividendi straordinari (150 trilioni di won circa) devono essere pagati in won, e, dato che la proprietà azionaria di Samsung e SK Hynix è per circa metà estera, le imprese in questione hanno dovuto comprare won – o convertire in won i dollari incassati dalle vendite. Di questi immensi utili ha beneficiato anche il Governo: le tasse sui profitti delle imprese hanno permesso di augmenter les dépenses publiques prevista per il prossimo anno di quasi il 13%, una percentuale record…
Le Borse, resilienti ma dubbiose
La tempesta sui marchés obligataires avrebbe dovuto, come successo in passato, colpire anche quelli équité. E in effetti le Borse non se la sono passata bene, anche se l’impatto sull’economia è stato meno forte di quanto si fosse temuto.
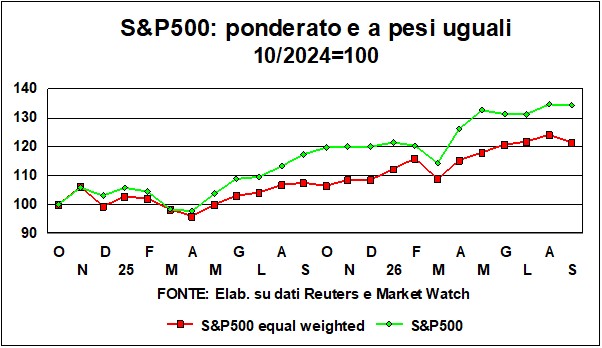
Di qua e di là dell’Atlantico la ritirata è stata modesta: rispetto ai massimi storici le quotazioni azionarie in Usa, Germania e Italia sono più basse di solo il 2-4%. Diverso quanto accaduto in Asia, dove nei mesi scorsi si è esagerato nelle impennate borsistiche, specie in Japon (oggi -12% sui massimi) e massimamente in Sud-Corea (-26%).
Les Utiliser vantano la maggiore resilienza. Forse perché l’indice S&P500 è influenzato dai pingui utili delle Sept magnifiques? In effetti, una misura alternativa dello S&P500, che dà a ognuna delle 500 società lo stesso peso (vedi il grafico, che parte dall’elezione di Trump), è cresciuta meno dell’indice normale. Ma è cresciuta tuttavia. Le vitamine della Bourse américaine sono più diffuse di quanto si possa pensare…




