Anche i cammini più lunghi cominciano sempre con un primo passo. Per quanto riguarda la manovra di bilancio, l’ultima di questo governo e della legislatura, nella riunione del 2 ottobre del Consiglio dei ministri è stato varato il Documento programmatico di finanza pubblica, il documento che anticipa le linee generali del disegno di legge sul bilancio 2027, che vengono riassunte così nel comunicato di Palazzo Chigi diramato dopo la riunione.
Il Dpfp rivede al rialzo per il 2026 la crescita all’1% mentre il rapporto deficit/Pil si attesta al 2,9%.
Per quanto riguarda lo scenario programmatico si prevede:
- indebitamento netto incluso l’utilizzo della Nec: 3,4% per il 2027; 3,2% per il 2028 e 2,3% nel 2029;
- indebitamento netto escluso l’utilizzo della Nec: 2,8% per il 2027; 2,6% per il 2028 e 2,3% nel 2029.
Negli anni successivi il tasso di crescita programmatico del Pil si attesta allo 0,8% nel 2027, allo 0,9% nel 2028, allo 0,8% nel 2029.
Debito pubblico programmatico previsto: 138,1% a fine 2026; 138,5% nel 2027, scende al 137,9% nel 2028 e al 136,6% nel 2029.
Nel corso del Consiglio dei ministri, il ministro dell’economia e delle finanze Giancarlo Giorgetti ha illustrato anche la Relazione al Parlamento relativa alla richiesta di attivazione della clausola nazionale di salvaguardia in relazione alle maggiori spese per l’energia e la sicurezza. Le risorse, per un valore complessivo fino a circa 29 miliardi nel biennio 2027-28, sono pari, per ciascuna delle clausole, a circa lo 0,3% annuo del Pil.
Nel corso della conferenza stampa, dopo la fine del CdM, il ministro Giorgetti, rispondendo a una domanda ha mandato un segnale di cautela sulla manovra. “Io monitoro giorno dopo giorno la situazione, la mia risposta oggi probabilmente è diversa rispetto a quella di un mese fa. Credo che l’approccio debba essere più prudente’’. Quindi – ha concluso – non tutte misure che sono state annunciate potranno trovare spazio perché ‘’il contesto in cui ci troviamo richiede un’attenzione maggiore”.
Pensioni: servono oltre 10 miliardi per adeguarle all’inflazione
Uno degli aspetti resi più complessi dall’incremento dell’inflazione è quello relativo ad una delle voci più importanti della spesa pubblica: le pensioni. Per quanto riguarda la rivalutazione degli assegni, le prime stime della Ragioneria generale indicano che per adeguare le pensioni all’inflazione potrebbero servire oltre 10 miliardi di euro, contro i 5 miliardi del 2026 e i 2,6 miliardi del 2025. Il calcolo tiene conto di un’inflazione media attesa al 2,9% nel 2026, un livello che si è già rilevato insufficiente, quando il dato di agosto è risultato del +4,2%. È questo un dato sul quale Giorgia Meloni ha richiamato l’attenzione della Commissione, nella lettera inviata a Ursula von der Leyen, per chiedere più flessibilità di bilancio in seguito all’aumento della spesa pubblica in seguito all’impennata dell’inflazione.
La rivalutazione automatica è una spesa di carattere obbligatorio derivante da un apparato normativo vigente teso a mantenere i trattamenti pensionistici in linea con l’inflazione. Da molto tempo il meccanismo viene manomesso, tanto che gli assegni più elevati hanno smarrito il valore iniziale, salvaguardato per quelli più bassi. Anzi è stata la rimodulazione dell’indicizzazione a determinare sovente il fabbisogno di risorse necessario per altri interventi non sempre riversati nel sistema previdenziale.
Le pensioni e l’uscita a 64 anni proposta dalla Lega
Si pone, allora, un problema: ci sono spazi per misure di spesa aggiuntive in questa materia, visto che si fatica a garantire ciò che è dovuto? Questa domanda ci conduce subito a ‘’che fare?” della proposta della Lega di consentire l’uscita a 64 anni anche a chi ha iniziato a lavorare prima del 1996, a condizione di accettare il calcolo interamente contributivo dell’assegno, a fronte di un costo stimato di almeno 1,5 miliardi di euro l’anno.
La partita è delicata perché per la Lega le pensioni (soprattutto se anticipate) sono ormai un tratto identitario; e la Lega è il partito di Giorgetti. Già nel varo della manovra per il 2026, nelle ultime battute prima del voto finale, emersero dei contrasti tra il ministro e il suo partito che si composero con la promessa di un riesame nell’ambito della legge di bilancio del 2027, dal momento che l’incremento dei requisiti per il pensionamento sarebbe partito dal 2027. Viene da chiedersi se valga la pena spendere 1,5 miliardi in più ogni anno per determinare, in nome di una flessibilità già abbondante, un’ulteriore via d’uscita anticipata.
Non abbiamo elementi per mettere in discussione l’importo se è vero che proviene dall’Inps, ma ad occhio e croce ci sembra un po’ eccessivo. I dati dimostrano che i lavoratori maschi delle generazioni del baby boom, le stesse che sono andate, vanno, andranno in quiescenza nei prossimi anni sono in larga misura in grado di utilizzare il requisito solo contributivo di 42 anni e 10 mesi – a prescindere dal vincolo anagrafico – ad un’età media alla decorrenza inferiore a 62 anni: il tutto senza alcune penalizzazione economica. Quanti possono essere gli uomini interessati all’esodo a 64 anni con 20 anni di contribuzione purché sottoposti interamente al ricalcolo contributivo? Temiamo altresì presente che per potersi avvalere di questa via di uscita è necessario un requisito di adeguatezza del trattamento dell’ordine pari a 2,8/3 volte l’importo dell’assegno sociale ovvero circa 1.700 euro mensili. Questo ulteriore vincolo renderebbe altresì problematica la possibilità di accesso delle donne al posto della classica pensione di vecchiaia a 67 anni; ciò perché il requisito di adeguatezza previsto sarebbe troppo elevato, anche in conseguenza del calcolo interamente contributivo.
Pensioni: che fine ha fatto lo stop ai 3 mesi in più dal 2028?
Allora? Gatta ci cova. Il vero motivo degli ammalati di ‘’pensionismo’’ è il meccanismo di indicizzazione dei requisiti, con scadenza biennale, rispetto all’incremento dell’attesa di vita. In particolare, da parte sindacale si segnala che nulla viene detto in merito al blocco degli incrementi dei requisiti richiesti per accedere alla pensione.
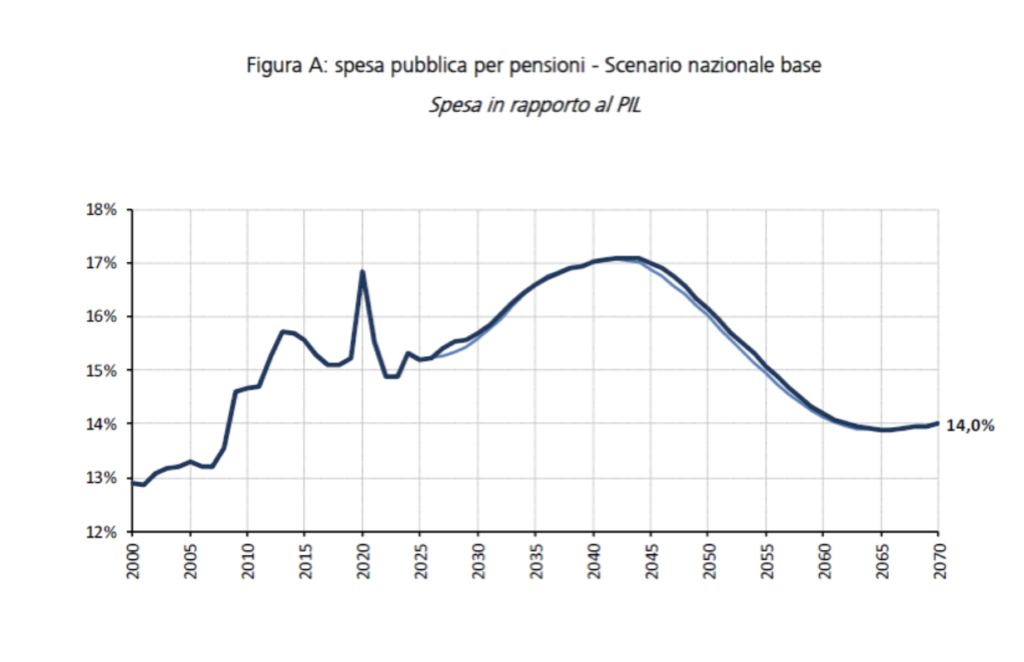
Lo stop ai 3 mesi in più dal 2028 sembrava – dicono – una scelta già acquisita all’interno della prossima manovra di bilancio, anche sulla scorta dei ripetuti impegni di esponenti di governo, ma in questi ultimi giorni la questione si è alquanto ingarbugliata, e ciò a causa dei costi alti dell’operazione. Ma il nemico è sempre in agguato. Il fatto è che, considerando l’insieme degli interventi di riforma approvati a partire dal 2004 (legge n. 243 del 2004), si evidenzia – scrive la Rgs nel Rapporto n.27 sulle Tendenze della spesa pubblica per le pensioni e la sanità – come, complessivamente, essi abbiano generato una riduzione dell’incidenza della spesa pensionistica in rapporto al PIL pari a oltre 60 punti percentuali di Pil, cumulati al 2060. Più di un terzo della minore incidenza complessiva della spesa è da ascrivere all’applicazione dell’adeguamento automatico dei requisiti di accesso al pensionamento alla variazione della speranza di vita.
Dal mancato adeguamento rischi per la sostenibilità del sistema
In termini di maggiore incidenza del rapporto debito/Pil un effetto devastante – secondo la Rgs – deriverebbe dall’ipotesi di mancato adeguamento dei requisiti di accesso alla speranza di vita pari al 2045 e al 2070 rispettivamente a circa 17 punti percentuali e a circa 38 punti percentuali, a fronte di un impatto complessivo, derivante anche dall’ipotesi di mancato aggiornamento dei coefficienti di trasformazione, pari al 2045 e al 2070 rispettivamente a circa 21 punti percentuali e a circa 60 punti percentuali.
Si tratterebbe di incrementi aggiuntivi rispetto a quelli derivanti dall’incremento dell’incidenza delle spese connesse all’invecchiamento demografico comunque atteso a normativa vigente. Tale meccanismo ha la funzione, come riconosciuto in sede europea e internazionale, di coniugare le esigenze di sostenibilità del sistema pensionistico con quelle di adeguatezza delle prestazioni, oltrechè di garantire un minimo di equità nei confronti delle nuove generazioni chiamate a finanziare – ancorchè falcidiate dalla denatalità – i trattamenti dei più numerosi pensionati baby boomers. Ed è questa la vera linea del Piave della prossima legge di bilancio.