

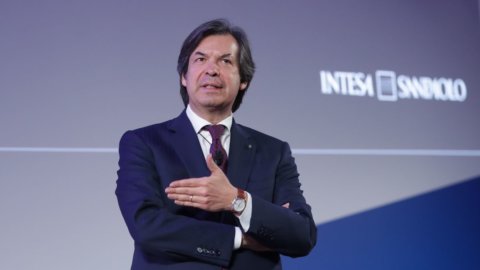
インテーサ・サンパオロが先月モンテ・デイ・パスキで開始したオファーは「透明で明瞭な そして「どうなるか見てみよう」とCEOは述べた。 インテーサ・サンパオロ、カルロ・メッシーナABI会議の傍らで、シエナまたはバンコBPMによる反撃の可能性についてコメントした。カ・デ・サスのナンバーワンの発言は、実際には MPS取締役会 7月16日木曜日には、インテサ・マキシによる買収提案と、ピアッツァ・メダが火曜日に非公式に承認した銀行の対等合併案の両方について、初期評価が提供される予定である。関心が確認されました シエナの銀行に対しては、現在、正式な措置が待たれている。
メッシーナ氏:「MPSに関する提案は妥当だ」
インテサ・サンパオロのCEOは記者団に対し、自身の提案の正当性を擁護した。「評価の観点から言えば、 私たちのやり方は完全に「公平」です。 メッシーナ氏は、株価収益率を見ると、MPSはモルガン・スタンレーやゴールドマン・サックスに匹敵すると強調した。「ヨーロッパや世界を見渡しても、これほど高い株価収益率を誇る企業は他にない」とメッシーナ氏は述べた。 この評価には「良い報酬」という要素が含まれています。 シエナの株主のために。
マネージャーはその後、オファーの経済的な限界について警告を発した。「誰もが宝石を持っていて、それを最高の価格で売ることができると思うかもしれないが、 越えてはならない一線というものがある。メッシーナ氏は、MPSのCEOであるルイージ・ロヴァリオ氏が「モンテ・デイ・パスキは国にとって非常に価値のある資産であり、その潜在力は30億ユーロを超える」と述べたことに対し、遠隔で応じた。メッシーナ氏は最後に、もしこの取引が成立すれば、銀行は「地域社会と人々に対して最大限の敬意を払う」と改めて保証した。
MPS理事会の開催に向けて期待が高まっている。
そのため、待ち時間は増えています モンテ・デイ・パスキ理事会 7月16日(木)に予定されているこの長らく予定されていた会議では、四半期決算発表日である8月6日を前に、銀行の財務実績が分析される見込みだ。
しかし、市場は 2つの手術の最初の評価 先月、Banco BPMによって、そして数時間後にはIntesa Sanpaoloによって提案された買収提案。一方では、Piazza MedaのCEOであるGiuseppe Castagna氏が、時価総額580億ユーロ以上(MPSが約350億ユーロ、Bancoが23,5億ユーロ)のグループを創設することを目的とした対等合併案を提示。他方では、Carlo Messina氏による30,6億ユーロ、1株当たり10,9ユーロという巨額の買収提案。これには30億ユーロの現金も含まれており、株主にとっては抗いがたい魅力となるだろう。
書類上は両者の間に過去の繋がりはないが、ロヴァリオは少なくとも今のところは、確約を避け、インテサ以外の選択肢を模索している。「我々は すべての提案を評価する義務 「そして、すべての株主の利益になるより良い提案があるかどうかを確認するため」と、シエナに拠点を置くCEOは先週土曜日に述べ、モンテ・デイ・パスキの株価は現在11ユーロ(正確には11,5ユーロ)であり、2022年の増資は2ユーロで行われたことを改めて指摘した。



