Son günlerde sektör tamamlayıcı emeklilik unutulmaktan kurtuldu ve bu sıkıntılı durumda zorlukla da olsa, yasa tarafından düzenlenen çeşitli biçimlere daha fazla ivme kazandırmayı amaçlayan bazı önerileri dolaşıma sokmayı başardı. İki önemli an, Covip Raporu 2024 Yeni başkanın düşünceleriyle mario pepe ve uzun bir danışma sürecinin ardından bir belgenin onaylanması İki Meclisli Denetleme Komisyonu senatörün başkanlığında sosyal güvenlik kurumları hakkında Alberto Bagnai.
Profesyonellerin emeklilik fonları inceleme altında
Belgede, İki Meclisli Komisyon sektöre çok fazla yer ve ilgi ayırmıştır. Sosyal güvenlik fonları Covip'in zaman içinde performansı garanti altına almak için ihtiyaç duyulan yatırımlar ve varlıklar üzerinde kontrol ve izleme görevine sahip olduğu serbest çalışanların sayısı.
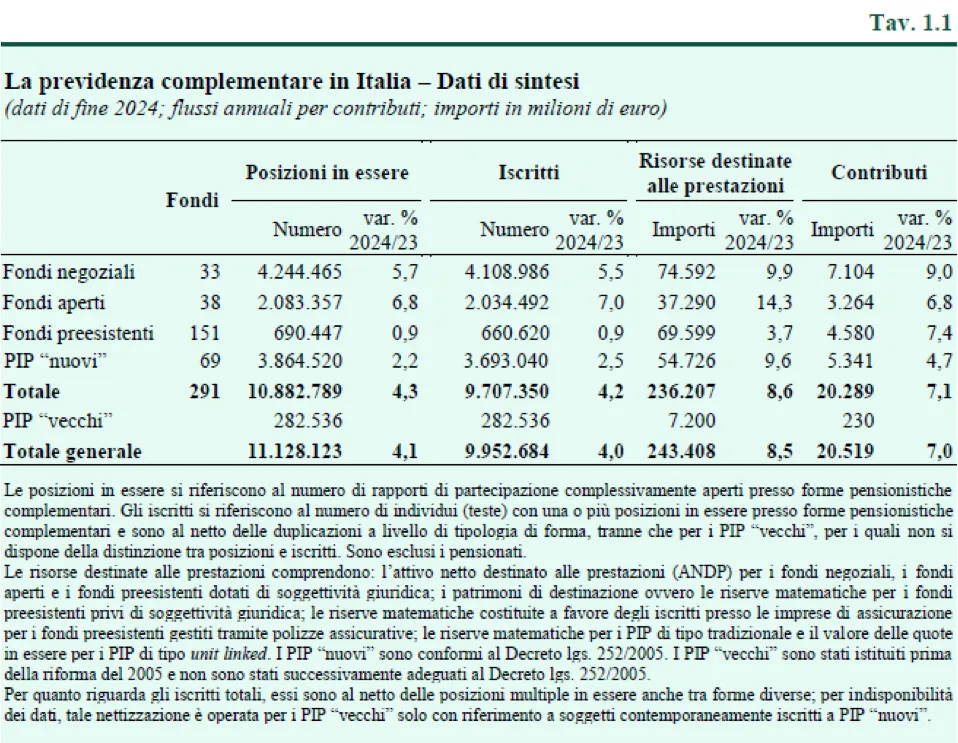
Covip'in ana fikri şu şekilde özetlenebilir: "Sistemin konsolidasyonu devam ediyor". Bu konsolidasyon aşağıdakilere dayanmaktadır: vermek: 2024 yılı sonu itibarıyla sistemde 291 adet ek emeklilik planı faaliyet göstermektedir. Bunlardan 33 adet müzakereli fon, 38 adet açık fon, 69 adet bireysel emeklilik planı (BEP) ve 151 adet önceden var olan fon bulunmaktadır. 1999 yılından bu yana plan sayısı, özellikle önceden var olan fon sayısı yarıdan fazla azalmıştır. İşletmecilerin ortalama büyüklüğündeki artış ölçek ekonomilerini tetiklemekte ve üyelerin lehine maliyet düşürme potansiyeli yaratmaktadır.
Tamamlayıcı emeklilik: daha fazla üye var, ancak ödeme yapmayanlar ve çekilmeler konusunda artan endişeler var
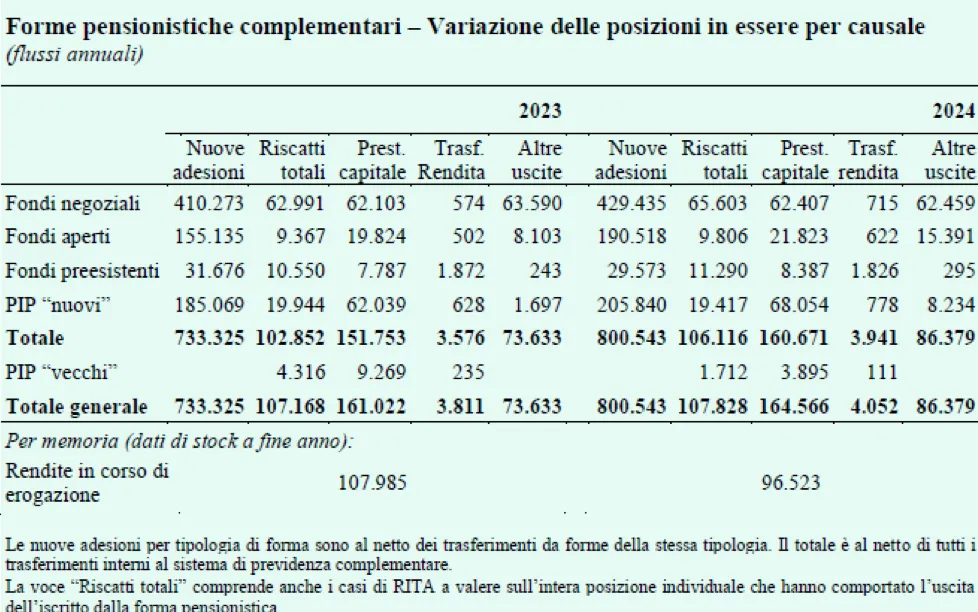
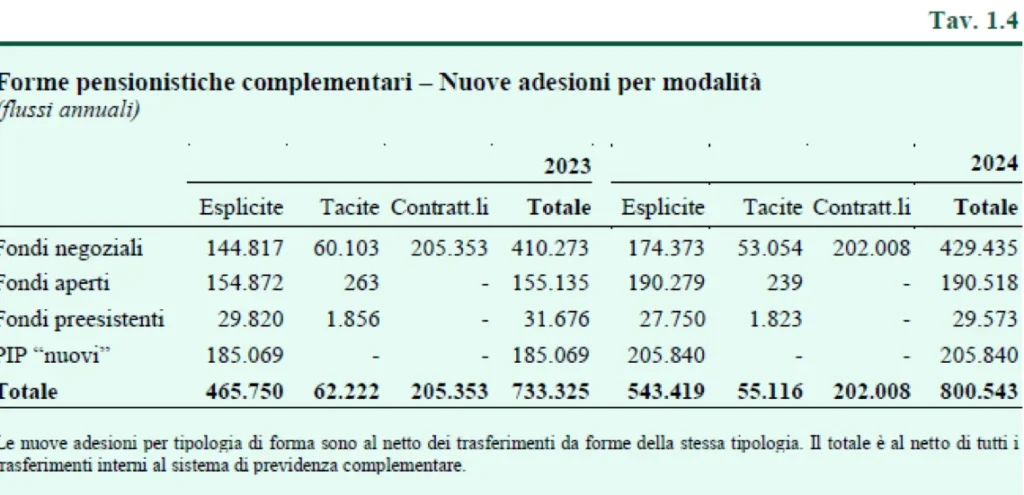
2024 yılı sonunda tamamlayıcı formlara kayıtlı 10'e göre %4 daha fazla olan yaklaşık 2023 milyon var. Çeşitli emeklilik planları arasında, ticaret fonları ve açık fonlar, sırasıyla %5,5 ve %7; daha az dinamik, %2,5'e eşit, Pip için büyüme. Ancak burada eşek ilk kez düşüyor. 2024'te katkı payı ödenen üyeler 7 milyondu, toplamın %72,3'ü. Kişi başına düşen ortalama katkı 2.890 avrodur; erkekler için kadınlardan yaklaşık beşte bir daha yüksektir.
Gli ödeme yapmayan üyeler, veya hiçbir ödeme yapılmamış olanlar, yaklaşık 2,7 milyona eşit, piyasada daha fazla mevcuttur emeklilik planları ve arasında kendi işinde çalışan. Sermayeleştirme emekliliğinin özellikleri nedeniyle, bu çalışanlar kayıtlı kalırlar çünkü zamanı geldiğinde, ödedikleri üzerinden emekli maaşını alacaklardır. Ancak bu bir fenomendir ilişkisel dağılım kısmen işgücü piyasasındaki hareketlilikle ilgili organizasyonel sorunlara bağlı olabileceği endişesi. Bu olgu büyüyor.
Avanslar ve geri ödemeler katkı miktarlarını zayıflatıyor
Diğer kritik hususlar şunlardır: gelişmeler ve fidye çünkü katkı miktarını zayıflatırlar. gelişmeler (TFR ile rekabet unsuru oluşturan ve sosyal güvenlik finansmanının rolünü kolaylaştırmayan) toplam 2,3 milyar TL tutarında olup, bunun 939 milyon TL'si müzakere edilen fonlarda, 768 milyon TL'si ise mevcut fonlarda bulunmaktadır.
Arasında nedensel, dikkat çekmek satın alma veya yenileme arasında ilk ev Konut için 1,1 milyar avro harcama ve ortalama 30 bin avro, özel bir vakaya atfedilemeyen nedenlerle toplam 1,1 milyar avro ve ortalama 8,4 bin avro tutarında harcama yapıldı.
Geçici ek emeklilik maaşları artırıldı (Rita): artan sayılar
Için fidye, toplamda 2 milyar avro, çoğunluğu ticaret fonları 850 milyon ve 677 milyon ile önceden var olan fonlarda. Geri ödemelerin en büyük payı toplam olanlardan oluşuyor: 1,6 milyar avro, ortalama 15.800 avroluk miktar. avans geçici ek emeklilik maaşları (Rita) arttı: toplam dağıtım 1,6 milyar avro (357'e göre 2021 milyon daha fazla) oldu, ortalama 57 bin avro tutarında; dağıtımların çoğunluğu, 1,4 milyar avro (306'e göre 2021 milyon daha fazla) önceden var olan fonlarda yoğunlaştı. Rita dağıtımlarından etkilenen pozisyon sayısı bir önceki yıla göre 28.800'e kıyasla 22.500'e çıktı; bunlardan 22.200'ü birikmiş tüm tutarı ilgilendiriyordu.
Önceki yıl, geri ödemeler 2 milyar avroya ve avanslar 2,5 milyar avroya ulaştı. Aynı yıl, çoğunlukla geçici ek emeklilik maaşları (Rita) olarak yaklaşık 1,9 milyar avro ödendi. önceden var olan emeklilik fonları.
2024 yılında sürümler emeklilik yönetimi13,2'tekinden 1,6 milyar avro daha fazla olan 2023 milyar avroya ulaştı. Yıl boyunca, sermayedeki emeklilik faydaları 5,2 milyar avroya ve yıllık gelirler 361 milyon avroya ulaştı. Tamamlayıcı formlarda biriktirilen toplam kaynaklar 243,4 milyar avroya ulaştı. Önceki yıla göre %8,5'e eşit olan artış, yaklaşık üçte ikisi yatırımların sonucundan ve üçte biri katkılar ile faydalar arasındaki denge nedeniyle kaynaklanmaktadır.
Varlıklar ve katkılar: tamamlayıcı emeklilik maaşları artıyor
Le birikmiş kaynaklar Bunlar, GSYİH'nın %11,1'ine ve İtalyan ailelerinin finansal varlıklarının %4'üne denk geliyor.
2024'te nakde çevrildiler katkıları 20,5 milyar avroya, bir önceki yıla göre %7 daha fazla. Çeşitli formlar arasında: 7,1 milyar müzakere edilen fonlardan toplandı; 3,3 milyar açık fonlardan ve 5,3 milyar Pip'ten; 4,6 milyar avro önceden var olan fonlara aktı.
Toplamın toplanan katkılar, akışı Kıdem Tazminatı Emeklilik fonlarına ödenen (Tfr) tutarı 8,6 milyar avro olup, üretim sisteminde üretilen toplam Tfr'nin yaklaşık dörtte birine denk gelmektedir.
Covip: Savunmasız işçileri engellemek için yeni bir modele ihtiyaç var
2024 yılında katkı payı ödenen üye sayısı 7 milyon, toplamın %72,3'ü. Kişi başına düşen ortalama katkı 2.890 avro; erkekler için bu miktar kadınlardan yaklaşık beşte bir daha fazla.
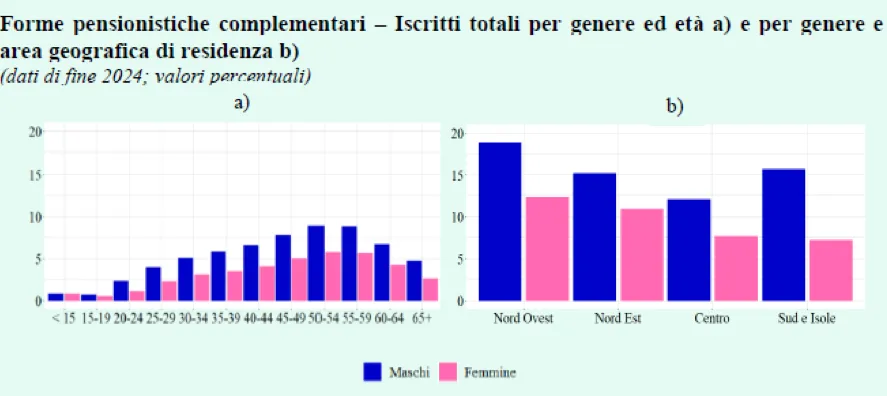
Cinsiyet açısından üyelerin kompozisyonu, cinsiyet lehine dengesizliğini korumaktadır. kadınToplamın %38,4'ünü oluşturan kadınların işgücüne katılımı, işgücüne katılım oranına göre yaklaşık 7 puan daha düşüktür.
L 'orta Çağ, 47 yaşında, cinsiyetler arasında önemli farklılıklar göstermiyor. Ancak 35 yaş altı üyelerin yüzdesi artıyor: toplamın %19,9'u, 2,3'a göre 2019 puan daha fazla.
İşgücüne katılım artıyor yaş ilerledikçeAncak katılım oranının en fazla arttığı yaş grubu 15-34 yaş arası en genç grup olup, 2024 yılı sonunda %29,9'a ulaşarak beş yıl öncesine göre 8,4 puan artış gösterdi.
Üyelerin çoğunluğu (%57,2) kuzey bölgeleri katılım oranının ulusal ortalamayı aştığı yerlerde. Ancak, güney bölgelerinin çoğunda daha düşük değerler ve ortalamadan belirgin şekilde düşük değerler kaydediliyor.
Geri çekilme ve birikim aşamasına ilişkin öneriler
Önerilere gelince, Covip daha büyük olanı vurgulayan bir varsayımdan yola çıkıyor kritiklik sektörün, emeklilik sistemi reformu çerçevesinde sermayeleştirme emeklilik planına atanan stratejik işleve karşılık gelmemesi nedeniyle. Genel olarak, ek emeklilik planlarına katılım hala açık bir ikilikle karakterize ediliyor. Üyelik, kuzey veya orta bölgelerde çalışan, erkek cinsiyetli ve olgun yaştaki "güçlü" işçiler arasında yaygın olmaya devam ediyor. Kadınların girişi zor olmaya devam ediyor zayıf bantlar işçiler, gençler, kadınlar ve güney bölgelerde yaşayanlar.
O zaman - Covip soruyor - kendimize bir şeyin nasıl olduğunu sormak mantıklı mı? tamamlayıcı emeklilik modeliBaşlangıçta büyüyen ve sürekli istihdam edilen aktif bir nüfus için tasarlanıp inşa edilen, gelişmiş ekonomik olarak en savunmasız insanları etkili bir şekilde engellemek ve daha geniş anlamda, yapısı, tercihleri ve öncelikleri değişen bir toplumsal gerçekliği engellemek.
Vergi müdahaleleri ve sigortanın rolü
için ek emeklilik hükmünün yeniden başlatılması, her şeyden önce konuya olan ilgiyi ve bununla birlikte merak ve bilgiyi artıran geniş ve etkili bir bilgilendirme kampanyası planlamak önemlidir. Ayrıca olumlu bakmak da önemlidir mekanizmalar katılımı daha otomatik hale getiren, örneğin sessizlik-onay (şu anda yalnızca ilk kez işe alınanlar için geçerlidir) veya otomatik kayıt yeniden değerlendirme olanağıyla. Otomatik üyelik mekanizmalarında, üyeyi ihtiyaçlarına ve özelliklerine mümkün olduğunca uygun katılım çözümlerine yönlendirmek için kullanılan yöntemler önemlidir. Bu, "seçiminin tanımlanmasının" yapıldığı bir mimaridir.varsayılan”yani, onların yöneldiği hedef sessiz konular ele alındı.
Varsayılan satır ve yaşam döngüsü modellerinin seçilmesi
Yasa koyucunun 2005'te yaptığı, sessiz çalışanların TFR'sinin transferi için varsayılan olarak garantili satırı belirleyen seçim - yani TFR yeniden değerleme oranına kıyaslanabilir bir garanti ile desteklenen - üretilen etkilerle ilişkili olarak değerlendirilmelidir. Son on yılda gözlemlenen yönetim sonuçları, ortalama yıllık getiriler daha yüksek öz sermaye içeriğine sahip hatların bileşikleri, aynı zaman ufkunda garantili hatların bileşiklerini önemli ölçüde aşmaktadır. Bu durum, gözlem süresinin uzatılmasıyla doğrulanmaktadır. Garantili hat, bir öz sermaye bileşenineredeyse hiçbir şey. Emeklilik portföyünde önemli bir öz sermaye bileşeninin varlığı bunun yerine daha uygundur risk-getiri beklentileri orta-uzun vadeli bir yatırımın. Sessiz çalışanların, özellikle genç olanların katkı akışlarının garantili bir çizgide yerleştirilmesi, bu nedenle karlılık açısından bir fırsat kaybını belirler ve ayrıca sonucu vade sonunda büyük ölçüde ipotek altına alır. Bir seviyede tanımlama düzenleyici Varsayılan bir çizginin, sessiz olmayan öznelerin katılım tercihlerini dolaylı olarak yönlendiren bir unsur olarak da düşünülebileceği düşünülmektedir. Bu nedenle, en iyi uluslararası uygulamaları kopyalayan ve OECD'nin de bu konuda bir süredir dile getirdiği önerileri izleyen bir "yaşam döngüsü" modelinin kullanımından kaynaklanan çizgiyi varsayılan bir tercih olarak öngörmek daha tutarlı olacaktır.
Model, üyeyi zaman zaman farklı sektörlere dinamik olarak yerleştirir ve böylece kendi performansını optimize eder. risk-getiri profili yaşam döngüsünün aşamalarını takip ederek.
Dekümülasyon aşamasında olası alternatif seçenekler
Sistemin insanların ihtiyaçlarına yanıt verme yeteneğini geliştirmeyi amaçlayan başka bir evrimsel müdahale, performans teslim aşamasıyla ilgili olabilir. Bilindiği gibi, sistemin dönüştürülmesi gerekir yıllık gelirhayat sigortası Bireysel pozisyonun en az %50'si, sermaye katkılarının ise marjinal bir rol oynaması.
Ancak üyelerin tercihlerinin -aynı zamanda- Costi ve dönüşüm katsayıları Sigorta şirketlerinin uyguladığı sermayenin – diğer yönde hareket ettiği, sermaye biçimindeki faydaya açık bir tercih gösterdiği görülmektedir.
Bu profildeki uluslararası deneyimler göz önüne alındığında, hayat sigortasına ek olarak, diğerleri ödeme seçenekleri, gözlemlenen tercihleri daha iyi karşılayabilir.
Planlanmış çekimler ve daha fazla esneklik
Bu kanıtlar göz önüne alındığında, Covip, emeklilik fonunun emeklilik ödemelerini doğrudan planlı çekimler şeklinde (sigorta şirketlerinin katılımı olmadan) ödemesine izin verme fırsatını, 2017 yılında tanıtılan bir tedbir olan Rita'da (Geçici Tamamlayıcı Beklenen Gelir) olana benzer şekilde görüyor.
Özellikle emeklilik şartlarına ulaşıldığında, örneğin, üyenin fon içindeki birikmiş tutarı koruması karşılığında, sonraki kısmi çekilmeler.
Tamamlayıcı emeklilik düzenlemesinin sınırları, avantajları ve korunması
Çekilebilir tutarlar şu şekilde olabilir: sabit miktar, emeklilik fonu tarafından ödenen geçici bir yıllık gelirin özelliklerini varsayarak veya serbestçe belirlenebilir. Her iki durumda da, bir aşan çekimler azami yıllık miktar beklenen kalan yaşam süresine orantılı olup, bu da yaşlılıkta ek emeklilik sağlanmasının koruyucu rolünü teyit etmektedir.
Geri çekilmelerin kademeli olması, aynı zamanda, bize, bu durumdan faydalanmaya devam etmemizi sağlayacaktır. sonuçlar arasında yönetim arasında kaynaklar ve aslında üyenin yatırım zaman ufkunu artıracaktır.
Sırasında dekümülasyon aşaması, erken ölüm durumunda henüz çekilmemiş olan sermaye yararlanıcıların yararına kalır; bu katılımdaki faizi artırır. Bugüne kadar, saf bir hayat anüitesi seçilmesi durumunda, aynısı yalnızca yararlanıcıya ve aynı kişinin yaşam süresi boyunca ödenirdi.
Avrupa Emeklilik Ürünlerine Doğru Yakınlaşma (Pepp)
Bu yenilikler, hizmet sunma yöntemlerinin halihazırda öngörülenlerle uyumlu hale getirilmesine olanak tanıyacaktır. Pan-Avrupa Bireysel Emeklilik Ürünleri (Pepp) henüz İtalya'da faaliyet göstermese de kurulabilir ve yaygınlaştığında bu açıdan rekabet gücü daha da artacaktır.
Doğa müdahaleleri mali Bu durumda İtalyan ek emeklilik sistemine katılımın artırılmasında önemli bir kaldıraç görevi görebilirler.
Kesintiyi geri kazanma ve katılımı teşvik etme mekanizmaları
Ayrıca, iki meclisli komisyonun belgesi bu önerileri inceler. Tamamlayıcı emeklilik planlarına katılımın daha da artırılmasını teşvik etmek amacıyla, Covip tarafından da iki husus vurgulanır. Birincisi, bir kurtarma mekanizması arasında pozitif fark arasında mahsup edilebilirlik eşiği arasında katkı bu tür emeklilik planlarına veMiktar aslında getirdi çıkarımda; bu, kayıt sırasında beklenen eşik değerinin (5.164,57 avro) ötesinde emeklilik tasarrufu olarak tahsis etmek için yeterli gelire sahip olmayanlar için bir teşvik olacaktır ve bu meblağları çalışma hayatlarının sonraki aşamalarında geri alma olasılığı vardır. Ayrıca, mali açıdan bağımlı kişiler (özellikle çocuklar) söz konusu olduğunda, bu kesinti sınırı, yeterli bir ek emeklilik faydasının yaratılmasını teşvik etmek için ek emeklilik planına kayıtlı kişi sayısını hesaba katacak şekilde artırılmalıdır. Aslında, perspektifte, zorunlu emeklilik hükümlerinin ikame oranı – yani ilk yıllık emeklilik taksiti ile alınan son yıllık maaş arasındaki oran – özellikle daha kesintili kariyerlerde %60'ın altındaki değerlere ulaşabilir. Bu bağlamda, “Dini reformu”nun “toplumsal olarak vazgeçilmez” olarak tanımlanan son maaşa ilişkin olarak %61,4 brüt ve %68 net katkı oranında bir ikame oranı belirlediğine dikkat çekilmelidir.
Anüite dağıtım aşamasında kritik konular ve sigorta koşullarının şeffaflığı
İkincisi konuyla ilgilidir annuity dağıtım aşaması (emeklilikte), sistemin sigortanın münhasır rolünü ve yararlanıcının birikmiş sermayeyi bir anüiteye dönüştürmek için uygun tabloların uygulanmasıyla birlikte bir hayat anüitesi seçeneği ile koşullara bağlı olarak kısmi veya tam olabilen sermayeyi çekme seçeneği arasında "kuru" bir seçim yapma zorunluluğunu öngördüğü. Soruşturma ayrıca, anlaşmaların süresi sigortanın süresi genellikle 3/5 yıldır ve bu nedenle katkı süresinden (ortalama 25/30 yıl) daha azdır. Bu zaman boşluğu üyenin aleyhine olacak şekilde, fona katılma eyleminden sonra ekonomik koşulların kötüleşmesini mümkün kılar. Sigorta şirketlerinin de başvurduğu durumların ortaya çıktığı belirtilmelidir dönüşüm katsayıları birikmiş sermayenin gelir tarafında Daha "cezalandırma"onlara kıyasla INPS tarafından kullanılır, ayrıca çeşitli tamamlayıcı emeklilik formları tarafından hazırlanan çevrimiçi başvuruların şeffaflığı ve eksiksizliği ile ilgili dikkat profilleri, üyelerin emeklilik faydalarının simülasyonu için. Bu, yürürlükteki "Amato reformunun" 62 yıllık geçerliliğinden sonra sigortalıya eşit bir "kapsam derecesi" garanti edilmesi gereken bir çalışanın "tipik rakamına" (37 yaşında, 2 yıllık katkı, maaşta yıllık %20 artış) dayanmaktadır (yani %33'lük bir katkı oranı ve yıllık %1,5'lik bir GSYİH büyüme oranı varsayılarak).