विशिष्ट क्रेडिट से संबंधित डेटा का संग्रह, जिसमें तीन व्यापार संघ (एसिफ़ैक्ट, एसिलिया और एसोफ़िन) शामिल हैं, जिनमें क्रमशः फैक्टरिंग, लीज़िंग और घरेलू क्रेडिट क्षेत्रों में सक्रिय बैंक और वित्तीय मध्यस्थ शामिल हैं, सहयोग के दसवें वर्ष तक पहुंच गया है। तीन संघों द्वारा निगरानी किए गए सभी डेटा से संबंधित कुल मुख्य मैक्रोइकॉनॉमिक संकेतकों की तुलना में राष्ट्रीय आर्थिक पैनोरमा में विशेष महत्व रखता है।
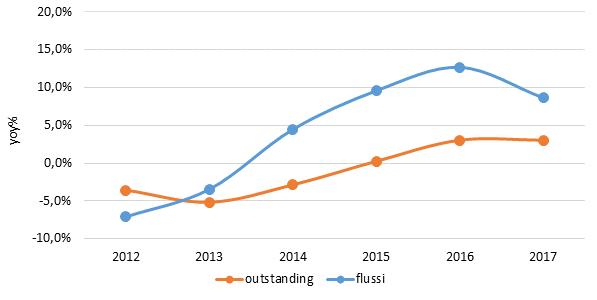
2017 के अंत में, विशेष ऋण का स्टॉक, कुल लगभग 480 बिलियन यूरो, ने +3,0% की वृद्धि दर्ज की, जो कि पिछले वर्ष दर्ज की गई थी। नए संवितरण में +8,7% की वृद्धि हुई, जो 338 बिलियन यूरो से अधिक था: हालांकि, 2016 की तुलना में गतिशीलता कुछ हद तक धीमी हो गई, जब विकास दो अंकों में था।
चित्र 1 - विशिष्ट ऋण प्रवाह और बकाया का वार्षिक विकास
विशिष्ट क्रेडिट इतालवी अर्थव्यवस्था में एक विशेष रूप से महत्वपूर्ण भूमिका निभाता है और इसे इसके मूल्य और कुछ व्यापक आर्थिक समुच्चय के बीच संबंधों से देखा जा सकता है, जो व्यवसायों और घरों के वित्तपोषण के लिए एक उपकरण के रूप में इसकी प्रासंगिकता दिखाते हैं। 2017 में विशेष ऋण का नया उत्पादन बैंकों और वित्तीय मध्यस्थों के कुल ऋण का 24,6% था, जबकि सकल घरेलू उत्पाद पर घटना 19,7% थी, जो लगभग एक प्रतिशत अंक बढ़ रही थी। विशिष्ट ऋण वित्त व्यवसायों के उद्देश्य से कुल मध्यम अवधि के निवेश का 8,9%; परिवारों को देखते हुए, विशेष ऋण वर्ष के दौरान उनके द्वारा किए गए कुल व्यय का 8,7% दर्शाता है।
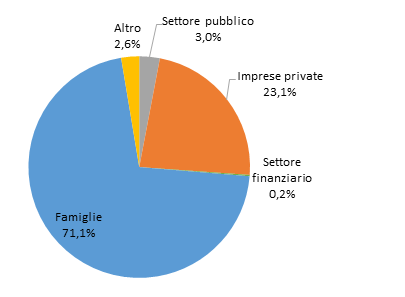
और यह निश्चित रूप से घर और व्यवसाय हैं जो विशेष क्रेडिट का सबसे अधिक उपयोग करते हैं, जो वास्तव में 71,1% के लिए घरेलू क्रेडिट जरूरतों (उपभोक्ता क्रेडिट लेनदेन और रियल एस्टेट बंधक के माध्यम से) को पूरा करने के लिए और 23,1% क्रेडिट जरूरतों के लिए है। कंपनियां, विशेष रूप से लीजिंग और फैक्टरिंग लेनदेन के माध्यम से। शेष शेयर सार्वजनिक क्षेत्र (3,0%) को संदर्भित करते हैं, जो ज्यादातर फैक्टरिंग संचालन, वित्तीय क्षेत्र द्वारा 0,2% और अन्य विषयों द्वारा 2,6% के लिए वित्तपोषित है।
चित्र 2 - वित्तपोषित क्षेत्र द्वारा विशेष ऋण का विभाजन (31.12.2017 को बकाया)
बाजार में सक्रिय ऑपरेटरों द्वारा वित्तपोषित नए क्रेडिट प्रवाह के संदर्भ में क्षेत्र की पेशकश का विस्तार से विश्लेषण करते हुए, हम कला के अनुसार वित्तीय मध्यस्थों के बीच विभाजित विशेष ऑपरेटरों की व्यापकता पर ध्यान देते हैं। 106, अन्य मध्यस्थ और विशेष बैंक, जो एक साथ 2 में कुल संवितरित के लगभग 3/2017 का प्रतिनिधित्व करते हैं, जबकि सामान्य बैंकों के लिए 34,2% जिम्मेदार है। विशेष महत्व कला के अनुसार वित्तीय मध्यस्थों द्वारा कवर किया गया है। 106 जो विशेष ऋण (43,6%) का सबसे बड़ा हिस्सा वित्तपोषित करता है।
स्टॉक डेटा के संबंध में, सामान्य बैंकों की व्यापकता की पुष्टि की जाती है, जो 59,4 को बकाया का 31.12.2017% है। दूसरी ओर, विशेष ऑपरेटरों में, जो एक साथ शेष 40,6% का प्रतिनिधित्व करते हैं, कला के अनुसार वित्तीय मध्यस्थ हैं। 106 के पास सबसे बड़ा हिस्सा (23,1%) है, जिसके बाद विशेष बैंकों का 16,7% है।