

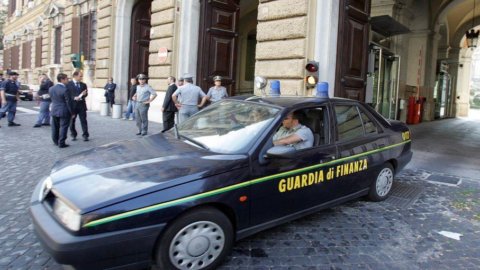
La condena de los profesionales que hayan colaborado con el empresario en la comisión de delitos fiscales debe dar lugar a la suspensión automática de la inscripción en el registro profesional. Así lo afirmó el comandante general de la Guardia di Finanza, Saverio Capolupo, ante la Comisión de Hacienda del Senado, en el marco de las audiencias sobre la relación entre las autoridades fiscales y los contribuyentes.
La experiencia en la materia -dijo Capolupo- demuestra que las formas más sofisticadas de sustracción de materia imponible al fisco, a través de operaciones de elusión, abuso de derecho y defraudación transnacional, tienen la característica de haber sido ideadas por profesionales sin escrúpulos, que jugaron el papel de directores de las arquitecturas ilícitas. Para llevar a cabo sus fines delictivos, en efecto, las empresas y empresarios se sirven de los servicios de consultores o peritos que, mediante la elaboración de ingeniosos paquetes tributarios o societarios, permiten encubrir la transferencia al exterior de sumas provenientes de la evasión o para crear formas complejas de evitación.
En estos casos, por supuesto, el profesional concursa en la comisión de delitos fiscales, pero el actual artículo 12 del decreto legislativo 74 de 2000 se limita a prever, como sanción accesoria, la inhabilitación del profesional de uno a cinco años desde la funciones de representación y asistencia en materia tributaria. Necesitamos fortalecer la reacción del sistema judicial ante estas conductas delictivas -argumentó el general Capolupo-, imposibilitando que el profesional condenado ejerza su profesión en cualquier forma. Esto con el fin no sólo de aumentar la disuasión de las sanciones -prosiguió-, sino también de salvaguardar mejor el prestigio de los muchos consultores honestos.
Otro punto débil de la legislación, que saca a relucir las armas de la lucha contra la evasión fiscal, está en la disciplina del litigio tributario - dijo Capolupo -, que ayuda a distanciar el alcance de la recaudación de impuestos evadidos de los resultados de las liquidaciones tributarias. realizadas por la administración financiera. La reciente ley de habilitación fiscal preveía una reorganización de los litigios, pero es sobre todo importante mejorar la profesionalidad de los jueces fiscales, posiblemente contemplando carreras a tiempo completo; pero también reforzando el aún insatisfactorio régimen de incompatibilidades.
Los instrumentos para la definición facilitada de las determinaciones tributarias también están bajo el fuego de la Guardia di Finanza. Si bien estas herramientas son útiles para llegar a una definición consensuada de las obligaciones tributarias, por otro lado, su atractivo cada vez mayor también permite reducir al mínimo las sanciones, produciendo el efecto de debilitar la eficacia y la disuasión de los controles.
En este marco, debe ser excluida - según la Fiamme Gialle - la posibilidad de que los contribuyentes presenten ante el tribunal elementos no presentados en el momento de la inspección fiscal, aunque ya disponibles.
Además -observó el comandante general- la falta de definición por parte del legislador de parámetros normativos precisos de referencia para el contribuyente, pero también para la administración financiera, como en el caso del abuso de derecho, puede generar discrepancias entre la fase de control y aquella de evaluación o litigio.
Entre las demás solicitudes realizadas por la Guardia di Finanza al Senado, la posibilidad de imponer directamente las sanciones por las infracciones detectadas en relación con los recibos y comprobantes fiscales, sin esperar a la disposición de la Agencia Tributaria.
Finalmente, las Fiamme Gialle han pedido la unificación de las numerosas bases de datos existentes en las diversas estructuras de la administración financiera (Departamento de Hacienda y Agencias Tributarias) en una única plataforma informática, para garantizar la interconexión y homogeneidad de los datos y estandarizar los procedimientos de acceso. Además, la Guardia di Finanza debería poder tener libre acceso no solo a todas las bases de datos existentes en la administración financiera, sino también a las bases de datos de otros organismos estatales.



