সাম্প্রতিক দিনগুলিতে, এই খাতটি পরিপূরক পেনশন বিস্মৃতি থেকে বেরিয়ে এসেছে এবং এই সমস্যাপূর্ণ পরিস্থিতিতে কষ্ট করে, আইন দ্বারা নিয়ন্ত্রিত বিভিন্ন রূপকে আরও বেশি গতি দেওয়ার লক্ষ্যে কিছু প্রস্তাব প্রচারে সক্ষম হয়েছে। দুটি গুরুত্বপূর্ণ মুহূর্ত ছিল উপস্থাপনা সম্পর্কিত কোভিপ রিপোর্ট ২০২৪ নতুন রাষ্ট্রপতির বিবেচনার সাথে মারিও পেপে এবং দীর্ঘ পরামর্শ প্রক্রিয়ার পর - একটি নথির অনুমোদন দ্বিকক্ষবিশিষ্ট তত্ত্বাবধান কমিশন সিনেটরের সভাপতিত্বে সামাজিক নিরাপত্তা প্রতিষ্ঠানগুলির উপর আলবার্তো বাগনাই.
পেশাদারদের পেনশন তহবিল যাচাই-বাছাইয়ের আওতায়
দ্বিকক্ষবিশিষ্ট কমিশন, নথিতে, এই খাতের জন্য অনেক স্থান এবং আগ্রহ উৎসর্গ করেছে সামাজিক নিরাপত্তা তহবিল যেসব ফ্রিল্যান্সারের উপর কোভিপের বিনিয়োগ এবং সম্পদের নিয়ন্ত্রণ এবং পর্যবেক্ষণের কাজ রয়েছে, তাদের সময়ের সাথে সাথে কর্মক্ষমতা নিশ্চিত করার জন্য।
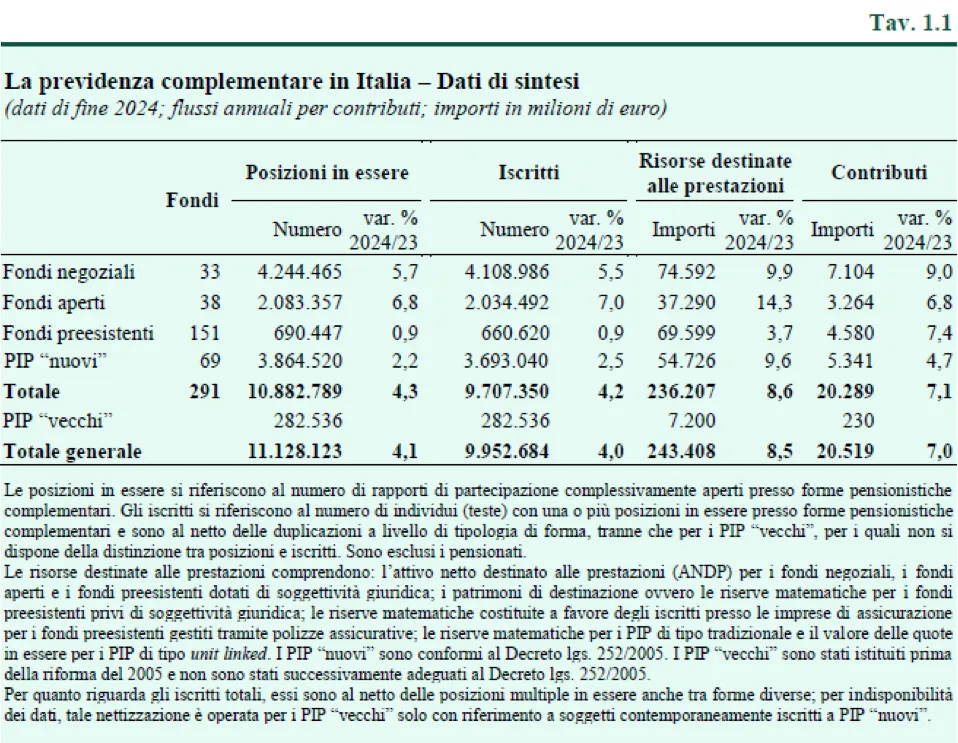
কোভিপের মূলমন্ত্রটি নিম্নরূপে সংক্ষেপে বলা যেতে পারে: "সিস্টেমের একত্রীকরণ অব্যাহত রয়েছে"। এই একত্রীকরণ নিম্নলিখিত বিষয়গুলির উপর ভিত্তি করে তৈরি dati: ২০২৪ সালের শেষে, সিস্টেমে ২৯১টি সম্পূরক পেনশন স্কিম চালু ছিল, যার মধ্যে ৩৩টি আলোচনাকৃত তহবিল, ৩৮টি উন্মুক্ত তহবিল, ৬৯টি ব্যক্তিগত পেনশন পরিকল্পনা (PIP) এবং ১৫১টি পূর্ব-বিদ্যমান তহবিল; ১৯৯৯ সাল থেকে, প্রকল্পের সংখ্যা অর্ধেকেরও বেশি কমে গেছে, বিশেষ করে পূর্ব-বিদ্যমান তহবিলের সংখ্যা; অপারেটরদের গড় আকার বৃদ্ধির ফলে অর্থনীতির আকার বৃদ্ধি পায়, যার ফলে সদস্যদের সুবিধার জন্য খরচ কমানোর সম্ভাব্য মার্জিন তৈরি হয়।
সম্পূরক পেনশন: আরও সদস্য, কিন্তু অ-প্রদানকারী এবং উত্তোলনের বিষয়ে ক্রমবর্ধমান উদ্বেগ
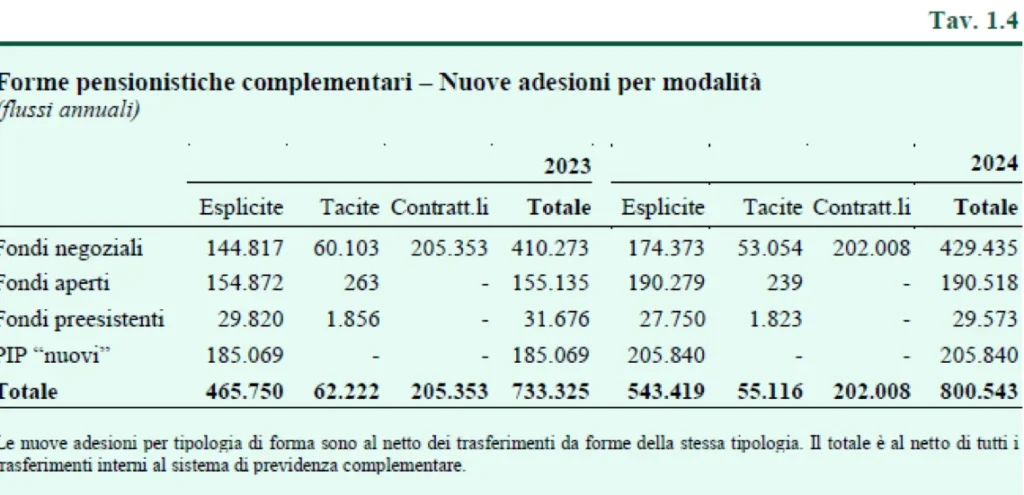
২০২৪ সালের শেষে, পরিপূরক ফর্মে নথিভুক্ত প্রায় ১ কোটি, যা ২০২৩ সালের তুলনায় ৪% বেশি। বিভিন্ন পেনশন প্রকল্পের মধ্যে, ট্রেডিং তহবিল এবং খোলা তহবিলযথাক্রমে ৫.৫ এবং ৭%; পিপের জন্য কম গতিশীল, ২.৫% এর সমান, প্রবৃদ্ধি। কিন্তু এখানে প্রথমবারের মতো গাধার সংখ্যা কমেছে। ২০২৪ সালে যাদের জন্য অবদান রাখা হয়েছিল তাদের সংখ্যা ছিল ৭০ লক্ষ, যা মোটের ৭২.৩%। মাথাপিছু গড় অবদান ২,৮৯০ ইউরো; পুরুষদের জন্য এটি মহিলাদের তুলনায় প্রায় এক পঞ্চমাংশ বেশি।
The বেতন না দেওয়া সদস্যরা, অথবা যার জন্য কোনও অর্থ প্রদান করা হয়নি, প্রায় ২.৭ মিলিয়নের সমান, বাজার পেনশন প্রকল্পগুলিতে এবং এর মধ্যে আরও বেশি উপস্থিত রয়েছে স্বনির্ভর। মূলধন পেনশনের বৈশিষ্ট্যের কারণে, এই কর্মীরা নিবন্ধিত থাকে কারণ, যখন সময় আসবে, তখন তারা তাদের প্রদত্ত অর্থের উপর পেনশন সংগ্রহ করবে। যাইহোক, এটি একটি ঘটনা সহযোগী বিচ্ছুরণ উদ্বেগজনক যে আংশিকভাবে শ্রমবাজারে গতিশীলতা সম্পর্কিত সাংগঠনিক সমস্যার উপর নির্ভর করতে পারে। এই ঘটনাটি ক্রমবর্ধমান।
অগ্রিম এবং রিডেম্পশন অবদানের পরিমাণকে দুর্বল করে দেয়
অন্যান্য গুরুত্বপূর্ণ দিকগুলি হল পূর্বাভাস এবং মুক্তিপণ কারণ তারা অবদানের পরিমাণকে দুর্বল করে দেয়। পূর্বাভাস (যা TFR-এর সাথে প্রতিযোগিতার কারণ এবং যা সামাজিক নিরাপত্তা অর্থায়নের ভূমিকা সহজতর করে না) এর পরিমাণ ছিল ২.৩ বিলিয়ন, যার মধ্যে ৯৩৯ মিলিয়ন আলোচনার তহবিল এবং ৭৬৮ মিলিয়ন পূর্বে বিদ্যমান তহবিল।
মাঝে কার্যকারণ, আলাদা হওয়া ক্রয় বা সংস্কার ডেলা প্রথম বাড়ি আবাসন, যার বিতরণ ১.১ বিলিয়ন ইউরো এবং গড়ে ৩০ হাজার ইউরো, এবং নির্দিষ্ট কারণে নয়, মোট ১.১ বিলিয়ন যার গড় পরিমাণ ৮.৪ হাজার ইউরো।
অস্থায়ী সম্পূরক পেনশন অগ্রিম (রিটা): ক্রমবর্ধমান সংখ্যা
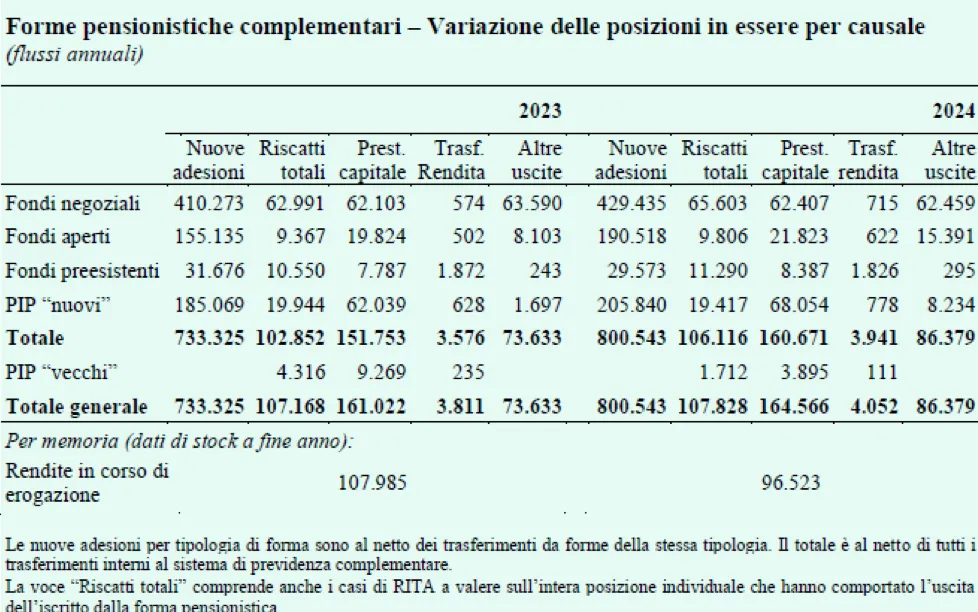
জন্য মুক্তিপণ, মোট ২ বিলিয়ন ইউরো, যার বেশিরভাগই কেন্দ্রীভূত ছিল ট্রেডিং তহবিল ৮৫০ মিলিয়ন এবং পূর্বে বিদ্যমান তহবিল ৬৭৭ মিলিয়ন। খালাসের সবচেয়ে বড় অংশ মোট খালাসের মধ্যে রয়েছে: ১.৬ বিলিয়ন ইউরো যার গড় পরিমাণ ১৫,৮০০ ইউরো। অগ্রিম অস্থায়ী সম্পূরক পেনশন (রিটা) বৃদ্ধি পেয়েছে: সামগ্রিক বিতরণ ছিল ১.৬ বিলিয়ন ইউরো (২০২১ সালের তুলনায় ৩৫৭ মিলিয়ন বেশি), গড়ে ৫৭ হাজার ইউরো; বেশিরভাগ বিতরণ, ১.৪ বিলিয়ন ইউরো (২০২১ সালের তুলনায় ৩০৬ মিলিয়ন বেশি), পূর্ব-বিদ্যমান তহবিলে কেন্দ্রীভূত ছিল। রিটা বিতরণের ফলে ২৮,৮০০টি পদ প্রভাবিত হয়েছিল, যা আগের বছরের ২২,৫০০ থেকে বেশি; এর মধ্যে ২২,২০০টি সম্পূর্ণ সঞ্চিত পরিমাণের সাথে সম্পর্কিত।
আগের বছর, খালাসের পরিমাণ ছিল ২ বিলিয়ন ইউরো এবং অগ্রিম ছিল ২.৫ বিলিয়ন ইউরো। একই বছরে, প্রায় ১.৯ বিলিয়ন ইউরো অস্থায়ী সম্পূরক বার্ষিকী (রিটা) প্রদান করা হয়েছিল, যার বেশিরভাগই পূর্বে বিদ্যমান পেনশন তহবিল.
২০২৪ সালে মুক্তিপ্রাপ্ত পেনশন ব্যবস্থাপনামোট ১৩.২ বিলিয়ন ইউরো, যা ২০২৩ সালের তুলনায় ১.৬ বিলিয়ন বেশি। বছরে, মূলধনে পেনশন সুবিধার পরিমাণ ছিল ৫.২ বিলিয়ন ইউরো এবং বার্ষিকীতে ৩৬১ মিলিয়ন ইউরো। পরিপূরক আকারে মোট সম্পদের পরিমাণ ছিল ২৪৩.৪ বিলিয়ন ইউরো। আগের বছরের তুলনায় এই বৃদ্ধি, ৮.৫% এর সমান, বিনিয়োগের ফলাফল থেকে প্রায় দুই-তৃতীয়াংশ এবং অবদান এবং সুবিধার মধ্যে ভারসাম্য থেকে এক-তৃতীয়াংশ বৃদ্ধি পেয়েছে।
সম্পদ এবং অবদান: সম্পূরক পেনশন বৃদ্ধি পাচ্ছে
Le সঞ্চিত সম্পদ এগুলি জিডিপির ১১.১% এবং ইতালীয় পরিবারের আর্থিক সম্পদের ৪% এর সমান।
২০২৪ সালে তাদের নগদ অর্থ প্রদান করা হয়েছিল অবদানসমূহের ২০.৫ বিলিয়ন ইউরোর জন্য, যা আগের বছরের তুলনায় ৭% বেশি। বিভিন্ন ধরণের মধ্যে: আলোচিত তহবিল থেকে ৭.১ বিলিয়ন সংগ্রহ করা হয়েছিল; ৩.৩ বিলিয়ন উন্মুক্ত তহবিল থেকে এবং ৫.৩ বিলিয়ন পিপ থেকে; ৪.৬ বিলিয়ন ইউরো পূর্ব-বিদ্যমান তহবিলে প্রবাহিত হয়েছিল।
মোটের মধ্যে সংগৃহীত অবদান, এর প্রবাহ বিচ্ছেদের বেতন পেনশন তহবিলে প্রদত্ত (Tfr) ৮.৬ বিলিয়ন ইউরো, যা উৎপাদন ব্যবস্থায় উৎপাদিত মোট Tfr এর প্রায় এক চতুর্থাংশ।
কোভিপ: দুর্বল কর্মীদের আটকানোর জন্য একটি নতুন মডেল প্রয়োজন
২০২৪ সালে যাদের জন্য অবদান রাখা হয়েছিল তাদের সংখ্যা ৭০ লক্ষ, যা মোট অবদানের ৭২.৩%। মাথাপিছু গড় অবদান ২,৮৯০ ইউরো; পুরুষদের ক্ষেত্রে এটি মহিলাদের তুলনায় প্রায় এক পঞ্চমাংশ বেশি।
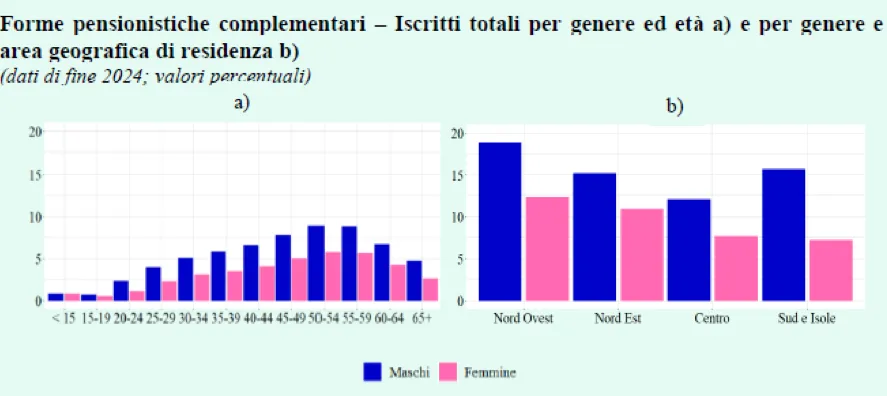
লিঙ্গের ক্ষেত্রে, সদস্যদের গঠন ভারসাম্যহীন রয়ে গেছে দেয়, যা মোটের ৩৮.৪%। কর্মশক্তির তুলনায়, পুরুষদের তুলনায় নারীর অংশগ্রহণ প্রায় ৭ শতাংশ কম।
দ্যমধ্যবয়স৪৭ বছর বয়সী, লিঙ্গের মধ্যে উল্লেখযোগ্য পার্থক্য দেখায় না। তবে, ৩৫ বছরের কম বয়সী সদস্যদের শতাংশ বৃদ্ধি পাচ্ছে: মোটের ১৯.৯%, যা ২০১৯ সালের তুলনায় ২.৩ শতাংশ বেশি।
কর্মীবাহিনীতে অংশগ্রহণ বাড়ছে বয়স বাড়ার সাথে সাথেতবে, ১৫ থেকে ৩৪ বছর বয়সীদের মধ্যে অংশগ্রহণের হার সবচেয়ে বেশি বৃদ্ধি পাচ্ছে, ২০২৪ সালের শেষে ২৯.৯% এ পৌঁছেছে, যা পাঁচ বছর আগের তুলনায় ৮.৪ শতাংশ বেশি।
অধিকাংশ সদস্য, ৫৭.২%, এখানে বাস করেন উত্তর অঞ্চল যেখানে অংশগ্রহণের হার জাতীয় গড়ের চেয়ে বেশি। তবে, দক্ষিণাঞ্চলের বেশিরভাগ অঞ্চলে নিম্ন মান এবং গড়ের চেয়ে নিশ্চিতভাবে কম রেকর্ড করা হয়েছে।
প্রত্যাহার এবং ডিকিউমুলেশন পর্বের প্রস্তাবনা
প্রস্তাবগুলির ক্ষেত্রে, কোভিপ এমন একটি অনুমান থেকে শুরু করে যা বৃহত্তর বিষয়গুলিকে তুলে ধরে criticality এই খাতের মূলধন পেনশন প্রকল্পের সাথে পেনশন ব্যবস্থা সংস্কারের কাঠামোর মধ্যে নির্ধারিত কৌশলগত কার্যাবলীর সাথে সঙ্গতিপূর্ণ নয়। সামগ্রিকভাবে, সম্পূরক পেনশন প্রকল্পে অংশগ্রহণ এখনও একটি স্পষ্ট দ্বৈততা দ্বারা চিহ্নিত। উত্তর বা মধ্য অঞ্চলে নিযুক্ত "শক্তিশালী" কর্মীদের মধ্যে, পুরুষ লিঙ্গ এবং পরিণত বয়সের মধ্যে সদস্যপদ এখনও বিরাজ করছে। মহিলাদের প্রবেশ এখনও কঠিন। দুর্বল ব্যান্ড দক্ষিণাঞ্চলের শ্রমিক, তরুণ, মহিলা এবং বাসিন্দাদের সংখ্যা।
তাহলে কি এটা যুক্তিসঙ্গত - কোভিপ জিজ্ঞাসা করে - নিজেদেরকে জিজ্ঞাসা করা যে কীভাবে একটি সম্পূরক পেনশন মডেলপ্রাথমিকভাবে ক্রমবর্ধমান এবং ক্রমাগত নিযুক্ত সক্রিয় জনসংখ্যার জন্য কল্পনা করা এবং নির্মিত, হতে পারে উন্নত অর্থনৈতিকভাবে সবচেয়ে ঝুঁকিপূর্ণ মানুষদের কার্যকরভাবে বাধা দেওয়া, সেইসাথে, বৃহত্তর পরিভাষায়, একটি সামাজিক বাস্তবতা যা তার কাঠামো, তার পছন্দ, তার অগ্রাধিকারগুলিতে পরিবর্তিত হচ্ছে।
কর হস্তক্ষেপ এবং বীমার ভূমিকা
জন্য সম্পূরক পেনশন ব্যবস্থা পুনঃপ্রবর্তন, সর্বপ্রথম একটি বিস্তৃত এবং কার্যকর তথ্য প্রচারণার পরিকল্পনা করা গুরুত্বপূর্ণ, যা বিষয়টির প্রতি আগ্রহ বৃদ্ধি করে এবং এর সাথে কৌতূহল এবং জ্ঞান বৃদ্ধি করে। ইতিবাচকভাবে দেখাও গুরুত্বপূর্ণ প্রক্রিয়া যা অংশগ্রহণকে আরও স্বয়ংক্রিয় করে তোলে, যেমন নীরবতা-সম্মতি (বর্তমানে শুধুমাত্র প্রথমবারের মতো নিয়োগের জন্য বৈধ) অথবা স্বয়ংক্রিয় নিবন্ধন পুনর্বিবেচনার সম্ভাবনা সহ। স্বয়ংক্রিয় সদস্যপদ ব্যবস্থায়, সদস্যকে তার চাহিদা এবং বৈশিষ্ট্য অনুসারে যতটা সম্ভব উপযুক্ত অংশগ্রহণ সমাধানের দিকে পরিচালিত করার জন্য ব্যবহৃত পদ্ধতিগুলি প্রাসঙ্গিক। এটি এমন একটি স্থাপত্য যেখানে "" এর পছন্দের সনাক্তকরণ করা হয়।ডিফল্ট”, অর্থাৎ, তারা যে গন্তব্যের দিকে যাচ্ছে নীরব বিষয়গুলি সম্বোধন করা হয়েছে.
ডিফল্ট লাইন এবং জীবনচক্র মডেল নির্বাচন করা
২০০৫ সালে আইন প্রণেতা যে সিদ্ধান্ত নিয়েছিলেন, যেখানে নীরব কর্মীদের TFR স্থানান্তরের জন্য গ্যারান্টিযুক্ত লাইনকে ডিফল্ট হিসেবে চিহ্নিত করা হয়েছিল - অর্থাৎ, TFR পুনর্মূল্যায়নের হারের সাথে তুলনীয় একটি গ্যারান্টি দ্বারা সমর্থিত - উৎপাদিত প্রভাবের সাথে সম্পর্কিত মূল্যায়ন করতে হবে। গত দশ বছরে পর্যবেক্ষণ করা ব্যবস্থাপনার ফলাফল দেখায় যে কীভাবে গড় বার্ষিক আয় উচ্চতর ইকুইটি সামগ্রী সহ রেখাগুলির যৌগগুলি একই সময়সীমার মধ্যে গ্যারান্টিযুক্ত রেখাগুলির যৌগগুলিকে, এমনকি উল্লেখযোগ্যভাবে ছাড়িয়ে যায়। পর্যবেক্ষণের সময়কাল বৃদ্ধি করে এই পরিস্থিতি নিশ্চিত করা হয়। গ্যারান্টিযুক্ত রেখাটি একটি দ্বারা চিহ্নিত করা হয় ইকুইটি উপাদানপ্রায় কিছুই না। পেনশন পোর্টফোলিওতে একটি উল্লেখযোগ্য ইকুইটি উপাদানের উপস্থিতি বরং এর জন্য আরও উপযুক্ত ঝুঁকি-প্রত্যাবর্তনের প্রত্যাশা একটি মধ্য-দীর্ঘমেয়াদী বিনিয়োগের। নীরব কর্মীদের, বিশেষ করে তরুণদের, অবদান প্রবাহের একটি নিশ্চিত লাইনে স্থান লাভজনকতার দিক থেকে সুযোগ হারানোর বিষয়টি নির্ধারণ করে, যা পরিপক্কতার সময় ফলাফলকে ব্যাপকভাবে বন্ধক রাখে। একটি স্তরে সনাক্তকরণ আদর্শ একটি ডিফল্ট লাইনের একটি উপাদান হিসেবেও বিবেচনা করা যেতে পারে যা নীরব বিষয়গুলির অংশগ্রহণের পছন্দগুলিকে পরোক্ষভাবে নির্দেশ করে। অতএব, "জীবনচক্র" মডেল ব্যবহারের ফলে সৃষ্ট লাইনটিকে ডিফল্ট পছন্দ হিসাবে পূর্বাভাস দেওয়া আরও সুসংগত হবে, যা সেরা আন্তর্জাতিক অনুশীলনের প্রতিলিপি তৈরি করে এবং OECD কিছু সময় ধরে এই বিষয়ে যে সুপারিশগুলি প্রকাশ করে আসছে তা অনুসরণ করে।
মডেলটি সময়ে সময়ে সদস্যদের বিভিন্ন খাতে গতিশীলভাবে স্থান দেয়, তাদের দক্ষতা উন্নত করার লক্ষ্যে ঝুঁকি-রিটার্ন প্রোফাইল জীবনচক্রের পর্যায়গুলি অনুসরণ করে।
ডিকিউমুলেশন পর্যায়ে সম্ভাব্য বিকল্প বিকল্পগুলি
মানুষের চাহিদা পূরণের জন্য সিস্টেমের ক্ষমতা উন্নত করার লক্ষ্যে আরেকটি বিবর্তনীয় হস্তক্ষেপ, কর্মক্ষমতা প্রদানের পর্যায়ের সাথে সম্পর্কিত হতে পারে। যেমনটি জানা যায়, সিস্টেমটিকে রূপান্তরিত করতে হবে আয়জীবন বার্ষিকী ব্যক্তিগত পদের কমপক্ষে ৫০%, মূলধন অবদান একটি প্রান্তিক ভূমিকা পালন করবে।
তবে এটা স্পষ্ট যে সদস্যদের পছন্দ - এর আলোকে খরচ এবং দেবতা রূপান্তর সহগ বীমা কোম্পানিগুলি দ্বারা প্রয়োগ করা মূলধনের - অন্য দিকে এগিয়ে যাচ্ছে, মূলধনের আকারে সুবিধার প্রতি তাদের স্পষ্ট অগ্রাধিকার দেখাচ্ছে।
এই প্রোফাইলে আন্তর্জাতিক অভিজ্ঞতা বিবেচনা করে, জীবন বার্ষিকী ছাড়াও, তাই এটি অনুমোদিত করা সম্ভব হওয়া উচিত অন্যান্য পরিশোধের বিকল্পগুলি, পর্যবেক্ষণকৃত পছন্দগুলি পূরণ করতে আরও ভালভাবে সক্ষম।
নির্ধারিত উত্তোলন এবং বৃহত্তর নমনীয়তা
এই প্রমাণের পরিপ্রেক্ষিতে, কোভিপ ২০১৭ সালে প্রবর্তিত রিটা (অস্থায়ী সম্পূরক প্রত্যাশিত আয়) এর সাথে সাদৃশ্য রেখে, নির্ধারিত উত্তোলনের (বীমা কোম্পানিগুলির সম্পৃক্ততা ছাড়াই) আকারে পেনশন তহবিলকে সরাসরি পেনশন সুবিধা প্রদানের অনুমতি দেওয়ার সুযোগ দেখে।
বিশেষ করে, অবসর গ্রহণের প্রয়োজনীয়তা পূরণের পর, উদাহরণস্বরূপ, এমন একটি বিকল্প প্রদান করা সম্ভব হতে পারে যা সদস্যকে তহবিলে জমা হওয়া পরিমাণ বজায় রাখার বিনিময়ে, পরবর্তী আংশিক প্রত্যাহার.
সম্পূরক পেনশন বিধানের সীমা, সুবিধা এবং সুরক্ষা
উত্তোলনযোগ্য পরিমাণ হতে পারে নির্দিষ্ট পরিমাণ, পেনশন তহবিল দ্বারা প্রদত্ত একটি অস্থায়ী বার্ষিকীর বৈশিষ্ট্য ধরে নেওয়া, অথবা স্বাধীনভাবে নির্ধারণযোগ্য। উভয় ক্ষেত্রেই, একটির বেশি উত্তোলন সর্বোচ্চ বার্ষিক পরিমাণ প্রত্যাশিত অবশিষ্ট জীবনের সাথে সামঞ্জস্যপূর্ণ, এইভাবে বৃদ্ধ বয়সে সম্পূরক পেনশন বিধানের সুরক্ষামূলক ভূমিকা নিশ্চিত করে।
প্রত্যাহারের ধীরে ধীরে প্রকৃতি আমাদেরকে এই সুবিধা থেকে অব্যাহত রাখার সুযোগ করে দেবে ফলাফল ডেলা ব্যবস্থাপনা কোন সম্পদ এবং, প্রকৃতপক্ষে, সদস্যের বিনিয়োগের সময়সীমা বৃদ্ধি করবে।
সময় ডিকিউমুলেশন ফেজঅকাল মৃত্যুর ক্ষেত্রে, এখনও প্রত্যাহার না করা মূলধন সুবিধাভোগীদের সুবিধার জন্য থাকবে; এটি অংশগ্রহণের আগ্রহ বৃদ্ধি করবে। আজ পর্যন্ত, একটি বিশুদ্ধ জীবন বার্ষিকী বেছে নেওয়ার ক্ষেত্রে, একই অর্থ একচেটিয়াভাবে সুবিধাভোগীকে এবং তার জীবনের সময়কালের জন্য প্রদান করা হবে।
ইউরোপীয় পেনশন পণ্যের প্রতি অভিসার (পেপ)
এই উদ্ভাবনগুলি পরিষেবা প্রদানের পদ্ধতিগুলিকে ইতিমধ্যেই পূর্বাভাসিত পদ্ধতিগুলির সাথে সামঞ্জস্যপূর্ণ করার অনুমতি দেবে প্যান-ইউরোপীয় ব্যক্তিগত পেনশন পণ্য (পেপ), যা এখনও ইতালিতে কাজ করছে না, তবুও প্রতিষ্ঠিত হতে পারে এবং একবার ব্যাপক আকার ধারণ করলে, এই ক্ষেত্রে সম্ভবত আরও বেশি প্রতিযোগিতামূলক শক্তি থাকবে।
প্রকৃতির হস্তক্ষেপ কর এরপর তারা ইতালীয় সম্পূরক পেনশন ব্যবস্থায় অংশগ্রহণ বৃদ্ধির জন্য আরও একটি গুরুত্বপূর্ণ লিভারের প্রতিনিধিত্ব করতে পারে।
কর্তনযোগ্যতা পুনরুদ্ধার এবং অংশগ্রহণকে উৎসাহিত করার প্রক্রিয়া
এছাড়াও দ্বিকক্ষবিশিষ্ট কমিশনের দলিল এই প্রস্তাবগুলি অন্বেষণ করে। সম্পূরক পেনশন প্রকল্পে অংশগ্রহণ আরও বৃদ্ধির জন্য উৎসাহিত করার লক্ষ্যে, কোভিপ দুটি দিক তুলে ধরেছে। প্রথমটি হল একটি পুনরুদ্ধার প্রক্রিয়া ডেলা ইতিবাচক পার্থক্য মধ্যে কর্তনযোগ্যতা থ্রেশহোল্ড ডেলা অবদান এই ধরনের পেনশন প্রকল্পের প্রতি এবংপরিমাণ আসলে এনেছে কর্তনে; এটি তাদের জন্য একটি উৎসাহব্যঞ্জক হবে যাদের তালিকাভুক্তির সময় প্রত্যাশিত সীমার (৫,১৬৪.৫৭ ইউরো) বেশি পেনশন সঞ্চয় হিসাবে বরাদ্দ করার মতো পর্যাপ্ত আয় নেই, এবং তাদের কর্মজীবনের পরবর্তী পর্যায়ে এই পরিমাণ পুনরুদ্ধারের সম্ভাবনা রয়েছে। অধিকন্তু, আর্থিকভাবে নির্ভরশীল ব্যক্তিদের (বিশেষ করে শিশুদের) ক্ষেত্রে, পর্যাপ্ত সম্পূরক পেনশন সুবিধা তৈরিকে উৎসাহিত করার জন্য সম্পূরক পেনশন প্রকল্পে তালিকাভুক্ত ব্যক্তিদের সংখ্যা বিবেচনায় নিয়ে এই কর্তনের সীমা বৃদ্ধি করা উচিত। প্রকৃতপক্ষে, দৃষ্টিকোণ থেকে, বাধ্যতামূলক পেনশন বিধানের প্রতিস্থাপন হার - অর্থাৎ, প্রথম বার্ষিক পেনশন কিস্তি এবং প্রাপ্ত শেষ বার্ষিক বেতনের মধ্যে অনুপাত - 60% এর কম মান পর্যন্ত পৌঁছাতে পারে, বিশেষ করে আরও বিচ্ছিন্ন ক্যারিয়ারের ক্ষেত্রে। এই ক্ষেত্রে, এটি লক্ষ করা উচিত যে "দিনি সংস্কার" শেষ বেতনের ক্ষেত্রে 61,4% মোট এবং 68% নেট অবদানের প্রতিস্থাপন হার নির্ধারণ করেছে, যা "সামাজিকভাবে অপরিহার্য" হিসাবে সংজ্ঞায়িত করা হয়েছে।
বার্ষিকী বিতরণ পর্যায়ে গুরুত্বপূর্ণ সমস্যা এবং বীমা শর্তাবলীর স্বচ্ছতা
দ্বিতীয়টি হল বার্ষিকী বিতরণ পর্যায় (অবসর গ্রহণের সময়), যার জন্য সিস্টেমটি বীমার একচেটিয়া ভূমিকা এবং সুবিধাভোগীর জন্য জীবনকালীন বার্ষিকী বৃত্তির বিকল্পের মধ্যে একটি "শুষ্ক" পছন্দ করার বাধ্যবাধকতা প্রদান করে, ফলস্বরূপ সঞ্চিত মূলধনকে বার্ষিকীতে রূপান্তর করার জন্য উপযুক্ত টেবিল প্রয়োগ করা হয়, এবং শর্তের উপর নির্ভর করে মূলধন প্রত্যাহার করা হয়, যা আংশিক বা মোট হতে পারে। তদন্তে আরও হাইলাইট করা হয়েছে যে চুক্তির মেয়াদকাল বীমার মেয়াদ সাধারণত ৩/৫ বছর হয় এবং তাই অবদানের সময়কালের (গড়ে ২৫/৩০ বছর) চেয়ে কম। সময়ের ব্যবধান তহবিলে যোগদানের পর সদস্যের ক্ষতির জন্য অর্থনৈতিক অবস্থার অবনতি ঘটানো সম্ভব করে তোলে। এটি উল্লেখ করা উচিত যে এমন পরিস্থিতিও দেখা দিয়েছে যেখানে বীমা কোম্পানিগুলি আবেদন করে রূপান্তর সহগ সঞ্চিত মূলধনের আয়ের দিক থেকে আরও "শাস্তি প্রদান"এগুলোর তুলনায় INPS দ্বারা ব্যবহৃত, পাশাপাশি সদস্যদের পেনশন সুবিধার সিমুলেশনের জন্য বিভিন্ন ধরণের সম্পূরক পেনশন দ্বারা প্রস্তুত অনলাইন আবেদনের স্বচ্ছতা এবং সম্পূর্ণতা সম্পর্কে মনোযোগ প্রোফাইল। এটি কর্মীদের একটি "সাধারণ চিত্র" (62 বছর বয়সী, 37 বছর অবদান, বেতনে 2% বার্ষিক বৃদ্ধি) এর উপর ভিত্তি করে তৈরি করা হয়েছে যাদের "আমাতো সংস্কার" কার্যকর হওয়ার 20 বছর পরে (অর্থাৎ 33% অবদানের হার এবং প্রতি বছর 1,5% জিডিপি বৃদ্ধির হার ধরে) বীমাকৃত ব্যক্তির সমান "কভারেজের ডিগ্রি" নিশ্চিত করা উচিত।