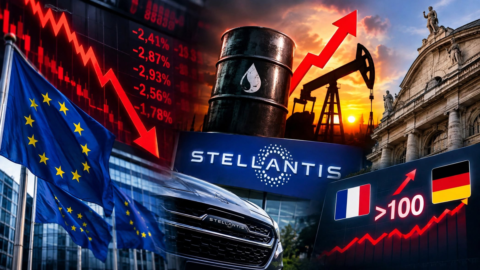
垂直下跌的股票市场和上升的利差。 市场时钟似乎在完美的时机倒退了几个月,而此时欧盟正在审查稳定法。 最终,这些名单设法收复失地并接近平价,而华尔街在一些好于预期的宏观经济数据之后试图进入积极区域。
米兰的表现更差,收盘下跌 1,21%,目前为 18.083 点,巴黎下跌 0,54%,伦敦下跌 0,89%,而法兰克福则设法收复正值,涨幅为 +0,13。
VIX 上升,价差扩大
在希腊,回报率接近 9%
波动性在近几个月极低之后正在市场上卷土重来。 当天 Btp-Bund 价差升至 200,然后收于 178 个基点。 波动不应该对国库造成影响:财政部已经完成了 86 年计划资助计划的 2014%。随着第七期 BTP 意大利离开,大部分剩余资金将在下周完成周一零售。 2014 年,财政部能够以历史最低成本为自己融资,从 1,39 年的平均 2,14% 降至 2013%。融资成本为 1,39%,处于历史低位。
至少在 2014 年,意大利财政部在偿债成本方面基本上没有受到近期波动的影响。 即使未来几天 BTP 收益率的上升幅度进一步加大,对国库的影响也注定是微不足道的。 在希腊,收益率飙升至 9%。 然而,整个主权债务市场都处于压力之下。
今天西班牙在配售债务方面遇到了问题:拍卖结束时收益率上升,配售金额相当于预期的 3,2 亿中的 3,5 亿。 法国也深受其害。 无论如何,巴黎的 5 年期债券拍卖顺利进行:法国财政部发售了 7,497 亿欧元债券,收益率较上次拍卖下降 0,39% 至 0,34%。 利差扩大也是新一波大规模购买德国国债的结果。
市场正在感受到希腊紧张局势、经济不确定性和欧洲通货紧缩担忧的影响。 今天,欧元区 0,3 月份消费者价格指数放缓至 +0,4%,欧盟则放缓至 +80%。 在这两种情况下,这都是过去五年中最小的增幅。 然后是背景中的埃博拉紧急情况。 乌云笼罩着经济,导致石油价格急剧下跌,跌破每桶 81 美元,收于 XNUMX 美元左右。 自然,油价回落。
布拉德(美联储圣路易斯):推迟量化宽松政策的结束
宏观数据的使用好于预期
尽管卢布在俄罗斯央行的支持下触及历史新低,但欧元兑美元汇率跌至 1,2810 -0,22%。 在华尔街,在试图复苏之后,指数回到负值区域:道琼斯指数下跌 0,55%,标准普尔 500 指数下跌 0,15%,纳斯达克指数下跌 0,33%。 圣路易斯联储主席建议美联储考虑晚些时候结束QE。 美国的一些宏观经济数据也超出预期。 费城地区制造业活动指数从 20,7 月份的 22,5 点降至 XNUMX 月份的 XNUMX 点。
不过,当地联储局公布的数据好于分析师的预期,分析师预计跌幅将更为可控,至 19,9 点。 具体而言,支付价格分类指数从27点上升到27,6点,收到价格分类指数从8,8点上升到20,8点,新订单分类指数从15,5点上升到17,3点,库存分类指数从6,1点上升到14,8点。 另一方面,与就业相关的分项指数从 21,2 点下降到 12,1 点,出货量从 21,6 点下降到 16,6 点,交付量从 3,8 点下降到 0,6 点。 美国 1 月份工业生产经季节性调整后增长 0,4%,而分析师预测为 +23%。 失业救济金减少 264 人至 XNUMX 人。
银行和电信销售,CNH WELL
关注美国金融巨头业绩:高盛利润和股息均超预期,跌回榜单。 在 Piazza Affari,银行和电信仍然受到影响:Mps -8,72%,Bpm -4,86%,Ubi Banca -3,21%。 方位-3,87%。 意大利电信 -4,01%。 Ftse Mib、Cnh (+6,32%)、Tod's (+3,27%)、Saipem (+2,31%)、Finmeccanica (+1,74%) 和 Pirelli (+1,01%) 的最佳股票。
Luxottica 在当天创下 2013 年 0,6 月以来的最低价后收复了市场份额,收盘上涨 XNUMX%。 该集团今天上午否认了一些主要高管离职的传言:Sunglass Hut 总裁兼首席营销官 Fabio d'Angelantonio 和许可主管 Antonio Miyakawa。