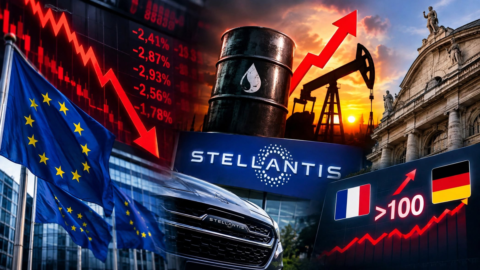
Mercados de ações em queda vertical e spreads crescentes. O relógio do mercado parece ter recuado vários meses no tempo perfeito e isso enquanto a lei de estabilidade está sendo examinada pela União Européia. No final, as listas conseguem recuperar as perdas e fechar não muito longe da paridade, enquanto Wall Street tenta entrar em território positivo depois de alguns dados macroeconómicos melhores do que o esperado.
Milão vai pior, fechando no vermelho em 1,21%, agora em 18.083 pontos, Paris cai 0,54%, Londres 0,89%, enquanto Frankfurt consegue recuperar território positivo em +0,13.
O VIX AUMENTA, A PROPAGAÇÃO AUMENTA
NA GRÉCIA RETORNA PARA 9%
A volatilidade está voltando aos mercados depois de ter sido extraordinariamente baixa nos últimos meses. O spread Btp-Bund subiu para 200 durante o dia e fechou em 178 pontos base. A volatilidade não deve gerar reflexos nos cofres do estado: o Tesouro está com as costas cobertas, já tendo cumprido 86% do programa de financiamento previsto para 2014. Boa parte do restante será concluída na próxima semana com a saída da sétima emissão do BTP Itália na segunda-feira para o varejo. Em 2014, o Tesouro conseguiu se financiar ao menor custo histórico, em 1,39% contra a média de 2,14% em 2013. Custo de captação em 1,39%, em mínimas históricas.
O Tesouro italiano, pelo menos para 2014, está substancialmente protegido da volatilidade destes dias no que diz respeito ao custo do serviço da dívida. Mesmo que a alta dos yields das BTPs se acentue ainda mais nos próximos dias, o impacto para os cofres do Estado será marginal. E na Grécia, os rendimentos subiram para 9%. No entanto, todo o mercado de dívida soberana está sob pressão.
Hoje a Espanha teve problemas para colocar sua dívida: o leilão fechou com alta nos rendimentos e um valor colocado igual a 3,2 bilhões dos 3,5 bilhões esperados. A França também sofre. Em todo o caso, o leilão de obrigações a 5 anos em Paris decorreu sem problemas: o Tesouro francês colocou 7,497 mil milhões de euros em obrigações com yields 0,39% abaixo do leilão anterior para 0,34%. O alargamento dos spreads é também consequência da nova onda substancial de compras nos Bunds alemães.
Os mercados estão sentindo os efeitos das tensões gregas, incertezas sobre a economia e temores deflacionários na Europa. Hoje, o índice de preços ao consumidor de setembro desacelerou para +0,3% na zona do euro e +0,4% na UE. Em ambos os casos, trata-se do menor aumento dos últimos cinco anos. depois, há a emergência do Ebola ao fundo. As nuvens que se acumulam sobre a economia resultaram em uma queda drástica no preço do petróleo, que caiu abaixo de US$ 80 o barril para fechar em torno de US$ 81. Naturalmente, os preços do petróleo voltaram a cair.
BULLARD (FED ST.LOUIS): ADIANDO O FIM DO QE
USO DE DADOS DE MACRO MELHOR DO QUE O ESPERADO
Enquanto o rublo atinge novos mínimos históricos, apesar do apoio do Banco Central da Rússia, a taxa de câmbio euro-dólar cai para 1,2810 -0,22%. Em Wall Street, após uma tentativa de recuperação, os índices voltaram a cair em território negativo: o Dow Jones perdeu 0,55%, o S&P500 0,15% e o Nasdaq 0,33%. O presidente do Fed de St. Louis sugeriu que o Fed deveria pensar em encerrar o QE mais tarde. Chegaram também alguns dados macroeconômicos dos EUA que superaram as expectativas. O índice de atividade manufatureira da área da Filadélfia caiu para 20,7 pontos em outubro, de 22,5 pontos em setembro.
No entanto, os dados divulgados pelo Federal Reserve local são melhores do que as expectativas dos analistas que esperavam uma queda mais contida para 19,9 pontos. Detalhadamente, os subíndices de preços pagos cresceram de 27 para 27,6 pontos, de preços recebidos de 8,8 para 20,8, de novos pedidos de 15,5 para 17,3 pontos e de estoques de 6,1 para 14,8 pontos. Por outro lado, os subíndices relativos ao emprego diminuíram, de 21,2 pontos para 12,1 pontos, embarques de 21,6 para 16,6 pontos, entregas de 3,8 para 0,6 pontos. A produção industrial dos EUA em setembro aumentou 1% com ajuste sazonal contra previsões de analistas de +0,4%. Os benefícios de desemprego caíram 23 para 264.
VENDAS EM BANCOS E TELECOMS, BEM CNH
De olho nos resultados dos gigantes financeiros americanos: o Goldman Sachs, apesar de lucros e dividendos acima do esperado, recua nas listas. Na Piazza Affari, os bancos e Telecom ainda sofrem: Mps -8,72%, Bpm -4,86%, Ubi Banca -3,21%. Azimute -3,87%. Telecom Italia -4,01%. As melhores ações da Ftse Mib, Cnh (+6,32%), Tod's (+3,27%), Saipem (+2,31%), Finmeccanica (+1,74%) e Pirelli (+1,01%).
A Luxottica recuperou participação após marcar a menor cotação desde janeiro de 2013 durante o dia e fechou em alta de 0,6%. O grupo negou hoje os rumores de que alguns dos principais executivos estavam saindo: Fabio d'Angelantonio, presidente e diretor de marketing da Sunglass Hut, e Antonio Miyakawa, chefe de licenciamento.