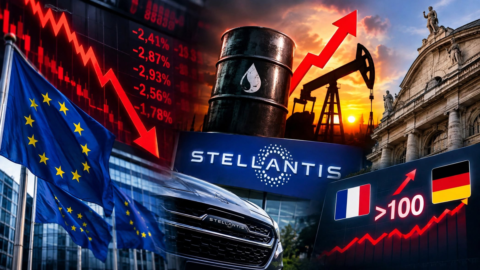
株式市場の垂直下落とスプレッドの上昇。 市場時計は完璧なタイミングで数カ月前に戻ったようで、それは安定法が欧州連合によって検討されている間に発生した。 最終的に、予想を上回るいくつかのマクロ経済データを受けてウォール街がプラスの領域に進もうとしている間に、リストは何とか損失を取り戻し、平価水準からそう遠くないところで取引を終了した。
ミランはさらに悪化し、現在1,21ポイントで18.083%の赤字に終わり、パリは0,54%、ロンドンは0,89%下落する一方、フランクフルトはなんとか+0,13でプラスの領域を取り戻している。
VIX が上昇し、スプレッドが拡大
ギリシャでは9%に向けて帰還
ここ数カ月間異常に低かったボラティリティが市場で復活しつつある。 BTPとBundのスプレッドは日中に200ベーシスポイントまで上昇し、その後178ベーシスポイントで取引を終えた。 ボラティリティが国庫に影響を与えるべきではない。財務省はしっかりと対策を講じており、86年に予定されている資金調達プログラムの2014%はすでに完了している。残りのかなりの部分は、BTPイタリアの第2014回発行が来週終了することで完了する予定である。月曜日に小売り。 1,39 年、財務省は 2,14 年の平均 2013% から 1,39% という歴史的最低コストで資金調達を行うことができました。資金調達コストは XNUMX% と歴史的低水準となりました。
イタリア財務省は、少なくとも2014年に関しては、債務返済コストに関して、昨今の不安定さから実質的に守られている。 たとえBTP利回りの上昇が今後数日間でさらに顕著になったとしても、国庫への影響はわずかなものとなるだろう。 そしてギリシャでは利回りが9%に向けて急上昇した。 しかし、ソブリン債市場全体はストレスにさらされています。
今日、スペインは債務の履行に問題を抱えていた。入札は利回りの上昇と予想額3,2億のうち3,5億に相当する金額で終了した。 フランスも苦しむ。 いずれにせよ、パリでの5年債入札は問題なく行われた。フランス財務省は7,497億0,39万ユーロの債券を発行し、利回りは前回の入札から0,34%低下しXNUMX%となった。 スプレッドの拡大は、ドイツ連邦債の新たな大幅な購入の波の結果でもあります。
市場はギリシャの緊張、経済の不確実性、欧州のデフレ懸念の影響を感じている。 本日、0,3月の消費者物価指数はユーロ圏で+0,4%、EUでは+80%に減速しました。 どちらの場合も、これは過去 81 年間で最小の増加です。 その背景にはエボラ出血熱の緊急事態があります。 経済に雲が立ち込めたため、原油価格は大幅に下落し、XNUMXバレルあたりXNUMXドルを下回り、約XNUMXドルで取引を終えた。 当然のことながら、原油価格は下落しています。
ブラード総裁(セントルイス連銀):量的金融緩和終了の延期
マクロデータは予想以上に活用されています
ロシア中央銀行の支援にもかかわらずルーブルが史上最安値を更新する一方、ユーロドル為替レートは1,2810-0,22%まで下落した。 ウォール街では回復を試みたものの、指数はマイナス圏に戻り、ダウジョーンズは0,55%、S&P500は0,15%、ナスダックは0,33%下落した。 セントルイス連銀議長は、FRBは量的緩和の終了を後で検討すべきだと示唆した。 米国からは予想を上回るいくつかのマクロ経済データも到着した。 20,7月のフィラデルフィア地域製造業活動指数は22,5ポイントと、XNUMX月のXNUMXポイントから低下した。
しかし、地元連邦準備理事会が発表したデータは、19,9ポイントまでのより抑制された下落を予想していたアナリストの予想を上回った。 詳細には、支払価格のサブ指数は 27 ポイントから 27,6 ポイント、受領価格のサブ指数は 8,8 ポイントから 20,8 ポイント、新規注文のサブ指数は 15,5 ポイントから 17,3 ポイント、株式のサブ指数は 6,1 ポイントから 14,8 ポイントに増加しました。 一方、雇用に関するサブ指数は21,2ポイントから12,1ポイント、出荷は21,6ポイントから16,6ポイント、納品は3,8ポイントから0,6ポイントと低下した。 9月の米鉱工業生産は季節調整済みでアナリスト予想の+0.4%に対し1%上昇した。 失業手当は2万3000人減の26万4000人となった。
銀行と通信社の販売、CNH ウェル
米国金融大手の業績に注目:ゴールドマン・サックスは予想を上回る利益と配当にもかかわらず、リストから後退。 Piazza Affari では、銀行と電気通信は依然として苦しんでいます: Mps -8,72%、Bpm -4,86%、Ubi Banca -3,21%。 方位角 -3,87%。 テレコム・イタリア -4,01%。 Ftse Mib、Cnh (+6,32%)、Tod's (+3,27%)、Saipem (+2,31%)、Finmeccanica (+1,74%)、Pirelli (+1,01%) が最高の銘柄です。
ルックスオティカは日中に2013年1月以来の安値を付けた後にシェアを取り戻し、0.6%高で取引を終えた。 同グループは本日、サングラスハットの社長兼最高マーケティング責任者であるファビオ・ダンジェラントニオ氏とライセンス部門責任者のアントニオ・ミヤカワ氏といった主要幹部数名が退職するという噂を否定した。