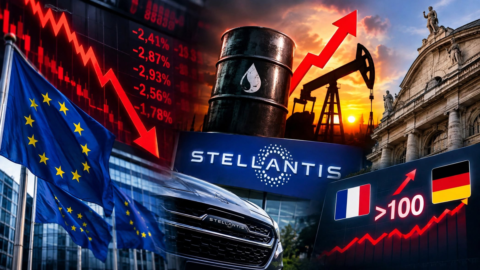
Mercados bursátiles en caída vertical y diferenciales en aumento. El reloj del mercado parece haber retrocedido varios meses en perfecta sincronización y eso es mientras la Unión Europea examina la ley de estabilidad. Al final, las listas consiguen recuperar las pérdidas y cerrar no muy lejos de la paridad mientras Wall Street intenta entrar en territorio positivo tras unos datos macroeconómicos mejores de lo esperado.
Milán lo está haciendo peor, cerrando en rojo un 1,21%, ahora en 18.083 puntos, París cae un 0,54%, Londres un 0,89%, mientras que Frankfurt logra recuperar territorio positivo en +0,13.
EL VIX SUBE, EL SPREAD CORRE
EN GRECIA VUELVE HACIA EL 9%
La volatilidad está regresando a los mercados después de haber estado extraordinariamente baja en los últimos meses. El diferencial Btp-Bund subió a 200 durante el día y luego cerró en 178 puntos básicos. La volatilidad no debería repercutir en las arcas del Estado: el Tesoro tiene las espaldas cubiertas, habiendo completado ya el 86% del programa de financiación previsto para 2014. Buena parte del resto se completará la próxima semana con la salida de la séptima emisión del BTP Italia el lunes para la venta al por menor. En 2014 el Tesoro logró financiarse al menor coste histórico, al 1,39% desde el 2,14% de media de 2013. Coste de financiación al 1,39%, en mínimos históricos.
El Tesoro italiano, al menos para 2014, se encuentra sustancialmente resguardado de la volatilidad de estos días en cuanto al costo del servicio de la deuda. Incluso si el aumento de los rendimientos de los BTP se acentuara aún más en los próximos días, el impacto para las arcas estatales está destinado a ser marginal. Y en Grecia, los rendimientos se dispararon hasta el 9%. Sin embargo, todo el mercado de deuda soberana está bajo presión.
España ha tenido hoy problemas para colocar su deuda: la subasta ha cerrado con una subida de rentabilidades y una cantidad colocada igual a 3,2 millones de los 3,5 previstos. Francia también sufre. En cualquier caso, la subasta de bonos a 5 años en París transcurrió sin problemas: el Tesoro francés colocó 7,497 millones de euros de bonos con una rentabilidad un 0,39% inferior a la subasta anterior hasta el 0,34%. La ampliación de los diferenciales también es consecuencia de la nueva oleada sustancial de compras de Bunds alemanes.
Los mercados están sintiendo los efectos de las tensiones griegas, la incertidumbre sobre la economía y los temores deflacionarios en Europa. Hoy, el índice de precios al consumidor de septiembre se desaceleró a +0,3% en la Eurozona y +0,4% en la UE. En ambos casos, se trata del menor incremento de los últimos cinco años. luego está la emergencia del ébola de fondo. Las nubes que se acumularon sobre la economía dieron como resultado una caída drástica en el precio del petróleo, que cayó por debajo de los 80 dólares el barril para cerrar en torno a los 81 dólares. Naturalmente, los precios del petróleo han vuelto a bajar.
BULLARD (FED ST.LOUIS): APLAZANDO EL FIN DEL QE
USO DE DATOS MACRO MEJOR DE LO ESPERADO
Mientras el rublo toca nuevos mínimos históricos a pesar del apoyo del Banco Central Ruso, el tipo de cambio euro-dólar cae hasta los 1,2810 -0,22%. En Wall Street, tras un intento de recuperación, los índices volvieron a territorio negativo: el Dow Jones perdió un 0,55%, el S&P500 un 0,15% y el Nasdaq un 0,33%. El presidente de la Fed de St. Louis sugirió que la Fed debería pensar en terminar el QE más tarde. También llegaron algunos datos macroeconómicos de EE.UU. que superaron las expectativas. El índice de actividad manufacturera del área de Filadelfia cayó a 20,7 puntos en octubre desde los 22,5 puntos de septiembre.
Sin embargo, el dato publicado por la Reserva Federal local supera las expectativas de los analistas que esperaban una caída más contenida a 19,9 puntos. En detalle, los subíndices de precios pagados pasaron de 27 a 27,6 puntos, el de precios recibidos de 8,8 a 20,8, el de nuevos pedidos de 15,5 a 17,3 puntos y el de existencias de 6,1 a 14,8 puntos. Por otro lado, los subíndices relacionados con el empleo disminuyeron de 21,2 puntos a 12,1 puntos, los envíos de 21,6 a 16,6 puntos, las entregas de 3,8 a 0,6 puntos. La producción industrial de EE. UU. en septiembre aumentó un 1% desestacionalizado frente a las previsiones de los analistas de +0,4%. Las prestaciones por desempleo cayeron en 23 a 264.
VENTAS EN BANCOS Y TELECOMUNICACIONES, CNH WELL
Ojos en los resultados de los gigantes financieros estadounidenses: Goldman Sachs, a pesar de ganancias y dividendos por encima de lo esperado, vuelve a caer en las listas. En Piazza Affari los bancos y Telecom todavía sufren: Mps -8,72%, Bpm -4,86%, Ubi Banca -3,21%. Acimut -3,87%. Telecom Italia -4,01%. Las mejores acciones de Ftse Mib, Cnh (+6,32%), Tod's (+3,27%), Saipem (+2,31%), Finmeccanica (+1,74%) y Pirelli (+1,01%).
Luxottica recuperó cuota tras marcar en la jornada su precio más bajo desde enero de 2013 y cerró con una subida del 0,6%. El grupo negó hoy los rumores de que algunos ejecutivos clave se irían: Fabio d'Angelantonio, presidente y director de marketing de Sunglass Hut, y Antonio Miyakawa, director de licencias.