Los mercados se encaminan hacia la Navidad sin ningún orden, sin ideas fuertes para bien o para mal, confirmando la tendencia plana de 2015: el índice S&P 500 cae un 1,8% respecto al pasado mes de enero. El efecto de la subida de tipos de EE.UU. ya se ha desvanecido, como demuestran varias señales.
1) Una sorpresa el dólar empieza a cerrar el peor mes desde abril, con el índice del dólar bajando un 1,8%. El euro recupera posiciones por encima de 1,09, pero también se observa una recuperación entre los países emergentes (+1,2% la rupia indonesia). ¿La razón? “Los mercados ya están pensando en los próximos movimientos de la Fed – comenta Jeffrey Rosenberg de BlackRock – Dada la frágil situación de la economía global, no hay más que dos modestos ajustes al alza para 2016”.
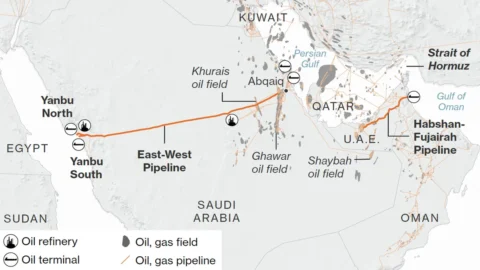
2) Ayuda a frenar el entusiasmo. la debilidad de los precios del petróleo, deprimida por el aumento de inventarios y producción. La producción de petróleo crudo está cerca de niveles récord, con nuevos barriles listos para ingresar al mercado desde países como Irán, Estados Unidos y Libia y los precios listos para cubrir la mayor caída mensual en 7 años.
3) En Europa, pues, pesa el efecto españa, nueva hipoteca sobre la marcha a la alemana de la Eurozona. la capucha deIncertidumbre tras el confuso resultado de las elecciones generales ayer condicionó en la final a todas las Bolsas europeas y no sólo a la de Madrid. Un fuerte flujo de ventas masivas llegó al mercado en los últimos 20 minutos de negociación, empujando el cierre del índice a territorio negativo, que hasta ese momento había marcado aumentos moderadamente grandes. El índice FtseMib de Milán perdió un 0,6%, la Bolsa de Valores de París perdió un 0,8%, Frankfurt -0,7%. Para Madrid, el cierre fotografía una drástica caída del 2,7%.
En el mercado de bonos, el diferencial entre el BTP y el Bund a diez años se mantuvo prácticamente sin cambios en 103 puntos básicos, mientras que el diferencial entre los Bonos y el Bund aumentó hasta los 121 puntos básicos.
BEIJING SE PREPARA PARA REDUCCIÓN DE TARIFAS
El regalo de Navidad podría venir de China: la agencia Xinhua ha enviado la señal de que las autoridades están preparadas para medidas "proactivas y flexibles", es decir, una (modesta) bajada de tipos que ayudará a que el crecimiento del PIB vuelva al 7%. Pero las Bolsas no se exaltan por ahora: Shanghai -0,1%, Shenzhen (sepultada por una gigantesca marea de lodo) sube un 0,3%. Tokio también abrió débilmente: Toshiba, por segundo día consecutivo, cayó un 12%.
STAR WARS NO EMOCIONA A WALL STREET
Jornada con el signo más para Wall Street, a pesar de la caída de la energía: Dow Jones +0,7%, S&P 500 +0,8%. El Nasdaq avanzó un 0,9%. Las listas de precios fueron empujadas por Microsoft y Apple, con incrementos superiores al 1%. Las acciones del sector de la salud también estaban en el lado positivo: más de 6 millones de estadounidenses se unieron a los programas de salud de Obamacare.
Sigue a la baja, por cuarto día consecutivo, Walt Disney (-1,5%). "Star Wars: El despertar de la fuerza", el último episodio de la saga creada por George Lucas, rompió récords de taquilla: 512 millones de dólares en el primer fin de semana, a pesar de que China sigue sin estar en la convocatoria, donde se proyecta la película. todavía no está fuera. La fría respuesta del mercado depende de la crisis de suscriptores de la cadena deportiva ESPN.
PATADA DE LOS BANCOS ESPAÑOLES, LA ABI VE (CASI) ROSA
El efecto España afectó al sector bancario, provocando la caída de Santander (-3,9%) y BBVA (-3,8%). Ayer en Piazza Affari los principales bancos cerraron en positivo: Unicredit subió un 0,2%, Intesa +0,3%, pero las ventas siguen cayendo sobre MontePaschi (-0,8%). Los Popolari también están en terreno negativo: Bper (-1,2%), Banco Popolare (-1,1%).
Tonos positivos en el informe de previsión Abi. La reversión del ciclo negativo para el sector dará las primeras señales ya en 2016, con la caída del stock de morosidad, mientras que la ratio de morosidad sobre la cartera total revertirá la tendencia negativa de 2017 para la primera vez desde 2008.
Débil gestión de activos: Azimut -1,30%, Mediolanum -0,87%. La ley de Estabilidad contiene reglas que complican las maniobras de optimización fiscal: al trasladar actividades a países europeos con baja tributación, las empresas italianas pueden mantener bajos los gastos fiscales.
Poste Italiane, desde ayer en la cesta FtseMib, ha caído un 0,6%. Contrastado por las aseguradoras: Generali -0,8%, UnipolSai +1,1%.
ENDESA FRENA A ENEL, BAJO EL ACEITE
Efecto España también para Enel (-1,6%) que cae a pesar de la firma del contrato de venta de la participación que ostentaba en Slovenske Elektrarne, equivalente al 66% del capital social, por 750 millones. Sin embargo, la acción se resintió por la fuerte exposición del grupo a España: la filial Endesa perdió un 4,7% en la Bolsa de Madrid.
La extraordinaria volatilidad del crudo pesó sobre el petróleo: en París Total perdió un 1,6%, Eni cayó un 1,1%, Tenaris -0,6%.
RCS PROMOVIDOS: SIN AUMENTO, SITIO DE PAGO
Día de gloria para Rcs Mediagroup, un 12% más después la presentación del plan de negocios. La acción se vio respaldada por las declaraciones de la directora general Laura Cioli, quien descartó un aumento de capital. Corriere della Sera será el primer periódico italiano en cobrar por el contenido en línea a través de un "muro de pago medido" a partir de finales de enero. Este es un acceso pago después de leer una cierta cantidad de artículos de forma gratuita. El plan 2016-2018 prevé inversiones totales de 75/80 millones de euros, de los cuales 25 millones en 2018. No hay detalles sobre despidos vinculados a la reducción bruta prevista de 40 millones en costes laborales.
Mondadori (+2,2%) ha renegociado las líneas de crédito (515 millones) que también servirán para financiar la compra de Rcs libri.
PININFARINA VUELA, MONCLER PEOR CHIP AZUL
Pininfarina vuela (+21%), a un valor equivalente a 3 veces el precio de la oferta pública anunciada por Mahindra&Mahindra (1,1 euros). Ahora es obvio que la oferta será desierta. Los indios, además, nunca han hablado de la exclusión de la lista.
Entre los industriales, cerrando justo por debajo de la paridad Finmeccanica (-0,1%) y FiatChrysler (-0,2%). Buzzi perdió un 1,2%. Fincantieri (-2,6%) firmó un contrato con Mazagon Dock Limited (Mdl), uno de los astilleros indios más importantes, controlado por el Ministerio de Defensa y especializado en la construcción de unidades militares y offshore. Una señal de que las relaciones con Nueva Delhi están mejorando, con la perspectiva de resolver finalmente la situación de los marines.
Por último, ayer fue un día decididamente negativo para las acciones de lujo: Moncler fue el peor blue chip con una caída del 4%, Ferragamo -1,9%, Luxottica -2%.