“Una mañana me desperté, Bella ciao (rip.) y encontré Durigon“El subsecretario de trabajo de la Liga Norte pasa gran parte de su tiempo encerrado en un grupo de expertos con la tarea de llegar a la apertura de la sesión presupuestaria con el desarrollo de algunas propuestas que permitirán a su líder decir que el “Superar” la reforma de Fornero.
Este año, en el evento de la Liga 'En su defensa: Hacia el presupuesto de 2027'Se ha sacado de la manga una idea diabólica: superar esta reforma extrapolando una parte de la misma. Las normas de 2011 permiten la jubilación a 64 años de edad y con 20 años de contribuciones reales, siempre que se exija un nivel de tratamiento adecuado acorde con el 2,8 veces la prestación de la seguridad social o al menos igual en 2026 a la cantidad de 1.638 euros brutos al mes. Durigon en nombre de la Aleación propone aplicar esta ruta de salida anticipada adicional también a aquellos que se encuentran en régimen mixto, siempre y cuando acepten el recálculo totalmente contributivo.
La nueva propuesta de la Liga sobre pensiones
Durigon ha realizado algunas investigaciones: los beneficiarios de la provisión podrían ser, según las previsiones atribuidas al INPS, aproximadamente 80 mil pensiones másEntonces, como el asesino que siempre regresa a la escena del crimen, el subsecretario propone un juicio de tres años, el mismo plazo utilizado para Compartir 100, con un impacto de 1,5 mil millones al año".
Los objetivos de esta onerosa medida son también los mismos que los anunciados en 2019 cuando el gobierno amarillo/verde compartió los dos grandes desastres de la CBI de la Compartir 100 durante un período de prueba de tres años. "Creo que es una iniciativa para darle un respiro al mercado laboral y hacerlo más eficiente si nos asociamos con los jóvenes que se incorporan con la tasa impositiva del 5 por ciento", enfatizó Durigon. Seguimos en la misma situación; la iniciativa Cuota 100 y sus consecuencias debían proporcionar empleo a al menos tres jóvenes para reemplazar a un trabajador mayor que se jubilaba anticipadamente, pero todos, incluida la Liga, tuvieron que darse cuenta de que las cosas resultaron diferentes.
Desde entonces, la realidad de la mercado de trabajoHoy en día, las empresas informan de una crisis de oferta; quienes se marchan no son reemplazados simplemente porque no se encuentre personal disponible, no solo porque rechacen cierto tipo de trabajo o sean incapaces de realizarlo, sino, mucho más sencillamente, porque no nacieron y, por lo tanto, no existen. También hay otros aspectos que deben tenerse en cuenta. Actualmente, la Liga debate un retorno a sus orígenes como partido que representa un territorio. Norte productivo quien se siente ignorado por la postura de Salvini. Entonces, ¿cuáles son los problemas que enfrenta esta parte de Italia?
Ya hemos mencionado una elaboración de la CGIA de Mestre De lo cual, a través de la síntesis de numerosas fuentes oficiales, se dedujo que en pocos años habrá en Italia 3 millones de nuevos jubilados, sin que sea posible reemplazarlos como resultado de la caída de la tasa de natalidad. La CGIA había distribuido los éxodos según los sectores económicos: poco más 1,6 millones serán empleados del sector privado, 768.200 empleados públicos e 665.500 trabajadores autónomos.
Las regiones más afectadas por las jubilaciones y los reemplazos serán las Lombardía donde la incidencia tocará el 64,6%, el Emilia-Romaña columna 58,6% y Veneto columna 56,5%Estas son las tres regiones con mayor densidad manufacturera, donde el empleo en el sector privado representa la mayor parte del empleo total y donde, según la CGIA, la sustitución recae casi por completo en las empresas.
La mera posibilidad de un reemplazo a corto plazo pone en tela de juicio la trabajo de extranjerosA pesar de todas las limitaciones y problemas que plantea esta solución, la Liga debe comprender que desalojar las fábricas de trabajadores que aún poseen la experiencia y la profesionalidad necesarias inevitablemente provocará un retroceso en materia de inmigración.
El nudo del costo y la alquimia contable
Luego está el problema de la cargos sobre lo cual el ministro también es muy cauto GiorgettiA pesar de que durante el debate dejó entrever cierta apertura, Durigon es candidato al premio Nobel por su juego de mesa familiar, un clásico de la época anterior a la invención de las PlayStation.
“La gastos de pensiones es 326 millones – comentamos – mientras que los ingresos son iguales a 296 millones, un récord histórico con contribuciones. Con estas cifras, Fornero tiene razón, no hay estabilidad. Pero ¿quién es el empleador de los pensionistas? Es el Estado. ¿Son esos 326 mil millones brutos o netos? Son brutos. ¿Cuánto es eso bruto? Es 76 millonesSi restamos los 326 mil millones, queda claro que la sostenibilidad del sistema de pensiones en Italia es sólida, está vigente y podemos decir que existe".
En esencia, elalquimia contable Consiste en eliminar la carga impositiva del gasto. Esta no es la primera vez que el subsecretario se entrega a esta teoría económica, que lamentablemente es enteramente obra suya. Porque si pudiéramos razonar así para todo el mundo, gasto publico Habríamos resuelto todos los problemas: bastaría con tener en cuenta el gasto neto, restando los ingresos fiscales del gasto total. ¿Por qué hacerlo solo con las pensiones y no con los salarios de los empleados públicos, con las especificaciones de los contratos y con todos los ingresos y flujos de efectivo que, tarde o temprano, acaban bajo el control del fisco? ¿Cómo es posible que a nadie se le haya ocurrido una solución tan sencilla como el huevo de Colón?
Es la misma lógica, compartida también por la Liga, de aquellos que piensan que pueden resolver el problema de sostenibilidad del sistema a través de operaciones contables, como –es el cliché más extendido– la separación entre gastos de pensiones e asistenciaParecería que hasta ahora las autoridades italianas han proporcionado deliberadamente datos incorrectos al nivel europeo cuando unas pocas sustracciones serían suficientes para poner las cosas en orden: eliminar la parte del gasto cubierta por el presupuesto del Estado como ayuda y, por último, también la proporción de Irpef pagado por los pensionistas.
Sin embargo, hay un problema: las estadísticas en Europa —y en otros lugares— se recopilan en base a criterios comunes, acordados y predefinidos. El objetivo es evitar lo que Durigon llama “un viaje de ida y vuelta”Pero cuando perteneces a una comunidad que ha establecido sus propias reglas, no puedes cambiarlas unilateralmente ni interpretarlas a tu antojo.
¿Se pretende eliminar el impuesto sobre las rentas de las pensiones en toda Europa? El impuesto sobre la renta neta en Italia seguirá siendo superior al de otros países, tal como confirmó el grupo selecto creado por el ministro. Andrea Orlando en 2021: ''el resultado relativo a las funciones del IVS sugiere que también para las pensiones (15,8% del PIB antes de impuestos, +3,1 puntos porcentuales en comparación con la media de la UE.) seguiría siendo un diferencial neto.''
Sería una mera operación de propaganda, un cambio de imagen por el mero hecho de hacerlo. Luego, como por arte de magia, porque los recursos seguirían siendo los mismos, según la Liga, ese truco contable les permitiría liberar recursos para cubrir 64 años>.
¿Quién se beneficia realmente de jubilarse a los 64 años?
Vale la pena entonces analizar los beneficios reales de estas operaciones para los trabajadores. Podrían decirme que es asunto suyo porque las opciones son voluntarias; entonces, si el INPS proporciona... 85 mil pensiones más con una carga de 1,5 mil millones al año No hay necesidad de plantear objeciones; excepto para recordar que, en el momento de Compartir 100Las salidas previstas en el período de tres años fueron 900milapero no llegaron a 500mila.
¿Quién podría estar interesado en salir? 64 años con veinte años de servicio eficaz, incluso si está sujeto a un cálculo totalmente contributivo. Muchas personas, especialmente mujeres, que tienen una menor presencia en el mercado laboral, se ven incentivadas a hacer uso de la pensión de vejez. 67 añosCon la enmienda propuesta, si bien el período de cotización requerido se mantiene en 20 años, el requisito de edad se reduciría a 64 años, lo que resultaría en una penalización financiera variable pero sostenible.
Un problema persiste: el requisito de adecuación igual, en general, a 2,8 la prestación de seguridad social o en 2026 1.600 euros y un poco másSi observamos el monto promedio del tratamiento a partir de la primera mitad de 2026 para todos los manejos encontramos un monto igual a 1.600 euros para hombres y 941 por mujerDe ello se deduce que, también en este caso, la vía de salida beneficiará principalmente a los hombres, a pesar de que la mayoría de los miembros de la generación del baby boom cumplen las condiciones para la jubilación anticipada.
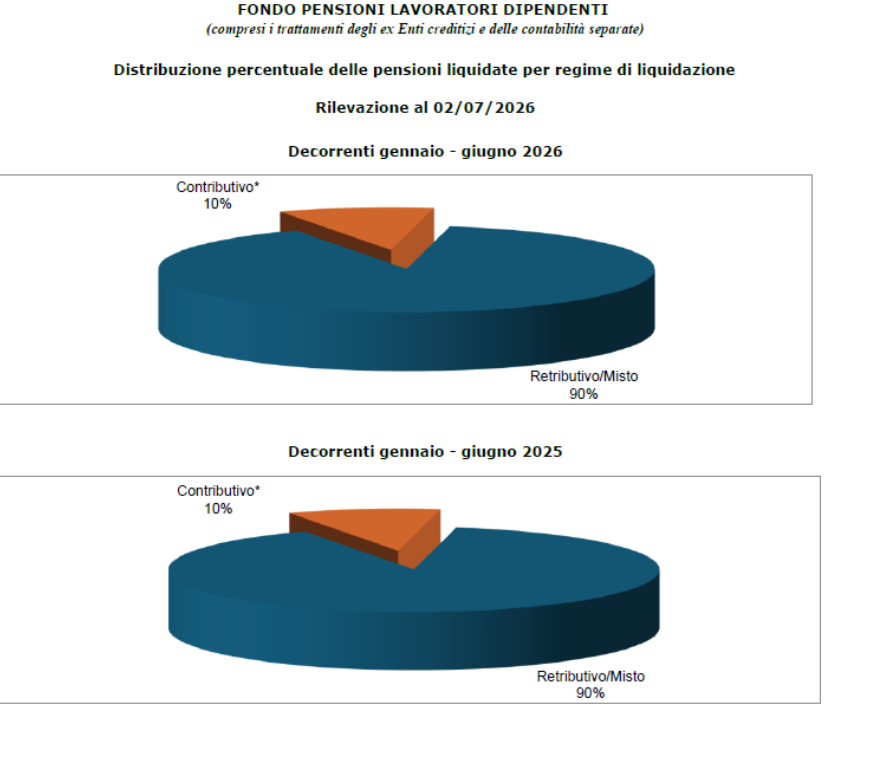
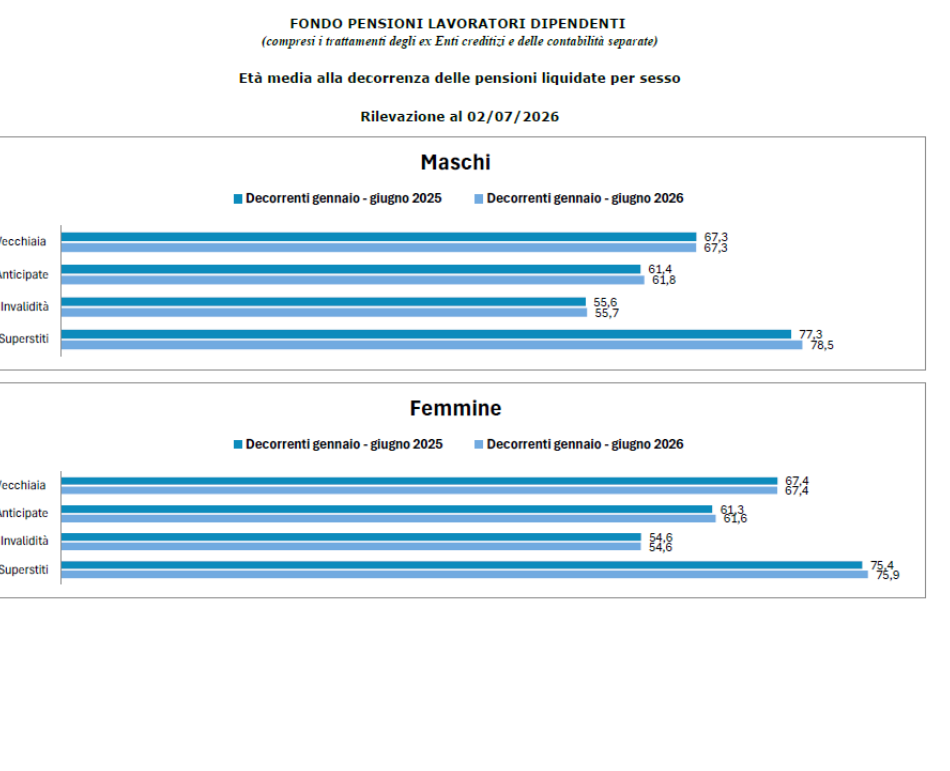
Como puede verse en el gráfico, refiriéndonos a la FPLD, el régimen de indemnización por despido vigente es el mixto y, por lo tanto, en teoría, muchos trabajadores se verían afectados por el cambio propuesto por la Liga. Sin embargo, hay otras consideraciones a tener en cuenta. Las generaciones de del baby boom Soy capaz de cumplir con los requisitos de contribución exigidos, 42 años y 10 meses para los hombres y un año menos para las mujeres independientemente de su edad, con una edad promedio al inicio de la pensión en 2026 de 61,4 años de edady su asignación, calculada bajo el régimen mixto, no sufre ningún recorte.
Obviamente, hemos descrito situaciones fácticas que no están establecidas por ley, pero que se reflejan en la realidad. La pregunta es: ¿vale la pena idear soluciones adicionales que, en última instancia, resultarían ser soluciones a problemas específicos? Lo repetimos por enésima vez; el verdadero problema con respecto a las pensiones en la próxima ley de presupuestos es el mismo: ¿qué hacer con las pensiones? mecanismo de indexación bienal para los requisitos de pensiones Con respecto al aumento de la esperanza de vida, no nos distraigamos con cuestiones secundarias.