

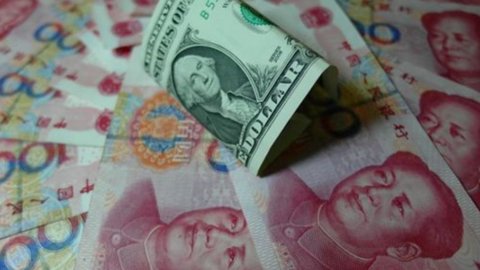
Mais do que inimigos. Às vésperas das conversações em Washington, multiplicam-se os sinais de paz entre os Estados Unidos e a China. O Departamento do Tesouro dos EUA removeu Pequim da lista de países acusados de manipulação monetária. A reação foi imediata: o cruzamento dólar-yuan caiu pelo quarto dia consecutivo para 6,87, a menor desde julho. O rali é favorecido pela melhora nas contas comerciais chinesas: em dezembro as exportações cresceram 7,6%. Os mercados apreciam o novo rumo.
GOOGLE PERTO DOS MIL BILHÕES, HOJE AS CONTAS DOS BANCOS
A Apple (+2,14%, a um passo de um novo recorde absoluto) lidera a corrida pela tecnologia made in USA. A Alphabet, empresa controladora do Google, está perto de um trilhão de capitalização (993 bilhões de dólares).
Wall Street aguarda com expectativa as contas de JP Morgan, Citigroup e Wells Fargo, que abrirão a campanha trimestral hoje.
Assim continua a marcha dos índices: o Dow Jones (+0,29%) é o mais fraco; S&P 500 +0,7% para 3.288 pontos e Nasdaq +1,04% para 9.274 pontos estabeleceram novos recordes.
FINTECH ENORME: VISA PAGA 5,3 BILHÕES POR LANÇAMENTOS
Durante a noite, foi anunciado um acordo fintech bilionário: a Visa pagou US$ 5,3 bilhões pela Plaid, plataforma que serve para conectar bancos com contas de clientes com segurança.
As tabelas de preços asiáticas são positivas, mas menos eufóricas. A Bolsa de Valores do Japão ganha 0,6%. O Hang Seng de Hong Kong caiu 0,2% e os índices CSI 300 de Xangai e Shenzhen caíram 0,1%. Austrália avança (+0,7%).
Os ativos de refúgio perdem terreno: o ouro caiu 0,7%, para 1.537 dólares a onça, de -0,9% ontem no final. O iene também caiu: o cruzamento com o dólar subiu além do limite psicológico de 110. Os títulos do Tesouro dos EUA também caíram.
O petróleo Brent tenta se estabilizar após cinco sessões consecutivas de queda: esta manhã, o petróleo do Mar do Norte é negociado a 64,3 dólares o barril (+0,1%).
DAZI, CHAMPAGNE NA MIRA DE TRUMP
As tensões comerciais entre a China e os Estados Unidos diminuem, os ventos da crise, se não da guerra comercial, voltam a soprar entre a Europa e os Estados Unidos, divididos pelas multas impostas anteriormente à Airbus e pelo web tax que a França pretende aplicar nos gigantes da web. Phil Hogan, o novo comissário da UE encarregado do dossiê de direitos, estará hoje em Washington com o objetivo de evitar o aperto no champanhe, a primeira vítima de um possível choque de tarifas. Preste atenção hoje aos dados do crescimento alemão, provavelmente o mais baixo (+0,5%) dos últimos anos. O agravamento da crise líbia após o fracasso das conversações de Moscou se enquadra nesse quadro.
LOCAL DE NEGÓCIOS -0,5%, A LIBRA FRACA APOIA A CIDADE
Praça Affari -0,52%. O índice de Milão, o pior do Velho Continente, cai abaixo de 24 para 23.896 pontos.
O indicador antecedente da OCDE para a Itália também sinaliza uma estabilização do crescimento "abaixo da tendência" em novembro.
As perdas dos outros mercados foram menos pesadas: Frankfurt perdeu 0,24%. Apesar dos pedidos a Berlim para gastar mais, a política alemã não mudou: em 2019 as contas do Estado fecharam com um saldo positivo de 13,5 mil milhões de euros. A Alemanha tem um "tesouro" (verdadeiro, não italiano) de 48 bilhões.
Paris estável (-0,02%). Madri -0,31%.
Londres sobe (+0,39%), favorecida pela fraqueza da libra (-0,6%). O crescimento da economia do Reino Unido parou em um modesto +0,1% no trimestre encerrado em novembro. Trata-se do menor ritmo desde 2012. A hipótese de possível corte dos juros, já aventada pelo Banco da Inglaterra, em caso de piora do quadro macroeconômico, se fortalece.
O BUND RUMO AO RETORNO ZERO. LEILÃO BTP HOJE
Uma véspera agitada dos leilões no mercado de títulos. Os rendimentos dos títulos do governo da zona do euro subiram ligeiramente antes dos volumes significativos de emissão nesta semana.
O Bund a 0,15 anos revisita mais uma vez o território positivo: ontem, o rendimento da obrigação de referência do governo da Alemanha situou-se em -4%, subindo 1,4 pontos base. Se as expectativas de inflação a cinco anos na Europa subirem ainda mais, indo para +1,3%, dos atuais +XNUMX%, poderia haver, segundo o Citigroup, uma subida de trinta pontos base na yield do bund.
O spread com a obrigação italiana a 157,987 anos, em 3,7 pontos, na véspera dos leilões de hoje, nas maturidades de 20 anos e 6,75 anos para um máximo de 15 mil milhões de euros. Ainda se fala em uma próxima emissão de longo prazo do Tesouro que poderia, assim, explorar a atenção dos mercados para o papel italiano, um dos mais baratos. Há espaço, de acordo com os estrategistas de títulos, para um novo título de 30 ou XNUMX anos colocado via consórcio.
Ontem no mercado cinza o BTP de 3 anos foi negociado a 0,24% de 0,22% da colocação de meados de novembro, enquanto o título de 7 anos foi negociado em torno de 1% de 0,91% em meados de novembro e o BTP de 20 anos a 2,19%, acima de meados de outubro, quando atingiu uma nova baixa histórica de 1,78% no leilão.
ACELERAR PEUGEOT/FCA. RENAULT MÍNIMO. TESLA SUPERSTAR
Grandes movimentos ontem no setor automobilístico. De referir o enésimo recorde da Tesla (+9,8%), que ultrapassou a barreira dos $500 na Bolsa, graças também ao anúncio de que Pequim desistiu de cortar os subsídios aos carros elétricos para este ano. situação do setor: vendas de -8,2% para 25,3 milhões de peças em 2019.
Nesse contexto, aceleram as diversas partidas no tapete.
FCA -0,4%. A família Peugeot, que deterá 6,2% do novo grupo automóvel nascido da fusão entre a Fiat Chrysler e a PSA, pretende aumentar a sua participação o mais rapidamente possível. Isso foi afirmado por Jean-Philippe Peugeot, um dos membros proeminentes da família.
A Renault (-2,82%) caiu para o menor nível em seis anos. A Nissan, escreveu o Financial Times, acelerou os planos de contingência para uma separação da Renault após o dramático fuga em dezembro por Carlos Ghosn. “Acreditamos que a aliança está quebrada e não pode ser recomposta”, diz o comentário de Evercore Isi. Enquanto isso, Ghosn, barricado no Líbano, anunciou que questionará a Régie, da qual reivindica 250.000 euros como pensão.
SOMENTE VOCÊ É BLUE CHIP POSITIVE. GUIA NEXI
Na Piazza Affari, apenas seis blue chips fecharam ontem em terreno positivo: Nexi +1,57%, recuperando-se da queda na última sessão com a venda de 7,7% do capital pelos fundos de investimento que controlam a empresa; Os analistas do Mediobanca Securities reiniciaram a cobertura com ratings outperform (desempenho acima do mercado).
Banca Generali +1,26%, aguardando dados de financiamento de 2019; buzzes +0,51%; Exor +0,29%; Moncler +0,22%. Stm fecha a lista (+0,85%): o Citigroup aumentou o seu preço-alvo para 26 euros, confirmando a sua opinião neutra.
PRYSMIAN SOFRE, MPS VAI DESINFLAR
A lista em vermelho é mais longa. Entre as ações afetadas está a Prysmian (-2,14%): a conexão submarina de alta tensão entre Escócia e Inglaterra Western Link foi interrompida na última sexta-feira e atualmente não está em operação.
Atlantia também está no vermelho (-2%). O grupo está pronto para recomeçar com a venda de 49% da subsidiária Telepass, depois das ofertas do ano passado que avaliaram toda a empresa em mais de 2 bilhões. A empresa nomeou Carlo Bertazzo como diretor-geral. O período negativo da Tim continua (-2,4%).
MPS deflaciona entre os bancos: -5,23% após o boom de sexta-feira (+19,69%). Banca Ifis +3,06% aguardando a apresentação do plano industrial.
Hera -1,1%: Fidentiis e Mediobanca rejeitam a revisão do plano de negócios.
Datalogic subiu 2,65% para 17,02 euros após o aumento do preço-alvo de 18,5 para 19,5 euros por Kepler Cheuvreux (rating buy).
Fortes compras na Elica (+9%), Eles (+9%) e Friulchem (+8%).




