

Más crecimiento e inflación: la cosecha de finales de verano
Mucha agua ha pasado bajo los puentes de laeconomía mundial en pleno verano. Ciertamente, se libera agua maloliente y venenosa del debido a la guerra, con renovado aumentos en el precio del petróleo y sus derivados y algunos productos agrícolas (trigo, semillas de girasol) lo que se traduce en mayores presiones inflacionarias.
Pero también “aguas claras, frescas y dulces” como las del manantial de Valchiusa, en Provenza, que inspiraron a Petrarca: El crecimiento económico no se ha estancado y, de hecho, está mostrando un vigor renovado. en cada longitud y latitud.
El escenario que se revisará en tres partes
Ahora que “el verano se acerca silenciosamente a su fin”, como escribe Herman Hesse, sus frutos buenos y malos nos obligan a revisar el escenario Dibujado por The Lancets hace apenas dos meses.
Il pieza de guerra Es el primero que se salió de lugar. Las esperanzas de un tregua duradera Las relaciones entre Irán y Estados Unidos han demostrado ser ingenuas, y el conflicto incluso se ha extendido con la entrada de los hutíes en escena en una ofensiva. rutas alternativas para el petróleo crudo al estrecho de Ormuz. No solo eso: también el Frente ruso-ucraniano Se ha vuelto resentido con los éxitos de Kiev en el lanzamiento de drones contra Rusia y, en particular, contra sus refinerías.
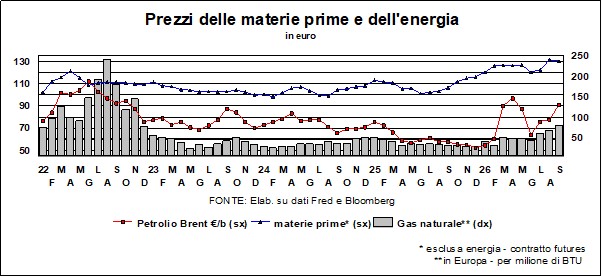
ResultadoEl petróleo se ha recuperado en casi un 40%., alcanzando los 110 dólares por barril antes de retroceder un poco, diésel está cerca del máximo niveles históricos alcanzados en abril y 70% por encima de los valores de mediados de junio, y el El precio del trigo ha aumentado. en más de un cuarto en pocas semanas. Por lo tanto, espectro inflacionario, O incluso estanflacionario, tal como predijeron de forma sensacionalista en febrero algunos de los economistas más renombrados (aunque el panorama actual es un pálido recordatorio de la verdadera estanflación de hace medio siglo).
¿Un fantasma con pies de barro?
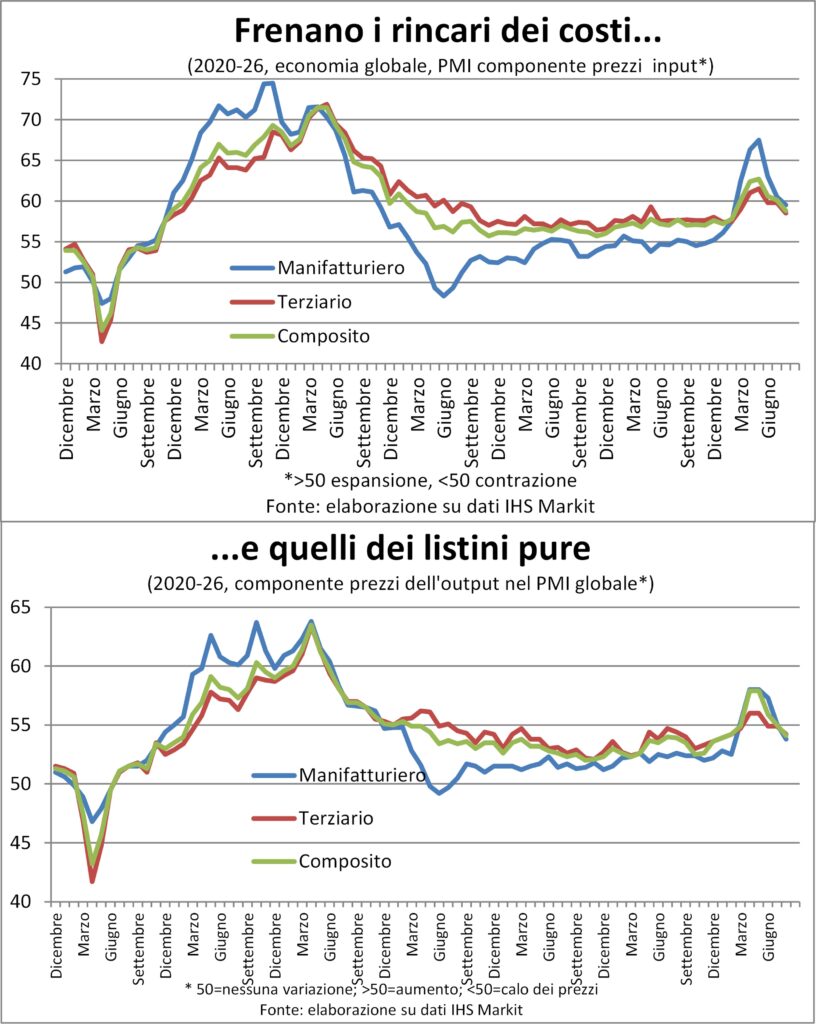
¿Un espectro con pies de barro? Muchos indicadores responden que sí. En primer lugar, con respecto a lainflación, que es hasta agosto permanecieron bajo control. De hecho, el empresas dicen que los aumentos en precios pagados por los insumos y cobrados por los productos Los precios cayeron a sus niveles más bajos desde febrero (es decir, antes del ataque estadounidense a Irán). La encuesta PMI de septiembre sin duda mostrará un empeoramiento de la situación, pero es importante tener en cuenta que una parte significativa de los aumentos de precios anteriores estuvo vinculada a la congestión en las cadenas de valor, ya que todos se apresuraron a adelantar los pedidos para evitar la escasez de materias primas y productos semielaborados, tras haber aprendido de la experiencia de 2021-22.
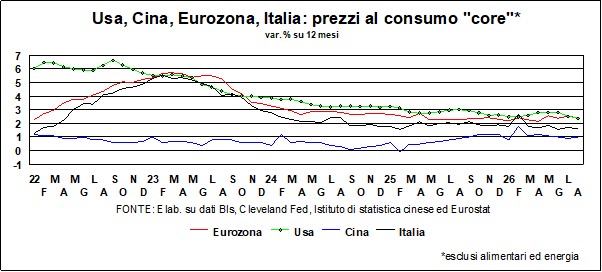
En segundo lugar, no hay rastros de efectos de difusión de aumentos de precios fuera de la energía: elLa inflación subyacente se mantiene baja. e incluso un enfriamiento tanto en los EE. UU. como en la Eurozona. Finalmente, el primer motor en movimiento de cualquier proceso inflacionario real, es decir, el dinámica salarial, solo envía señales tímidas de calentamiento, pero son fisiológicas dado el estado de pleno empleo y la escasez de personas activas en el mercado laboral y la falta de síntomas de una carrera hacia recuperar poder adquisitivo Se han producido nuevas pérdidas debido al aumento de los precios de la energía y los alimentos. Y es improbable que esta recuperación se reanude mañana, ya que, a diferencia de hace cuatro años, no existe un exceso de demanda de mano de obra y quienes contratan están dispuestos a ofrecer modestos aumentos salariales.
El renovado vigor del crecimiento
El otro extremo del espectro estanflacionario es sin duda frágil, si no inexistente. Como dijo el ahora expresidente de la Reserva Federal, Kevin Warsh: «No hace mucho tiempo, los economistas hablaban de estancamiento secular... Pues bien, los tiempos han cambiado... El potencial de un crecimiento sustancialmente mayor está aumentando».
No hay rastro de estancamientoEsto se había predicho mediante reflejos pavlovianos debido a lo que se consideraba la mayor crisis energética de la historia económica contemporánea. Asimismo, el panorama del comercio internacional se había ensombrecido por la guerra comercial declarada por Estados Unidos contra el resto del mundo, una guerra que continúa y que obliga a todos los demás países a forjar acuerdos más sólidos entre sí, lo cual perjudica el papel de Estados Unidos en el comercio mundial.
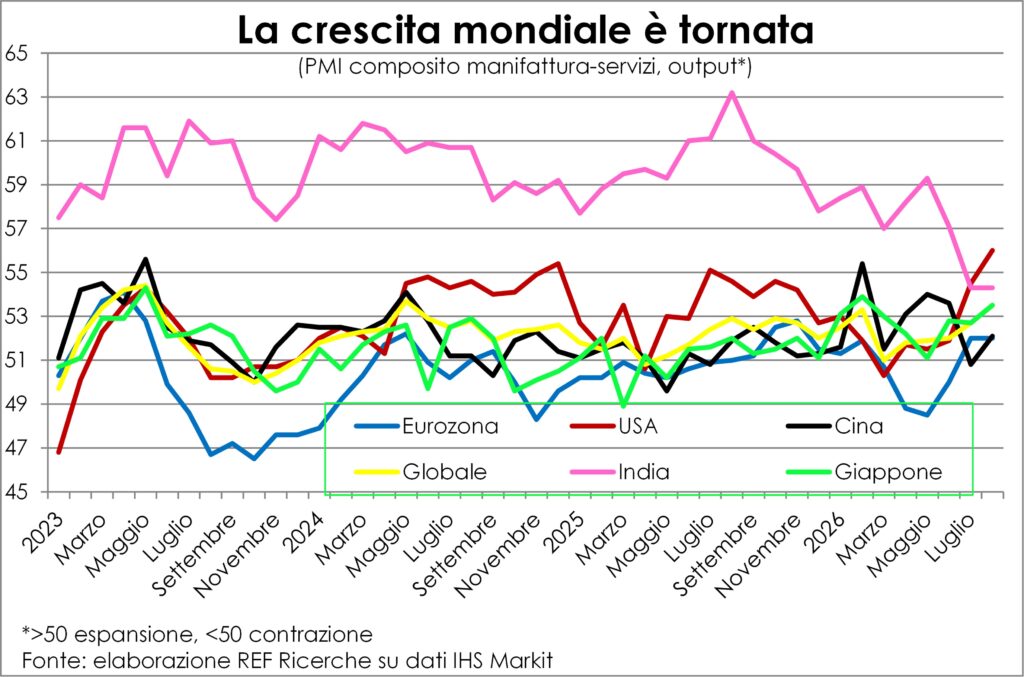
Sin embargo, en julio y agosto los datos económicos mostraron unaaceleración de la producción y los pedidos A nivel mundial y en las principales áreas económicas, con la única excepción de India (que, sin embargo, solo registra una desaceleración respecto a una tasa de crecimiento entre las líderes mundiales). Algunos dirán que se trata de resiliencia o de la capacidad de mantenerse firmes y adaptarse. ajustes Sin duda las hay; de lo contrario, el precio del petróleo estaría en 200 dólares el barril o más, por ejemplo.
Los dos motores estructurales: la revolución de la IA…
Sin embargo, al centrarnos en estos alojamientos perdemos de vista el factores de empuje estructurales y por lo tanto de larga duración, una de las cuales es mencionada por Warsh: inversiones vinculadas a revolución de la IA y otras transiciones y fundamentos de la plan de gasto masivo del gobierno alemán en diversos tipos de infraestructura y defensa, un plan que representa unos pocos puntos del PIB anual.
I dudas Hay muchos proyectos que giran en torno a la IA, de diversa naturaleza y karst; entre ellos se incluyen: Síndrome NIMBY en centros de datos y la fuente de la enorme producción adicional de la energía eléctrica lo cual será necesario para que funcionen. Pero las dudas no bastarán para descarrilar la revolución, que tiene ramificaciones en muchos sectores y muchos países, ramificaciones que la convierten en una difusor y multiplicador de crecimiento. China, Japón e incluso Alemania Están viendo cómo les llegan muchísimos pedidos de maquinaria y herramientas utilizadas en inteligencia artificial.
…y el plan alemán
Es difícil cuantificar la cantidad de la El plan de Alemania porque no se ha tomado ninguna medida con respecto a la defensa suma máxima ni anual ni acumulativa, pero sabemos que en 2027 el gasto básico en esta área aumentará en un cuarto en comparación con 2026, alcanzando el 2,3% del PIB. Para otros tipos de gasto en infraestructura (transporte, digital, salud, energías renovables) es 500 millones de euros para ser utilizado durante doce años; al 31 de agosto, poco más de un año después de su lanzamiento, el gobierno federal ya había gastado más de 53 mil millones. Con Alemania haciendo todo lo posible el resto de Europa va.
La industria manufacturera está en auge y el sector servicios también está funcionando bien.
El origen y la naturaleza del mayor crecimiento también explican otra explicación parcial. falacia en la predicción A finales de la primavera, incluso los relojes: la tregua iraní-estadounidense y la reapertura del estrecho deberían haber ralentizado el sector manufacturero, que se había beneficiado de la acumulación de existencias de precaución, y reactivado el sector servicios, que había sido penalizado por la desconfianza y el aumento de las tarifas aéreas para viajes de larga distancia. Aparte del hecho de que la hipótesis subyacente (la tregua duradera) se ha desvanecido como la nieve en el abrasador verano de 2026, sigue siendo que la procesamiento industrial Trabaja en el sector terciario ven que se acelera demanda y producción.
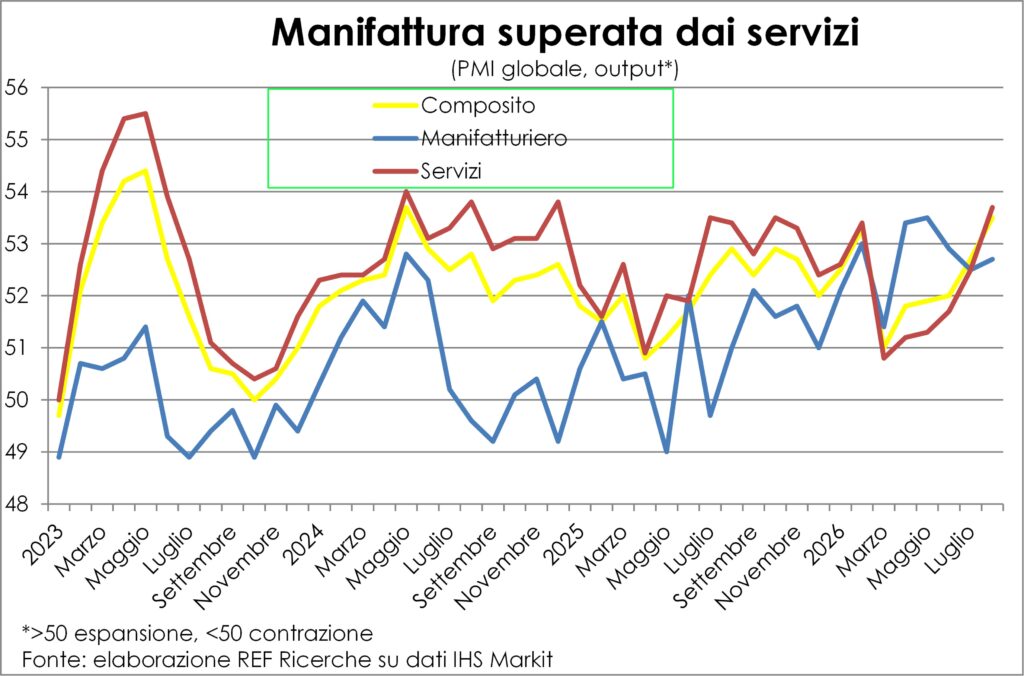
Las razones del buen desempeño del primero son fáciles de encontrar en las dos fuentes citadas de crecimiento renovado. Para el segundo, se puede conjeturar dos fuentes: la borrador industrial lo mismo que aumenta directa e indirectamente el demanda de serviciosy el fallo temporal del miedo a la guerra.
Todo esto explica el Revisión al alza de las previsiones de crecimiento, que acaba de comenzar y continuará en los próximos meses.
Las tasas aumentan, en el espacio y en el tiempo.
El titular anterior es el mismo que hace dos meses. Y, de hecho, no hay razón para cambiarlo. Quizás sí haya razón para cambiarlo —o, mejor dicho, para completarlo—. las razones de este aumento persistenteLas dos razones expresadas varias veces preocupan:
- las necesidades de inversiones, público y privado: los rendimientos de los bonos gubernamentales reflejan el hecho de que los desembolsos necesarios debido a las diversas transiciones (digitales y ambientales) pesan mucho sobre el sector público, por no mencionar el gasto en defensa. Pero también las necesidades de inversión de la sector privado Yo no soy menos. ElAIA diferencia de otras revoluciones industriales, requiere, antes de su implementación, enormes desembolsos de capital, hic et nunc, desembolsos que ahora han adquirido importancia macroeconómica, especialmente en Estados Unidos. Una vez se dijo, para criticar los déficits, que financiar el sector público conducía a una desplazando de inversiones privadas. Pero no hay ninguna. desplazando: Los gobiernos gastan y despilfarran, y el sector privado también. financiar – no solo en Estados Unidos – se jacta centro de datos. Un sistema financiero bien engrasado encuentra recursos para todos, pero hay un precio que pagarY es el precio del capital prestado —el tipo de interés— el que aumenta por la ley de la oferta y la demanda.
- La otra razón radica en la expectativas de inflación, todavía reavivado por el aceite y Natural naturalExisten algunos indicios de un aumento en las expectativas de inflación en Estados Unidos, como se puede observar en la diferencia entre los bonos indexados y los no indexados, pero este aumento se mantiene dentro de los rangos normales.
- Sin embargo, hemos dicho que debemos completar las razones. Y la tercera razón es la más normal y desarmada, y es la razón "buena" para un aumento de tarifasCuando la economía crece, aumenta la presión sobre los recursos, tanto financieros como reales, y es normal que suban los tipos de interés.
Dicho esto, ¿cuánto han tenido los tarifas ¿En los últimos meses? El gráfico muestra la magnitud de los incrementos, desde finales de febrero (cuando Estados Unidos e Israel atacaron a Irán).
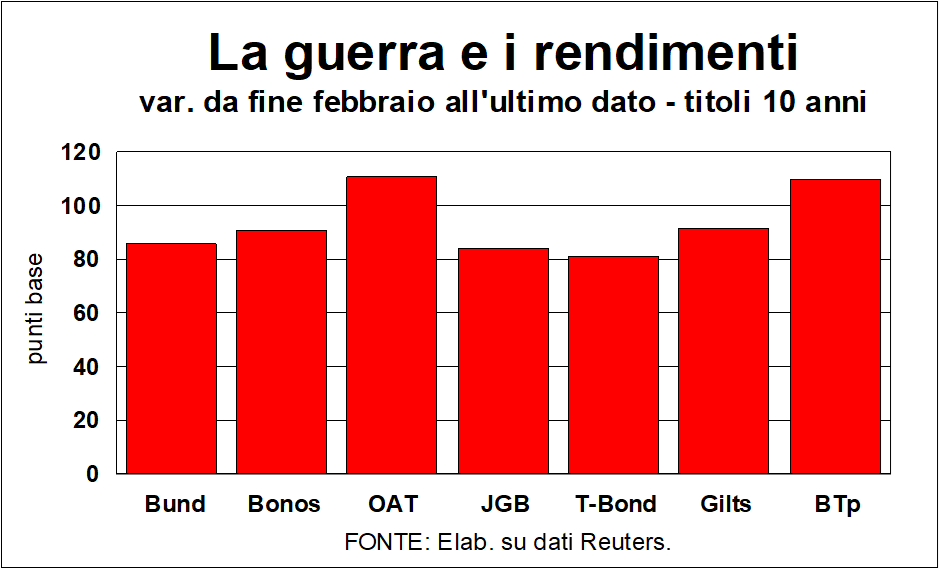
Naturalmente, este cambio anula tanto los efectos de la inflación —reales o temidos— como los demás impactos descritos anteriormente. El efecto combinado es significativo: los aumentos el rango de 80 puntos básicos (para el Enlace T) a más de 100 (para el AVENA Francés, seguido de cerca por los BTP). Los aumentos poco honorables en los BTP y OAT tienen diferentes razones: para el BTpCuando las tasas de interés suben en el mundo, suben más en nuestro país que en otros lugares, debido al daño que causan a las finanzas públicas sobre las que pende la espada de Damocles de la alta deuda. AVENA Las razones radican en el déficit público francés (políticamente) intratable (el más alto de la zona euro, después del de Bélgica) y en las graves incógnitas sobre el resultado de la elecciones presidenciales el próximo abril. Ya ha surgido una A industria artesanal Entre los operadores financieros, existen diferentes posicionamientos estratégicos para cada uno de los distintos resultados de estas elecciones.
Un modesto aumento en los márgenes
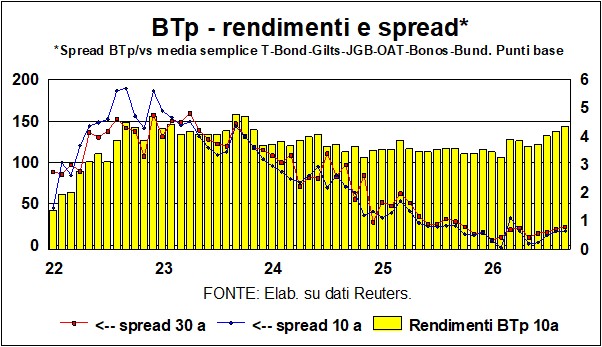
Dijimos que los retornos de la BTp han aumentado más que en otros lugares. Pero Los diferenciales se mantienen en niveles que no generan preocupación.Para los bonos a 10 y 30 años, las brechas, en comparación con el promedio de seis países importantes (ver gráfico), y a pesar del aumento en las tasas BTP, se mantienen cerca de los mínimos alcanzados antes del "incidente" del Golfo. Ciertamente, el hecho es que los rendimientos BTP han aumentado y, por lo tanto, mirando hacia el futuro, gastos por intereses (aunque el impacto en el costo promedio de la deuda tarda en manifestarse). El único consuelo es que la amenaza de un aumento en esos gastos es útil para defenderse del habitual robo de diligencias, ahora que se acerca la Ley de Presupuesto de 2027.
Las decisiones de la Reserva Federal y del Banco Central Europeo
la próxima semana el Fed decidirá si aumenta las tasas o las mantiene sin cambios. Por supuesto, existe una tercera opción, reducirlas: como se sugiere (con todas las letras mayúsculas), por Trump en una publicación que vale la pena reproducir íntegramente: “Las altas tasas de interés ponen a Estados Unidos en una desventaja injusta, y no permitiré que eso suceda… Deberíamos tener las TASAS MÁS BAJAS de cualquier país del mundo. TASAS MÁS BAJAS O SUSPENDERÉ EL COMERCIO CON TODOS LOS PAÍSES CON LOS QUE TENEMOS UN DÉFICIT”. Nos declaramos incapaces de desentrañar la lógica de esta amenaza, pero al menos mencionemos el hecho de que eladvertencia inescrutable da a kevin warsh una oportunidad de oro para ignorarlo y, por lo tanto, afirmar la independencia de la Reserva Federal.
Salvo sorpresas de última hora, el Fed debería sincronizarse con lo que acaba de hacer BCE: aumentar en un cuarto de puntoHablando de sincronicidades, mencionemos, y passantUna curiosidad: de niña, Christine Lagarde formaba parte, «en el gran mar del ser», del equipo nacional francés de natación sincronizada.
De hecho, Las tres razones que explican el aumento de las tasas de mercado – demanda de fondos del gobierno y las empresas, amenazas de inflación por los precios de la energía, una economía sana (las estimaciones del PIB para el trimestre actual indican un +4,4% anualizado para EE. UU.) – aconsejar a los tipos de interés de la política monetaria estadounidense que sigan el mismo camino.Y las mismas razones se aplican a la Eurozona y a Japón.
Antes de cerrar el capítulo sobre las tasas de interés, es necesario detenerse en la "operación giro" del Secretario del Tesoro. Ausente: frenar el aumento de las tasas a largo plazo con un recompra de valores con vencimientos entre 10 y 20 años (¿y cómo financia la recompra? Mediante la emisión de valores a corto plazo...). operación ha fallado[LP1] (las tasas a 10 y 30 años han aumentado aún más), tanto por las pequeñas cantidades involucradas (unos pocos miles de millones de dólares en un mercado de bonos del Tesoro de 32 billones de dólares; alguien dijo: es como llevar una honda a una batalla de tanques), como porque Es inútil luchar contra los fundamentos.. Y los fundamentos son aterradores: un déficit estructural de más del 7% del PIB (no se lo digan a los contables de Maastricht), una relación deuda/PIB que el FMI [LP2] ve que la participación de la economía aumenta del 125,8% este año al 142,1% en 2031, una participación creciente de gastos por intereses (ahora superior al gasto en defensa), por no mencionar el posición neta frente a países extranjeros que superó el -70% del PIB. Algunos dirían que Bessent simplemente está reorganizando las sillas de cubierta del Titanic...
Divisas: El dólar se debilita, el yen y el won se aprecian.
Il dólar, a pesar de los vientos de guerra que normalmente deberían haber fortalecido el dólar, Él sigue débil, y verter causaComo dicen los franceses: las declaraciones de Trump, la lucha de Bessent contra molinos de viento y los fundamentos que acabamos de describir no inspiran confianza en la moneda estadounidense.
Pero hubo sorpresas en los mercados de divisas. En julio, el arma inusual deintervención para fortalecer el yen, llevada a cabo por Japón y el Tesoro de los Estados Unidos con inusual cautela para no dañar ni al dólar ni a los bonos del Tesoro: por un lado, Japón compró yenes con dólares que provenían de un programa de la Reserva Federal (Autoridades monetarias extranjeras e internacionales – FIMA – facilidad de recompra) que permitió al banco central japonés obtener dólares en efectivo utilizando sus bonos del Tesoro (mantenidos por Tokio en cantidades industriales) como garantía, sin tener que vender valores estadounidenses. Por otro lado, el El Tesoro estadounidense compró yenes con sus reservas de euros.pero sin notificar al BCE, como es práctica común entre las autoridades monetarias (la administración Trump no se caracteriza por su respeto a la etiqueta).
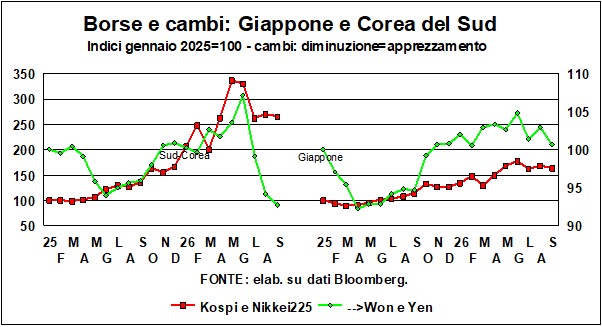
El gráfico muestra cómo ha evolucionado el tipo de cambio desde principios de 2025. yen (frente al dólar) y la Bolsa de Valores de Japón (Nikkei225). La depreciación del yen parece haber ayudado a los precios de las acciones, y el éxito de la operación pro-yen ha estado acompañado simétricamente por cierta debilidad en el mercado de valores. Sin embargo, las acciones japonesas también se han visto ayudadas por otros factores, en primer lugar por la El buen posicionamiento de Japón en el floreciente mercado de productos de IA.En cuanto a la discrepancia (ya observada en los últimos días) entre la diferencia de rendimiento entre los bonos del Tesoro y los bonos del gobierno japonés, por un lado, y el tipo de cambio yen/dólar estadounidense, por otro (una diferencia positiva debería perjudicar al yen, mientras que una reducción de la misma debería fortalecerlo, lo cual no ha ocurrido en dos años), las últimas tendencias no hacen nada por resolverla.
El primer panel del gráfico muestra el rendimiento del mercado bursátil surcoreano (Kospi) y el cambio de la ganado frente al dólar. Aquí también, la combinación de mercado de valores y bolsa sugiere las mismas consideraciones que se hicieron para la Tierra del Sol Naciente, aunque el colapso del won fue mucho más fuerte. Un país extraño, Corea del Sur: el ganancias increíbles Los dividendos repartidos por las empresas que abastecían la creciente demanda de desarrollo de IA, además de beneficiar a los empleados con enormes bonificaciones, también dieron lugar a distribuciones extraordinarias a los accionistas: estos dividendos excepcionales (aproximadamente 150 billones de wones) debían pagarse en wones, y dado que Samsung y SK Hynix son propiedad en un 50% de extranjeros, las empresas en cuestión tuvieron que comprar wones, es decir, convertir los dólares obtenidos de las ventas a wones. El gobierno también se benefició de estas inmensas ganancias. impuestos sobre las ganancias de las empresas han permitido aumentar el gasto público Se prevé que crezca casi un 13% el próximo año, un porcentaje récord…
Los mercados bursátiles, resistentes pero dudosos.
La tormenta en mercados de bonos También debería haber afectado, como sucedió en el pasado, a esos equidadY de hecho, los mercados bursátiles no tuvieron un buen desempeño, incluso si El impacto en la economía fue menos fuerte. de lo que se temía.
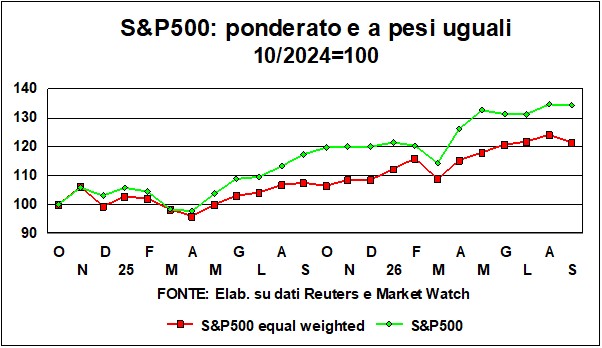
A ambos lados del Atlántico, la retirada fue modesta: en comparación con máximos históricos Los precios de las acciones en EE. UU., Alemania e Italia son más bajos. en tan solo un 2-4%. A diferencia de lo que ocurrió en Asia, donde en los últimos meses los repuntes del mercado de valores se han exagerado, especialmente en Japón (hoy -12% sobre los máximos) y máximo en Corea del Sur (%-26).
Los Utilizar ostentan la mayor resistencia. Quizás porque el índice S&P500 está influenciado por las abundantes ganancias de la Siete magníficosDe hecho, una medida alternativa del S&P 500, que otorga el mismo peso a cada una de las 500 empresas (véase el gráfico, que comienza con la elección de Trump), ha crecido menos que el índice regular. Pero, aun así, ha crecido. Vitaminas bolsa de valores americana Están más extendidos de lo que podrías pensar…




