Um número de todos marcados ontem: 3,003%. Pela primeira vez desde 9 de janeiro de 2014, o rendimento do Tesouro de 10 anos cruzou o limite psicológico de 3%. É a confirmação de que os mercados têm expectativa crescente de alta da inflação e, consequentemente, de alta de juros acima do esperado, notícia que por sua vez cai em meio a uma campanha trimestral americana mais mista do que o esperado: as contas das empresas seguem brilhante por enquanto, mas o aumento dos custos está se acelerando. E muitas corporações, a exemplo da Caterpillar (-6,7%), termômetro da saúde das exportações americanas, apontam que "o melhor já passou".
Dow Jones -1,74%, no quinto dia consecutivo de queda, S&P 500 -1,34%, novamente abaixo do nível do início de 2018. Nasdaq -1,7%.
Perdas maciças dos grandes nomes da tecnologia: Facebook -3,7%, Alphabet (ex-Google) -4,77% afetados pelo forte aumento de custos que surgiu do trimestral que ofuscou o bom desempenho do volume de negócios.
A Apple também caiu (-1,39%): os resultados da Corning, empresa que fornece lentes para iPhone, confirmaram a desaceleração nas vendas de smartphones. Além disso, o grupo Apple pagará 13 bilhões de dólares às autoridades fiscais irlandesas, conforme solicitado pela UE.
A economia mais tradicional também sofre: além da Caterpillar, a Lockheed Martin, uma das principais fornecedoras do Pentágono, também espera que os resultados caiam até o final do ano.
ÁSIA FRACA, BITCOIN LEVANTA A CABEÇA
Mesma situação esta manhã na Ásia. O pior lugar é Taiwan, atingido pela crise dos chips. O índice Nikkei em Tóquio cai 0,7%. A farmacêutica Takeda perde 9% depois que a Shire, da Irlanda, aprovou a proposta de venda por US$ 65 bilhões. O índice CSI 300 dos índices de ações de Xangai e Shenzhen caiu 0,3%. Bolsa de Valores da Coreia do Sul -0,9%.
O iene cai a 109,1 em relação ao dólar: é o sexto dia consecutivo de queda da moeda japonesa. A cruz do dólar da rupia está em seu nível mais alto nos últimos 14 meses. Em vez disso, o euro não se deixa esmagar pelo dólar: cruza em 1,222. O Bitcoin sobe esta manhã para 9.440 dólares no sexto dia de alta.
MACRON DIMINUI A CORRIDA DO PETRÓLEO
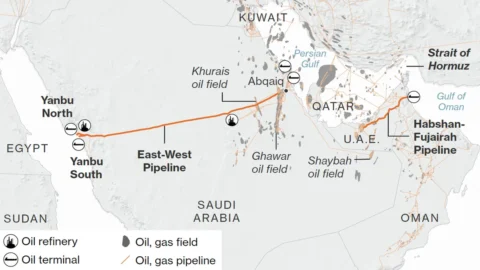
Dia de dois lados para o petróleo. O Brent quebrou a barreira dos US$ 75 pela primeira vez desde novembro de 2014, apenas para reverter a tendência após o início das negociações entre Donald Trump e Emmanuel Macron: o presidente francês está tentando dissuadir os EUA de denunciar o acordo nuclear com Teerã.
Graças à corrida do mês passado, o desempenho acumulado no ano das ações de petróleo ocupa o primeiro lugar no índice Eurostoxx global: +11% contra +0,9%.
ENCARGOS FINANCEIROS LASTRO SAIPEM (-2,9%)
No entanto, Saipem recua, -2,89% de +0,9% na manhã após o anúncio de contas trimestrais do qual resultou um resultado muito pior do que o esperado (11 milhões de euros) devido aos elevados encargos financeiros. Receitas em 1,91 bilhão de euros, ligeiramente abaixo do consenso (1,96 bilhão). Lucro operacional ajustado de € 100 milhões, 10% acima da estimativa média dos analistas. Dívida em 1,2 mil milhões de euros, 150 milhões de euros abaixo do esperado. A empresa confirma suas metas para 2018: faturar 10 bilhões de euros com margem Ebitda acima de 10%. Eni -0,3%, Tenaris +0,6%,
MILÃO, OS LUCROS DE 2018 AUMENTAM PARA 10%
Ontem o roteiro da vigília foi repetido. As bolsas europeias, após um início cauteloso, ganharam velocidade: os mercados apostam que o BCE não tomará decisões "hawkish" na reunião de amanhã.
O índice FtseMib (+0,22%) fechou em 24.035 pontos, tendo tocado o valor mais alto desde julho de 2015 em 24.073 pontos durante a tarde. O desempenho desde o início do ano está próximo de +10%, enquanto no mesmo período o índice Eurostoxx está em paridade.
Paris fecha com ligeiro avanço (+0,1%) no dia de ainda de Vincent Bolloré: a ação da controladora registrou queda de 6,14%, Vivendi -2,12%.
As restantes praças da Zona Euro estiveram no vermelho: Frankfurt -0,17; Madri -0,39%. Lucro Londres (+0,36%).
Na frente macro, o índice Ifo da Alemanha chegou a 102,1 pontos em abril, decepcionando os economistas que previam 103.
O BUND AUMENTA, O SPREAD ESTÁ ESTREITO
A pressão sobre as taxas americanas reflete-se em particular no Bund alemão, que nos ecrãs da Reuters atinge o máximo das últimas seis semanas com um pico de 0,655%. A BTP fechou com rentabilidade de 1,77%.
Daí o estreitamento adicional do spread Itália/Alemanha, novamente no trecho de dez anos, para 114 pontos base, o menor desde agosto de 2016.
Pela manhã, no primeiro encontro marcado com os leilões de fim de mês, o Tesouro colocou entretanto o montante máximo de 3,75 mil milhões entre Ctz indexados e Btp, com a taxa bruta da obrigação de cupão zero a descer para o valor mais baixo desde novembro.
Bots de seis meses por 6 bilhões (valor semelhante devido) irão a leilão na quinta-feira. Na sexta-feira, no leilão de médio e longo prazo, o Tesouro colocará à disposição dos investidores o montante de 7,75/9,25 mil milhões entre o novo Ccteu setembro de 2025 e a reabertura dos títulos de referência a 10 anos.
A PARADA DE BOLLORÉ PESOU NO TELECOM
A montagem da Telecom Italia e, em certo sentido, o da Mediaset também foi condicionado pela notícia da prisão em Paris de Vincent Bolloré.
Telecom Itália -2,37%. A primeira rodada da assembléia de acionistas da Tim terminou a favor da Vivendi: mais de 97% dos acionistas decidiram apoiar a nomeação de Amos Genish. O gestor israelita vai assim liderar a empresa pelo menos até 4 de maio, altura em que toda a diretoria terá de ser renovada. No topo do conselho fiscal, contra a vontade da Vivendi, foi confirmado Roberto Capone. Surpreendentemente, a assembleia de acionistas não aprovou a atribuição da atribuição de auditoria 2019-2027 à EY e Kpmg.
Mediaset -1,18%. Sem os custos extraordinários do caso Vivendi, a Biscione volta a produzir margens e lucros. As receitas consolidadas diminuíram 1%. Redução de custos em 11%. A dívida sobe para 1,39 bilhão. Contribuição do Premium cai para 587,4 milhões
BANCOS ITALIANOS NO TOPO DESDE 2015, PREÇO RECORDE PARA GENERALI
O cabaz bancário terminou em alta de 0,6% para os 12.620 pontos, o valor mais elevado desde 2015 (o índice Eurostoxx -0,6%). Desde 15º de janeiro, o índice dos bancos italianos ganhou 0,5%, muito melhor que o resto da Europa (+XNUMX%). O desempenho está ligado à estabilidade, por enquanto, do "sistema italiano" apesar das incertezas da situação política e, acima de tudo, às notícias mais reconfortantes do que o esperado que chegam na frente do não desempenho.
As grandes estão em terreno positivo: Intesa San Paolo (+0,87%) e Unicredit (+0,35%). Melhor Ubi Banca (+0,95%).
O Bper Banca vai na contramão (-1,82%): o mercado, sugere um trader, teme um aumento de capital devido à redução dos NPLs. Banca Mediolanum também cai -1,36% pressionado pelo anúncio de que a polícia financeira iniciou uma investigação sobre o tratamento fiscal de fundos domiciliados na Irlanda.
Seguros comprados: Generali +0,83% na final marcaram a cotação mais alta desde janeiro de 2016 a 17 euros. UGF +0,89% e UnipolSai +0,74: foi vendida a participação de 3% na Carige.
Destaca-se também no setor da moda a forte recuperação de Salvatore Ferragamo (+3,93%). No rastro de Moncler: +2,18%.
STM, MARGEM BRUTA SOBE PARA 39%
Entre os industriais, Stm recupera: -0,9% ante os -4% iniciais. A jv ítalo-francesa absorveu o impacto do alerta lançado pela Ams, uma das fornecedoras da Apple, sobre as receitas de 2018: elas serão menores do que o esperado, pois há queda na demanda, provavelmente devido ao desempenho nada brilhante do iPhoneX. A Apple vale cerca de um décimo das receitas da Stm.
As contas do primeiro trimestre foram aprovadas esta noite: receita de US$ 2,23 bilhões (+22,2%); margem bruta e margem operacional aumentaram ano a ano, para 39,9% e 12,1%, respectivamente; lucro líquido de US$ 239 milhões, um aumento ano a ano de US$ 131 milhões; dividendo em dinheiro de US$ 0,24 por ação ordinária a ser distribuído em parcelas trimestrais iguais.
IMA PROMOVIDO, AMPLIFON EM ALTA HISTÓRICA
Entre as mid caps, o Ima acumula alta de 4,23% após o anúncio da aquisição da Tnc, produtora de lenços de papel. A Equita Sim e a Kepler Cheuvreux elevaram o preço-alvo após a aquisição da Tmc e confirmaram a recomendação de compra.
Fiera Milano +4% às vésperas de retornar ao índice Star. Salto Geox (+5%). Amplifon +2,2%, novo recorde histórico.
Veja também: Calendário do mercado de ações: 25 de abril aberto, 1º de maio fechado