Il mensajería económica recuperó un estudio de Adaptar sobre el impacto entreinvierno demográfico y mercado de trabajo en el que se demuestra por enésima vez que lainsostenibilidad del sistema de pensiones está determinado no sólo por el impacto del gasto en el PIB, sino por muchos otros factores estructurales que son difíciles de modificar.
Entrar en estos razonamientos siempre es difícil porque todo es igual, es decir, no es posible solucionar un problema a la vez, sino que es necesario tener una aspecto general. No hay duda por ejemplo de que elimpacto del gasto podría disminuir si el PIB en el denominador de la fracción que tiene la cantidad de gasto en el numerador aumentara. Pero tal operación resolvería un problema aspecto secundario de la cuestión de las pensiones, en el sentido de que podríamos permitirnos un gasto elevado en pensiones con menos preocupaciones que hoy, sin perjuicio de que un país que crece más sólo para poder dedicar una gran cantidad de recursos a las pensiones seguiría sin tener ciertas perspectivas. Entonces, todavía hay alguien que se cree un maestro en el juego de las tres cartas y quisiera engañar a las instituciones internacionales como si fuera un viajero de provincias que se acerca al banquete por curiosidad y queda enganchado por quien hace de el compañero del manipulador en la mesa fuera de la estación.
No basta con separar seguridad social y asistencia
¿Quién piensa en resolver el problema a través de separación entre pensiones e asistencia es el más peligroso de todos, porque proporciona una apariencia de racionalidad al clasificar las partidas de un balance. Conocemos el tema: ¿sostiene Europa que la incidencia del gasto sobre el PIB (16-17%) es demasiado alta? Es culpa nuestra que persistamos, nadie sabe por qué, en ofrecer una figura cargada por las cargas reservadas a la asistencia, que si se eliminaran nos colocarían en la categoría de estados casi virtuosos. Esta estratagema no tiene consistencia por una serie de razones que destacamos resumidamente. Cuando es necesario comparar datos dentro de una comunidad de países, coincidimos -en un contexto objetivamente complejo como el de las finanzas públicas de un Estado frente a otros- sobre los criterios para clasificar las partidas gastadas; no juegas a morra. Al proporcionar nuestras estadísticas y clasificarlas correctamente, también cumplimos las normas acordadas a nivel europeo.
La opinión de Michele Raitano
Sólo se permite un solo país exenciones por cuenta propia. En segundo lugar, el gasto en pensiones no puede clasificarse en función de su financiación: lo que se financia con contribuciones de la producción es la seguridad social, mientras que las contribuciones en forma de transferencias del presupuesto estatal entran en la categoría de asistencia.
Como bien escribió Michele Raitano “En lo que respecta al método de financiación, parece claro que no se trata en modo alguno de una dimensión decisiva, ya que nada puede impedir - como ocurre en muchos países y también en Italia con algunas partidas de gasto - medidas claramente aseguradoras y dirigidas únicamente a los trabajadores se financian mediante impuestos generales. Desde esta perspectiva – continúa el economista – no parece legítimo identificar como bienestar los componentes del gasto si y sólo si están dentro de la cuota del GIAS (e incluirlos todos en la ayuda). Donde el El criterio de financiación como factor discriminante. habría efectos paradójicos. Por ejemplo, se deduciría que los países (como Dinamarca) que financian más del 80% de su gasto en protección social con impuestos no están asegurando a sus ciudadanos. O, de nuevo, que el fondo de integración debe considerarse un instrumento de bienestar y no un instrumento de seguridad social cuando se aplica como excepción a categorías no cubiertas (o insuficientemente cubiertas) por las contribuciones a la seguridad social. Del mismo modo – añade Raitano – debe considerarse como bienestar la parte de la pensión futura pagado a quienes se han beneficiado de la reducción de cotizaciones de la Ley de Empleo, o que una redefinición de la fórmula de cotización (con una cuota garantizada) se convierte en seguridad social si se financia con cotizaciones dentro del sistema de pensiones o bienestar si los impuestos generales contribuyen a su financiación". '.
A estas consideraciones se podría añadir otra más reciente. Desde el medidas de descontribución asumidas por los gobiernos en los últimos años son reemplazadas por la asignación de recursos de carácter fiscal para hacer frente al pago de las pensiones existentes, se podría argumentar que el área de asistencia se amplía para incluir los beneficios pagados por las autoridades tributarias (una operación no sólo imposible, sino atravesado por una racha de locura contable. Para concluir con esta leyenda urbana que muchas personas con responsabilidades difunden sin oposición, es bueno recordar que la separación entre seguridad social y asistencia ya se hizo con la ley n.88 de. 1989 y se completó con nuevas intervenciones en las leyes de presupuesto de 1998 y 1999. En esencia, con estas medidas financieras no se puede escapar a la dura lógica de los hechos.
Invierno demográfico y mercado laboral
Según el Informe Adapt citado por el Corriere «en menos de 6 años tendremos 730 trabajadores menos, incluso si el porcentaje de ocupados respecto a la población empleable se mantiene sin cambios. Por lo tanto, por muy positiva que sea la tendencia actual del empleo, la transformaciones demográficas No pueden dejarnos indiferentes, también porque no podrán cambiar a medio plazo".
Si la proyección se extiende a 2040 y luego a 2050, la la situación empeora drásticamente, con la tendencia italiana cada vez más crítica en comparación con la media europea. Ya en 2040, en menos de veinte años, la caída del empleo en Italia alcanzaría el 13,8% y el 20,5% en 2050. Traducido a números absolutos, se estima que en 2040 habrá 3,1 millones de trabajadores menos y en 2050 la disminución llegaría a 4,6 millones.
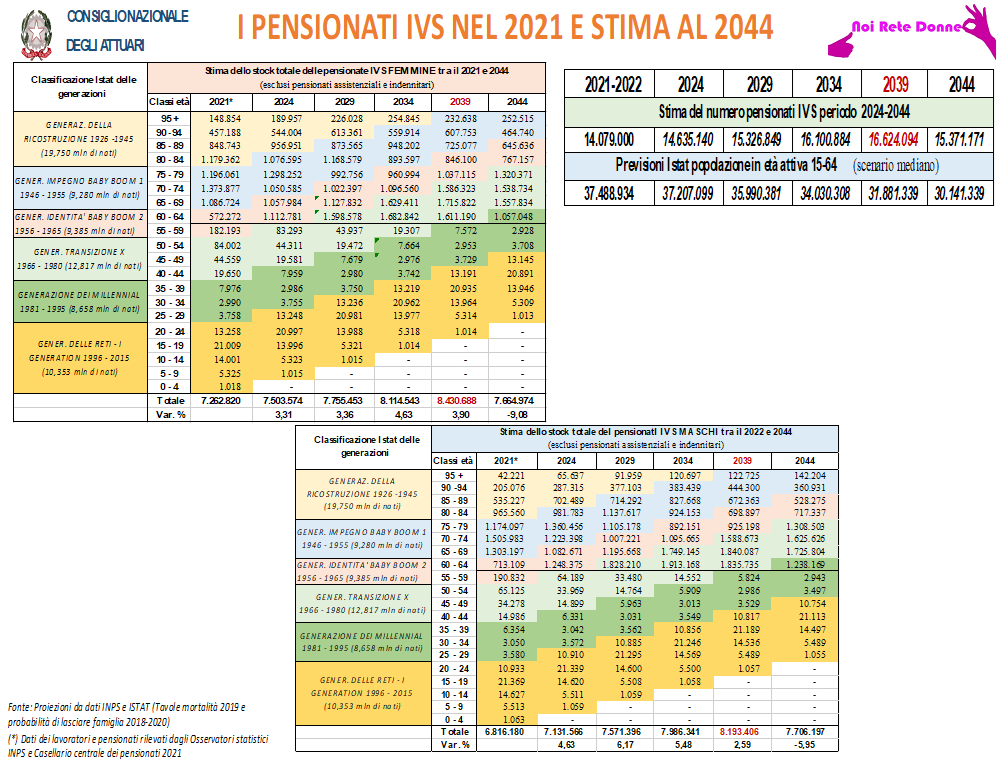
Le tablas que siguen son muy indicativos porque relacionan entre sí datos muy significativos para evaluar la relación entre las distintas cohortes al nacer y al momento del inicio de la pensión en un periodo de tiempo de 2021 a 2044, tanto para hombres como para mujeres. También se observará en el mismo período la relación entre el número de pensionistas y el de personas en edad de trabajar. Como se puede observar en las tablas generales 2039 es un año clave porque para esa fecha el sistema tendrá que soportar la onda expansiva del retiro de aproximadamente 2,5 millones de nuevos pensionados del IVS, que se sumarán a los pensionados que ya existen hoy.
Sin embargo, después de 2040, el sistema de seguridad social tenderá lentamente a reequilibrar automáticamente, ya que se reducirá el número de pensionados de los Baby Boomers II; El aumento de la longevidad probablemente se verá compensado por una permanencia más larga en el trabajo, al generar carreras más continuas y, por tanto, pensiones más adecuadas y de menor duración, quizás integradas con pensiones adicionales, las mujeres participarán más activamente en el mercado laboral y la proporción entre pensionistas y empleados mejorará significativamente debido a la reducción del numerador. Sin embargo, en el caso de las personas en edad de trabajar, la disminución sigue siendo inexorable, con las inevitables dificultades en el aspecto financiero.