

Incluso en el opciones de inversión Los italianos parecen atraídos por el viejo dicho futbolístico de "primero no lo tomes": es mejor ganar menos con tus inversiones que exponer tus ahorros al riesgo de pérdidas repentinas y significativas. Al final es “aversión a la pérdida” del que también hablan los postulados de las finanzas conductuales. Esto explica si, en el gran pastel de ahorros administrados – una cantidad de 1.537 mil millones en 2022 según las estimaciones del Banco de Italia – el inversiones en seguros representan el componente más importante. Con 751 mil millones de reservas de vida, es decir, las sumas gestionadas por las empresas que esperan ser entregadas a sus clientes, superaron en 2022 las participaciones de los fondos de inversión, que se mantuvieron en 664 mil millones.
En las estanterías de las aseguradoras, como veremos, hay de todo menos el componente principal, el de Pólizas revaluables Clase I, está representado precisamente por pólizas vendidas a ahorradores como Productos “garantizados”. Bajo ese halo de protección se encuentran reservas que, a finales de 2022, habían alcanzado la respetable cifra de 574 mil millones de euros. La inembargabilidad de las pólizas y su exclusión de la herencia son otros aspectos que, a sus ojos, las hacen aún más atractivas.
Las ramas de seguros
El gran caldero de mercado de vida – impulsó un flujo de primas de 2022 mil millones de euros en 93 – se desglosa en seis líneas de seguros, algunos de los cuales están prosperando y otros marchitos o incluso completamente sin vida como la melancólica Rama II (seguros de vida nupcialidad y nacimiento), residuo regulatorio de la prehistoria del mercado asegurador. La clase IV del seguro está completamente asfixiada. enfermedad a largo plazo (una recaudación de sólo 221 millones de euros en 2022) y algo más frondoso es Ramo V en operaciones de capitalización (primas de 1,3 millones de euros en 2022). Luego está la Rama VI donde se realiza la gestión de la fondos de pensiones (3,2 millones de euros en 2022). Pero, en conclusión, la mayor parte de las opciones de los ahorradores se concentran en la Clase I de seguro de vida (61,4 mil millones de euros en recaudaciones) y en la Clase III de politicas unidad e índice vinculados (28,3 mil millones de euros) relacionados con fondos de inversión o índices. En este último caso, se trata esencialmente de fondos de inversión o bonos estructurados con una cobertura de seguro, que permite al inversor beneficiarse de las características del contrato de seguro antes mencionadas (inembargabilidad, exclusión de la herencia).
El “motor” de la garantía del seguro
Las pólizas que cubren el riesgo actuarial (las llamadas pólizas de fallecimiento temporal), con las que se libera un capital a los beneficiarios si el suscriptor fallece dentro de un determinado período de tiempo. A estos se suman los específicamente políticas de ahorro, los "garantizados". EL primas de seguro se invierten en fondos de inversión, llamados de gestión separada, y los rendimientos obtenidos por el gestor se repercuten a los inversores, menos un porcentaje que la empresa retiene por el servicio. Normalmente los resultados obtenidos año tras año son consolidados, es decir adquiridos para siempre por el asegurado. Los contratos de pólizas revaluables clase I siempre han incorporado una garantía sobre el capital invertido y/o sobre el desempeño anual. A finales del siglo pasado la tarifa mínima garantizada era alrededor del 4 por ciento. Luego, con el paso de los años, el porcentaje fue disminuyendo progresivamente, hasta desaparecer en el período de tipos ultrabajos, tras la progresiva reducción de las tasas de interés en bonos estatales que los gestores de seguros siempre han atesorado en gran medida. Y que siempre han sido la piedra angular de sus estilos de inversión.
¿Pero en qué se basa? la promesa de resultados dado a los inversores? Los activos invertidos en la gestión se calculan siempre a coste histórico hasta que el gestor decide venderlos, generando ganancias y pérdidas de capital. Esta técnica permite a dichas gerencias mitigar los picos de volatilidad de los mercados financieros y exhibir resultados esencialmente constantes en el tiempo (entre 3,1 y 2,5 por ciento en el período 2017-2021). En los años en los que los mercados van bien, el gestor tiende a realizar pocas desinversiones para evitar "quemar" por completo todas las plusvalías presentes en su cartera. Cuando el barómetro financiero empeore, se comportará en sentido contrario para garantizar a sus suscriptores un resultado positivo.
Año 2022, escape de una gestión separada
Este mecanismo financiero probado continuó sin grandes sobresaltos durante muchas décadas hasta que, en 2022, el aumento de las tasas de interés sacó a relucir una vulnerabilidad que nunca se había encontrado en aquellas gestiones. El aumento de tarifas resultó enormes pérdidas de capital potencial en las carteras de seguros, que por sí solos no causaron grandes daños considerando el mecanismo de contabilidad (a costo histórico) de los activos. El hecho es que una proporción cada vez mayor de ahorradores ha decidido canjear pólizas para comprar bonos gubernamentales valores de nueva emisión que entretanto se han vuelto más atractivos. Al hacerlo, obligaron a las aseguradoras a vender activos con pérdidas para devolver el capital garantizado a los asegurados que redimieron sus posiciones. Para inversores gestión separada fueron la única clase de activos con un rendimiento medio positivo (+2,56%) en un año caracterizado por la caída de los mercados de acciones y bonos. Pero las aseguradoras han sufrido el coste de la garantía asociada a esas pólizas y una empresa mediana, eurovida, entró en default, lo que obligó al IVASS (Instituto de Supervisión de Seguros, la autoridad del sector de seguros) a bloquear temporalmente los reembolsos. De repente los inversores se dieron cuenta de que incluso yo Los productos “garantizados” podrían reservar sorpresas desagradables. Al final, los grandes grupos aseguradores del país asumieron la responsabilidad de la crisis de Eurovita, junto con los grupos bancarios que esas pólizas habían colocado. Pero la necesidad de contar con una red de seguridad para el futuro ha empujado al gobierno a introducir, con la Ley de Presupuesto de 2024, un fondo de garantía para las pólizas de seguro de vida, financiado a prorrata por las empresas.
Seguridad social y productos de seguros "descorrelacionados"
Si las clases I y III son los "elementos básicos" de las inversiones en seguros, estos elementos básicos pueden combinarse de manera diferente para obtener la combinaciones riesgo-retorno más adecuado para ahorradores individuales. Así nacieron los llamados políticas multilínea en el que existe un componente de Rama I para asegurar una base garantizada para la inversión y un componente de Rama III, más expuesto a los mercados financieros, destinado a incrementar el rendimiento global del producto. En 2022, los productos multisectoriales representaron 48% de la recaudación total del ramo vida.
Los mismos tipos de pólizas también se encuentran en el mercado de pensiones complementarias, donde las aseguradoras están presentes con i Pip, planes de pensiones individuales, al que estaban registrados 2022 millones de contribuyentes al cierre de 3,8. Un número superior al (3,7 millones) de afiliados a los fondos de pensiones contractuales establecidos contractualmente por empresas y sindicatos. Cabe añadir además que las empresas también están presentes en este último segmento, donde normalmente ocupan con sus productos el espacio reservado a las llamadas líneas de inversión garantizada. A diferencia de otras inversiones, las inversiones en seguridad social gozan de total deducibilidad fiscal (hasta un límite anual de 5164 euros) y de una retención en origen preferencial (20%) sobre los resultados de las inversiones. Por el contrario, los puestos no pueden canjearse antes de jubilarse salvo en casos de necesidad (pérdida del empleo, operación grave, compra de la primera vivienda). También han aparecido recientemente en los estantes de productos de pensiones los siguientes: Pepp, los productos de pensiones individuales paneuropeos, establecidos a nivel continental para permitir la plena transferibilidad de puestos a quienes cambian de país de residencia durante su vida laboral. Dada la creciente movilidad de la mano de obra dentro del continente, con el paso de los años estos productos adquirirán una participación cada vez mayor en el mercado de productos de seguridad social.
Para completar el panorama de las inversiones en seguros, finalmente es necesario mencionar la Ils (valores vinculados a seguros) con el que se titulizan los riesgos de seguro, es decir, se transforman en bonos. Los más famosos son los vínculo de gato, bonos de desastres naturales. Su principal característica es que no están correlacionados con el desempeño de los mercados financieros. Los inversores obtienen rendimientos significativamente superiores a los rendimientos actuales de los mercados de bonos, pero si el evento al que están asociados (un huracán, un terremoto particularmente intenso) realmente ocurre, los cupones e incluso el capital pueden disolverse. Por tanto, son productos aptos sólo para inversores sofisticados.
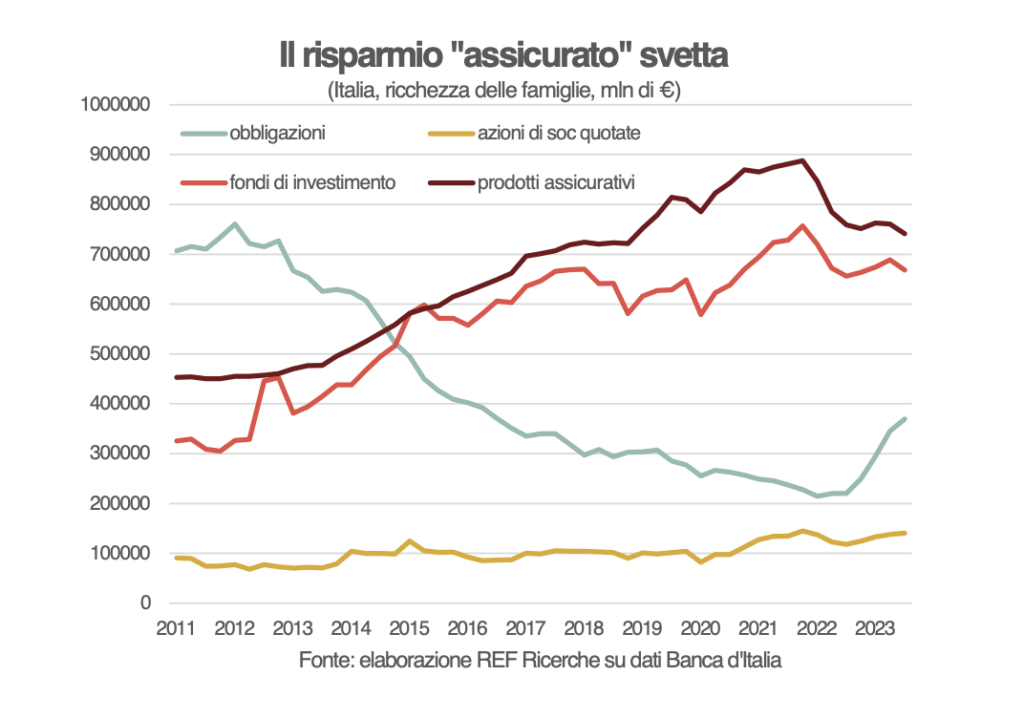
La riqueza de las familias italianas se compone principalmente de casas, acciones de empresas que no cotizan en bolsa, así como efectivo y depósitos en cuenta corriente. Para los demás componentes, un mayor peso recae en el ahorro gestionado: los seguros y los fondos mutuos afectan de hecho a las carteras de las familias italianas en mayor medida que la tenencia directa de bonos y acciones de empresas cotizadas.
Excelente artículo de Riccardo Sabbatini: explica claramente una cuestión financiera tan compleja como la de los seguros destinados a la inversión. ¡Ahora finalmente sé algo más sobre esto también!