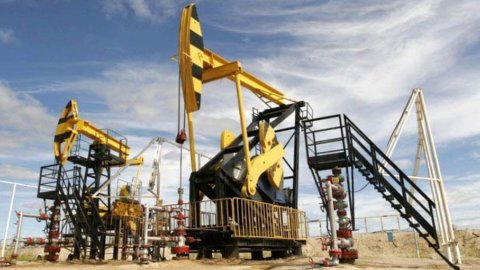
Viene del Medio Oriente congelación de las listas de precios del Viejo Continente. Piazza Affari se recupera de los mínimos del día pero aún marca una caída del 1,36% (índice FTSE MIB a 22.830 puntos). Frankfurt perdió un 1,31% por delante de París -1,23% y Madrid -0,8%. El eco del conflicto en Yemen pesa mucho lo que provocó un aumento en los precios del petróleo crudo. El Brent cotiza a 58,5 dólares, un 3,5% más, tras subir ayer un 2,5%. WTI a 50,9 dólares (+3,6%). El impacto de la noticia también fue fuerte. Bolsos Dubái pretende conseguir efectivo vendiendo su participación en La Bolsa de Londres recaudando alrededor de £1,5 millones. La acción del City se deja un 10% en el suelo.
Las tensiones en el frente de la deuda no han frenado laBuen comienzo de las subastas del Tesoro A finales de marzo: 521 millones de Btpei, con vencimiento en septiembre de 2026, se colocaron al 0,13% (49 puntos menos que la colocación anterior). Al Btpei/24 de Septiembre se le asignó tasa cero. El Ctz a dos años rinde un 0,162% en mínimos históricos. El diferencial sube a 115 puntos y el rendimiento a diez años se sitúa en el 1,36%.
Las acciones vinculadas al sector petrolero fueron positivas. Eni +1,5% apoya la cesta de la compra principal. Saipem avanza en un 0,94%. La empresa está a punto de crear una empresa conjunta en Nigeria, tras el acuerdo firmado con PetroChina Saras gana un 1,2% y alcanza los 1,4360 euros, un nuevo máximo desde septiembre de 2011. Société Générale ha elevado su recomendación a Buy from Hold y ha elevado el objetivo Precio a 1,80 euros desde 1,25 euros. Ayer la acción cerró en 1,419 euros. tenaris +0,23%.
El sector tecnológico sigue sufriendo. STM, tras la caída de la víspera (-4,5%), deja otro 3,6% en el suelo. Esta noche, el índice de semiconductores de Filadelfia cerró con una caída del 4,6%, el tercer día consecutivo de caída.
Los treinta miembros del índice cayeron: Texas Instruments -4,6%, Intel -3%. En Europa, el fabricante de microchips Arm Holding perdió un 4,3%, en línea con el rojo de Asml, un -4,2%.
Pininfarina cae un -4,6% Después de la nota de esta mañana. La empresa, que ayer subió un 26%, confirma el interés de las empresas indias Mahindra & Mahindra pero precisa que aún no ha alcanzado un acuerdo vinculante que requerirá la aprobación previa de los bancos acreedores. Fiat Chrysler -2,7%, Finmeccanica -3%.
Los bancos también cayeron: Unicredit -1,9%, Intesa -1,7%, MontePaschi -2,2%.
Las acciones de gestión de activos cayeron, tras un repunte prolongado. Azimut-3,6%, Mediolanum -3,1%.
Telecom Italia cae un -2,8% a pocas horas de la reunión del Consejo de Administración que volverá a tener en el centro las alianzas de banda ancha.
Generali cae un 1,7% a 18,24 euros en una jornada de fuerte caída para los seguros: el índice Stoxx del sector perdió un 2,1%. El AXA francés cayó un 2,5%. El Deutsche Bank intervino hoy sobre las acciones de Leone, confirmando su calificación de Compra y elevando el precio objetivo hasta los 21 euros desde los 19,20 euros.
Terna está en territorio negativo, a pesar de que la compañía presenta cifras mejores de lo esperado: beneficio neto de 544,5 millones de euros (+6%), deuda financiera de 6.967,8 millones de euros. El dividendo es de 20 céntimos por acción (de los cuales 7 ya se han pagado como anticipo).
El peor blue chip del día es Salvatore Ferragamo -4,19%. Esta mañana los analistas de Goldman Sachs reiteraron su recomendación de Compra.