

LA FED: TASAS AÚN HASTA SEPTIEMBRE, CAMBIOS AL MÁXIMO. ENFOQUE EN MPS EN MILÁN. Y GRECIA DA MAS MIEDO
La economía estadounidense ha perdido impulso pero se recuperará. Sin embargo, una subida de tipos en junio es prematura. De las minutas de la última reunión de la Reserva Federal surge un pronóstico cauteloso sobre la economía estadounidense: la debilidad del dólar, leemos, “probablemente seguirá siendo un freno a las exportaciones por un tiempo. Pero la mayoría de la junta no teme demasiado el efecto negativo del dólar fuerte y el petróleo crudo débil.
Termina así la última incertidumbre sobre el coste del dinero: hablaremos de un primer resultado modesto recién a partir de septiembre. Wall Street, tras reaccionar a la noticia con una suba, al final limitó sus ganancias; el Dow Jones cerró en -0,15%, S&P -0,09%. El Nasdaq subió ligeramente +0,03%%. Yahoo +4,5% rebota en la lista: se producirá el desdoblamiento de la participación en Alibaba, aunque habrá un coste fiscal.
Las minutas de la Fed, combinadas con las buenas noticias provenientes de la economía, favorecieron en cambio la subida de Tokio del +0,5%: el índice Nikkei marca un nuevo récord desde 2000. Los otros mercados asiáticos estaban más débiles. Shanghái sube un +0,8%, a pesar de que el índice IPC indica que continúa la contracción de la economía. En el frente de divisas, el euro se debilita aún más: la divisa cotiza a 1,1062 frente al dólar (desde 1,115).
BUSINESS PLACE +0,2%, EUROSTOXX AL ALTO DE MAYO
Protegidas por el escudo del BCE, las bolsas europeas consolidaron los avances logrados este martes, pese a las tensiones por Grecia. El índice europeo Stoxx 600 sube un +0,3% hasta los máximos de las últimas tres semanas. En Milán, el índice Ftse Mib subió un 0,2%.
París +0,2%, Madrid +0,3%. Fráncfort sin cambios. La Bolsa de Atenas cae un 0,7%. Mientras tanto, se multiplican las señales de alarma por la morosidad, ahora más probable que posible.
MOODY'S: LOS CAJEROS AUTOMÁTICOS DE ATENAS CERRARAN PRONTO
Según Moody's, los ciudadanos griegos pronto encontrarán cerrados los cajeros automáticos. “Las imposiciones al movimiento de capitales y la congelación de depósitos son muy probables – se lee en un informe de la calificadora”. El portavoz del Gobierno, Tsipras, anunció que, en ausencia de ayuda de la UE, Atenas no podrá devolver el préstamo al FMI el 5 de junio.
En este contexto, hay una gran calma en el mercado de deuda: la rentabilidad del BTP a diez años es igual a 1,85, ligeramente superior a la víspera (1,80%). El diferencial frente al bund es de 123 pb. Las declaraciones de Benoit Coeuré a favor de Qe valen más que la crisis griega.
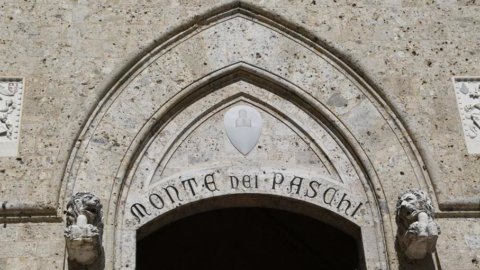
MONTE PASCHI, HOY EL PRECIO. ACERCA DE LOS ESCUDOS BPM
Continúa la presión de venta sobre Monte Paschi -6,52% a 9,675 euros de cara a la próxima ampliación de capital. Hoy se reunirá la junta directiva que deberá fijar el precio de oferta de los nuevos valores. Mientras tanto, Axa, con una fuerte participación del 3,7%, ha confirmado su intención de participar en la operación. Davide Serra de Algebris, por otro lado, dijo que no estaba interesado en suscribir acciones no optativas.
En cambio, continúa la subida de Bpm +1%, impulsada por el informe de Fitch: la agencia de calificación ha rebajado el rating de varios valores bancarios (Mps, Banco Popolare, Bper) pero no ha afectado al rating de la institución Piazza Meda. En suelo positivo tanto Intesa +0,2% como Unicredit +0,2%. Ubí +0,5%.
El ministro Gian Carlo Padoan reiteró su intención de lanzar un vehículo "para la compra de préstamos bancarios improductivos", reservado a los bancos productivos.
AZIMUT, LOS EMPLEADOS ACCIONISTAS CONSIGUEN EFECTIVO
El peor blue chip es Azimut -5,01% a las 27,32: la sociedad fiduciaria Timone, representante del sindicato del bloque de empleados y accionistas, vendió el martes por la noche el 5,26% del capital por 27,9 euros. Los otros valores de gestión de activos fueron positivos: Mediolanum +1,8%, Banca Generali +1,2%, Anima +0,9%.
TELECOM, SÍ A AXIS CON ENEL. 19% VOTA NO AL SALARIO DE LOS DIRECTIVOS SUPERIORES
En Europa, el mejor sector fue el de las telecomunicaciones (+1,6% el índice Stoxx) en la ola de la llegada de Altice a EE.UU. Pocas emociones en la junta de accionistas de Telecom Italia +0,8%. La única nota sorprendente fue el voto en contra de la retribución de la alta dirección por parte del 19% del capital social. El matrimonio Recchi-Patuano, tras desmentir los rumores de desacuerdos en la cúpula, reabrió la posibilidad de una colaboración con Metroweb y anunció mayores inversiones en tecnología FTTH. Todavía en el frente de la banda ancha, el grupo pretende fortalecer las relaciones con Enel, un aliado y no un competidor.
Mediaset +0,5%. Crece la atención por un acuerdo de televisión de pago con Rupert Murdoch: se trata de crear una empresa entre los dos grupos en la que conferir Premium. Según la hipótesis, Mediaset estaría en minoría.
EXOR MÁS CERCA DEL SOCIO RE. EL DÓLAR SUBE STM
Día positivo para el equipo Agnelli. Fiat Chrysler sigue avanzando un +1,2% en la ola de buenos resultados de ventas. Por su parte Exor avanza un +2,1%; el consejo de administración de Partner Re ha decidido entablar conversaciones con la financiera turinesa para comprobar la posibilidad de una oferta mejorada. En el sector industrial destaca la recuperación de Stm +2,1%, impulsando la recuperación de las cotizaciones del dólar.
LUXOTTICA HACIA UN NUEVO RÉCORD. FEDON, UN PEQUEÑO RÉCORD
En el segmento de lujo destaca el repunte de Tod's +1,2%: Equita ha subido su rating de veterano a Hold pero rebajó el target de 83 a 81 euros. En cambio, continúa la marcha hacia un nuevo récord de Luxottica +1,07%, recompensada por la promoción de Morgan Stanley que reafirmó la opinión sobreponderada al subir el precio objetivo de 51 a 63 euros.
Entre las de pequeña capitalización destaca el avance del Véneto Giorgio Fedon +9,85%, líder mundial en estuches para gafas: desde abril el precio casi se ha triplicado.
BUENAS ENI Y ENEL, SALTO POR IGD
En el resto de la lista cabe señalar: Eni +0,3% y Saipem +0,4% suben. Tras cinco sesiones de descenso, el petróleo rebota: el WTI sube hasta los 58,7 dólares (+1,2%), el Brent hasta los 64,6 dólares (+0,9%). Bien por Enel +1,4%. Las eléctricas están en terreno negativo: Snam -1,6%, Terna -1%. Atlantis también bajó -1,1%%. Gran comportamiento de Igd +6% tras el informe Socgen que elevó la opinión sobre la acción de mantener a comprar.




