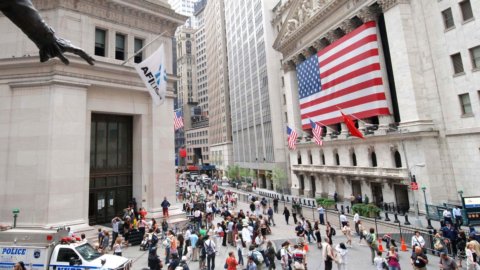
Realmente foi uma super terça-feira para os mercados financeiros. Impulsionada pelos dados positivos da actividade fabril e, sobretudo, dos investimentos no sector da construção (no seu nível mais elevado desde Outubro de 2007), Wall Street viveu a sua melhor sessão do ano, arrastando as bolsas europeias para cima num rali que prossegue este manhã na Ásia.
Depois de sofrer seu pior início de ano em janeiro, Wall Street se redimiu ontem ao registrar o melhor início de março da história, graças ao impulso de bancos, empresas de tecnologia e produtores de petróleo.
VOE A TECNOLOGIA. APPLE DEVOLVE ACIMA DE 100 DÓLARES
O índice S&P 500 ganhou 2,39%, reduzindo suas perdas acumuladas no ano para 3%. Igualmente brilhante é o Dow Jones (+2,11%). O Nasdaq foi o melhor de todos (+2,89%), impulsionado pelo renascimento das ações de tecnologia. A Apple (+3,84%) está de volta acima de $ 100 depois de mais de um mês. A Alphabet também subiu (+3,5%) apesar do primeiro acidente envolvendo um carro do Google sem motorista.
O setor automobilístico também brilha, impulsionado pelas vendas de janeiro: Ford avança 4,6%, até melhor que Wall Street Fiat Chrysler (+7,15%). Mas o sinal de mais é abundante em todos os setores, começando pelo financeiro. As concessionárias são uma exceção (-0,49% o índice do setor), o clássico porto seguro em tempos difíceis. Sinais de uma recuperação também estão vindo da frente do petróleo.
CORRIDAS DE TÓQUIO. MOODY'S CUTS CHINA
A corrida de touros continua esta manhã na Ásia. Tóquio marca um salto de mais de 4% e segue em território positivo. Hong Kong (+2,5%) e Sydney (+2%) também tiveram bons resultados. A China não é exceção: tanto Xangai (+1,4%) quanto Shenzhen (+1,1%) estão em alta, mas a decisão da Moody's de reduzir a perspectiva da China de estável para negativa (rating Aa3) pesa nos mercados.
O pior já passou? Muito cedo para dizer. A perspectiva de novas intervenções dos bancos centrais, a começar pelo BCE, está ajudando a sustentar os aumentos. Mas a locomotiva dos EUA se afasta, dissipando os temores de recessão. A recuperação dos estoques de manufatura e tecnologia demonstra que os efeitos do dólar forte foram absorvidos.
LOCAL DE NEGÓCIOS MAIS DE 18 MIL. TOURO DE ABERTURA À VISTA
A queda do euro contribuiu para a recuperação das bolsas europeias, ao seu menor nível em um mês, a 1,08340 em relação ao dólar. Por outro lado, o impacto do abrandamento da atividade da indústria transformadora na área do euro, registado peloíndice PMI, caiu para 51,2 de 52,3 em janeiro.
Assim, amadureceu uma sessão de brilhantes subidas para a Piazza Affari e para as restantes bolsas europeias. Em Milão, o índice FtseMib subiu 2,2%, voltando acima dos 18 mil. A Bolsa de Valores de Paris ganhou 1,2%, Frankfurt +2,3%. Os futuros antecipam um novo começo positivo: Londres +47 pb, Paris +45, Frankfurt +90 pb.
SPREAD EM 125, A MODA DOS JUROS ZERO ESTÁ SE ESPALHANDO
Na frente dos títulos de dívida, a diferença entre o BTP e o Bund diminui para 125 pb. O rendimento de 1,404 anos é de 4%. Enquanto aguarda o BCE, a prática de juros abaixo de zero se espalha. Uma percentagem de cerca de 2.700% do mercado europeu de emissões corporativas "investment grade", com um valor total de cerca de 105 mil milhões de euros, corresponde actualmente a uma taxa inferior a zero. O valor - segundo cálculos baseados em dados da TradeWeb - é mais de duas vezes maior do que há três semanas. Isso é cerca de 48 bilhões em comparação com 8 bilhões em XNUMX de fevereiro.
FIAT CHRYSLER AO RESGATE: BOMBA DE VENDAS NA ITÁLIA E NOS EUA
O setor automotivo está em destaque. Fiat Chrysler acelera (+5,2%), estendendo assim a recuperação das mínimas de fevereiro para +30% mesmo que a ação ainda perca 22% desde o início de 2016. Dos 30 analistas ouvidos pela Bloomberg, o otimismo prevalece: 14 eles recomendam comprando as ações da FCA e 11 mantendo-as na carteira, vendendo o restante. O preço alvo médio é de 9,0 euros. Nas estimativas de consenso atuais, o P/L esperado para este ano é de 4,28x.
A fortissima contribui sobretudo para alimentar o otimismo do mercado crescimento das vendas em fevereiro na Itália (+ 27%) e nos Estados Unidos (+12%). Esses dados compensaram as notícias negativas do Brasil, onde o mercado caiu 26% em fevereiro em comparação com o ano anterior. O CEO Sergio Marchionne disse que não há negociação com a Peugeot. "Decidimos ir sozinhos", acrescentou, revelando que teve contatos malsucedidos com vários fabricantes nos últimos meses.
As vendas no mercado norte-americano também alimentam o otimismo. Temia-se uma queda, justificada pelo longo rali que dura desde 2010. Ao contrário, graças à queda do combustível, o movimento de Jeeps e SUVs até ganhou velocidade.
Isto aplica-se à FCA mas também à Ford (+3,8%) que registou o melhor fevereiro de sempre da história do construtor automóvel. Em comparação com uma previsão de aumento médio de vendas de 13%, a Ford se saiu melhor em todas as três categorias, carros, SUVs e picapes, com um aumento médio de 20%.
De regresso a Milão, a Ferrari subiu 0,3% para 35,72 euros. Em Wall Street, as ações do vermelho subiram 2,3% no final da sessão. o presidente Marchionne disse esperar que as vendas na China voltem a crescer este ano, mas a um ritmo contido. A Brembo também se saiu bem (+1,97%).
BLUE CHIPS PARA O RESGATE: FINMECCANICA E ATLANTIA NO TOPO
Um dia bastante positivo para a maioria das blue chips. Finmeccanica +6,8%: o estoque se beneficia do anúncio de que o Parlamento do Kuwait deu sinal verde para a compra dos Eurofighters, um contrato no valor de cerca de 8 bilhões de dólares, metade dos quais é parte do grupo italiano.
Atlantia +4,4%, galvanizada pela hipótese de venda de até 30% da Autostrade per l'Italia. A Autogrill também brilha na equipa Benetton (+4,12%). O grupo, por meio de sua subsidiária HMSHost, conquistou dois novos contratos nos aeroportos de Baltimore/Washington e Greensboro, que devem render mais de 180 milhões de dólares ao longo dos dez anos de concessão.
Campari +3,5% após os resultados positivos em 2015. As receitas aumentaram 2,5% ano a ano para 512 milhões de euros, 5 milhões de euros acima das expectativas de consenso. O lucro operacional antes dos itens extraordinários foi de 112 milhões de euros, a margem sobre as receitas foi de 21,9%.
O exercício de 2015 fechou com um lucro líquido de 175 milhões, exatamente em linha com as estimativas dos analistas e 36% acima de 2014. No final do ano a dívida era de 826 milhões de euros.
O BULL TAMBÉM EMPURRA MÍDIA, TLC E ÓLEO
A Mediaset também brilha (+4,5%) depois de a Morgan Stanley ter revisto em alta a recomendação sobre a subsidiária espanhola de subponderação para sobreponderação. O Rcs (+7,97) também foi bem na mídia: o mercado aposta em um acordo com os bancos credores até março.
Aumento importante também para a Telecom Italia (+3,3%), graças às compras de Vincent Bolloré. A Vivendi, com um investimento de 120 milhões, subiu para 23,80% do capital face aos anteriores 22,80%, estando agora a um passo da meta de 25%. As compras até agora foram feitas por meio do Mediobanca, do qual a Bolloré é o segundo maior acionista.
No setor de crédito, destaque para a recuperação de MontePaschi (+5%). Intesa +1,8%: o CEO Carlo Messina voltou a negar que esteja trabalhando em aquisições na Itália. O gestor confirmou que tudo o que não está relacionado com o core business estará alienado até 2017. Incluindo a participação na Saipem, adquirida na sequência do aumento de capital de 3,5 mil milhões de euros encerrado este mês. Messina explicou que a participação será vendida, sem pressa, quando as condições forem favoráveis.
O Mediobanca corre no resto do setor (+4%). Ubi +3,6% l Unicrédito +2,3%,
Petrolíferas apoiadas pela subida dos preços do crude: Eni +3%, Saras dispara (+7,74%). Os corretores reagiram positivamente aos dados do balanço. SocGen (alvo de € 2,30), Kepler-Cheuvreux (alvo de € 2,50) e UBS (alvo de € 1,95 de € 2,05) confirmaram a classificação de compra. Em vez disso, o Barclays reiterou a recomendação Overweight com uma meta de 2,30 euros.