"Os banqueiros se comportam como tomadores de risco ou como especuladores, se preferirmos usar a terminologia do economista Tobin". Esta é de certa forma a hipótese de partida a partir da qual o membro do Conselho de Administração do CEPS (Centro de Estudos de Política Europeia) e director-geral da Assonime, Stefano Micossi, elaborou a sua análise para melhorar as propostas de Basileia III e que apresentou ontem à Comissão Europeia .
O valor de capital dos bancos (K) desempenha um papel fundamental na garantia da estabilidade do sistema econômico: tem sido demonstrado que altos níveis de alavancagem agregada expõem a economia, tanto financeira quanto real, a elevada instabilidade sistêmica. Portanto, o controle de K deve ser colocado no centro da discussão.
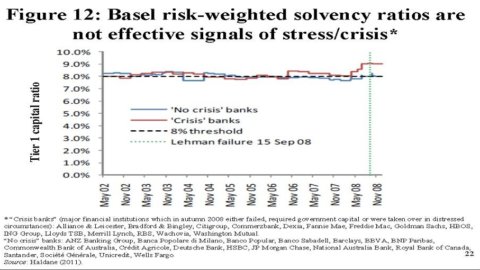
Os novos limites impostos por Basileia III não são altos o suficiente e outras melhorias importantes são necessárias. O Fundo Monetário Internacional e o Banco da Inglaterra mostraram que os índices de capital ponderados pelo risco não podem distinguir entre bancos solventes e bancos insolventes (ver gráfico na imagem). Então Micossi primeiro sugere a aumentar o backup de nível 1 (muito baixo em 3%) e adotar uma valor absoluto de alavancagem (total de ativos/capital) baixo o suficiente para conter a instabilidade sistêmica (entre 10 e 15 pontos). “Um rácio de alavancagem não ponderado baseado numa definição simples e clara de capital próprio” permitiria ao capital cumprir as suas 3 funções principais: fortalecer a estabilidade do sistema, permitir aos reguladores agir rapidamente em caso de não implementação das regras e restabelecer uma igualdade competitiva.
Também precisamos melhorar a arquitetura do sistema regulatório para desencorajar o risco moral entre os banqueiros que, como tomadores de risco, não têm escrúpulos em perseguir seus objetivos. A regulamentação financeira deve garantir que todos eles sejam “internalizados” nos bancos externalidades negativas que são consequência direta da assunção de determinados riscos por parte das instituições de crédito.
Micossi também sugere a adoção de um Ação corretiva imediata (PCA) no modelo da lei já em vigor nos Estados Unidos, que pune as instituições financeiras que apresentam uma progressiva piora dos índices de capital.
Além disso, os bancos gostariam de adotar um alto percentual de laço de coco (mesmo 100% de K ou 10% de todos os ativos), de modo a vincular o componente derivativo aos acordos da Basiléia. As obrigações contingentes convertíveis – abreviadamente coco bonds – são obrigações bancárias, convertíveis em ações apenas se o Tier core 1 cumprir os requisitos de capital estabelecidos por lei.
Finalmente Basileia III deve fornecer uma reforma do seguro de depósito e um procedimento credível para resolver questões bancárias.
Para descarregar o relatório completo apresentado por Stefano Micossi à Comissão Europeia clique aqui.
Anexos: S…crap_Basel_K_rules_23 de novembro de 2011_final.ppt