

A economia japonesa foi atingida por exportações fracas
No terceiro trimestre, em relação ao anterior, a economia japonesa contraiu 0,9%. A principal causa pode ser atribuída a uma forte queda nas exportações, no consumo privado e no investimento corporativo. A quebra do consumo era mais ou menos esperada, dado o fim dos incentivos aos carros ecológicos, pelo que a verdadeira surpresa negativa são os dados das exportações. A situação aqui se deve principalmente à disputa com a China e à valorização do iene. Dada a persistência das tensões com a China e a queda nos resultados de muitos dados macro, esperamos uma contração da economia também neste trimestre, o segundo consecutivo.
Seria desejável uma política fiscal e monetária mais expansiva
Esperamos que a economia japonesa recupere o dinamismo em 2013, especialmente agora que aumentou a probabilidade de mais intervenção política. As eleições estão marcadas para 16 de dezembro e as pesquisas sugerem que o partido de oposição LPD está em uma boa posição para uma vitória. O líder deste partido, Shinzo Abe, identificou os principais problemas do país com a deflação persistente e a valorização do iene. Concordamos plenamente com esta posição. Para combater esses problemas, Abe defende a necessidade de aumentar o orçamento fiscal para 2013 para incluir um plano de obras públicas com desembolsos anuais em torno de 1-2% do PIB. Abe também propõe reduzir os impostos corporativos e condicionar o aumento planejado dos impostos sobre o consumo (de 5% para 8% em abril de 2014) ao fim da deflação. E, finalmente, há um pedido ao Banco do Japão para introduzir medidas de política monetária acomodatícia decisivas para combater a deflação. O banco central deve, portanto, elevar a meta de inflação para 2-3%, ante o atual 1%. No programa de Abe, também lemos sobre uma maior coordenação entre o governo e o Banco do Japão, um eufemismo para menos independência. E olhando especificamente para o Japão, em nossa opinião isso não seria uma coisa tão ruim.
A reação do mercado foi positiva
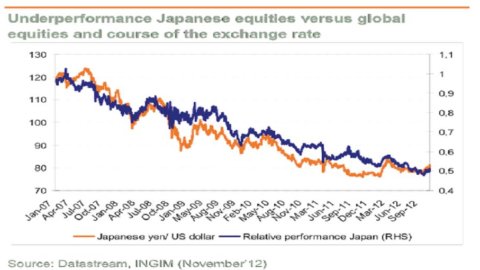
O mercado japonês tem reagido muito bem a essas declarações. De fato, as medidas propostas são positivas tanto para a economia quanto para a bolsa. A história mostra uma forte correlação entre um dólar fraco (e, portanto, um iene forte) e o baixo desempenho do mercado de ações japonês em relação ao mercado como um todo. Essa tendência pode ser explicada pela alta sensibilidade à exportação das empresas japonesas listadas. Um iene mais fraco daria um impulso imediato aos lucros dos exportadores. Não surpreende, portanto, que imediatamente após o anúncio das eleições, os maiores aumentos tenham ocorrido nos setores financeiro, bens de consumo discricionários (automóveis) e materiais. Os setores mais domésticos, bens de consumo básicos, telecomunicações e saúde tiveram desempenho inferior.
Um catalisador para o desempenho
Se o Banco do Japão introduzir flexibilização quantitativa ilimitada, como os EUA e a Europa já fizeram, talvez tenhamos o catalisador para finalmente desbloquear o valor no mercado de ações japonês. O Japão é um mercado subestimado, subvalorizado e amplamente ignorado pelos investidores globais, com a menor exposição líquida em uma década. Ao mesmo tempo, porém, alguns fluxos para a Bolsa de Valores de Tóquio estão sendo registrados.
A recente flexibilização da política monetária
Naturalmente, os fatos contam e os políticos japoneses frequentemente decepcionam as expectativas. De qualquer forma, uma acomodação firme da política monetária seria uma boa notícia para os mercados. Recentemente, o Banco do Japão anunciou uma medida bastante incomum, a flexibilização quantitativa pelo segundo mês consecutivo, expandindo o programa de compras de 80 para 91 trilhões de ienes. Ainda que para o momento o elemento mais decisivo para o Japão seja o que acontecerá no exterior, o Banco Central, ainda que cautelosamente, tem mostrado que está agindo de forma decisiva para conter a deflação. No entanto, não há apenas notícias positivas. De fato, Abe parece querer adotar uma posição bastante resolutiva em relação à disputa territorial com Pequim sobre as Ilhas Senkaku e isso pode ter repercussões no comércio entre os dois países. No momento, nossa posição sobre as ações japonesas é neutra, mas acreditamos que os comentários de Abe podem introduzir um elemento positivo de novidade, obviamente se ele for eleito. Os investidores estrangeiros devem considerar uma desvalorização do iene implementando um hedge cambial.
As avaliações são extremamente baixas
Uma última coisa a observar são as avaliações extremamente atraentes das ações japonesas. Aproximadamente 70% das 1.600 empresas listadas no Topix atualmente negociam abaixo de seu valor contábil, e centenas de empresas com risco de inadimplência muito baixo negociam a um múltiplo inferior a 0,5x. Em um mercado cuja recuperação estagnou significativamente, os ganhos (relação P/L) também seguiram a mesma tendência. Nos últimos dez anos, o P/L do mercado caiu de 20 para 12, enquanto a relação preço/livro caiu de 1,2 para 0,9.




