En mayo pasado, nuestro codirector del Equipo de Deuda de Mercados Emergentes, Rob Drijkoningen, escribió un comentario para la Perspectiva Semanal del COI en el que destacó el impulso positivo de los fundamentos de los mercados emergentes y las reformas que se están implementando en Brasil, Argentina, India, Indonesia y México. . Sin embargo, a la cabeza de la lista de riesgos identificados estaba Venezuela, donde los fondos para pagar las deudas se estaban agotando rápidamente.
Justo a tiempo para el 20 aniversario de las crisis asiáticas, así como el 35 aniversario del default mexicano que desencadenó la crisis en América Latina, Venezuela vuelve a acaparar los titulares. ¿Volveremos a escribir sobre ello dentro de 20 años, reflexionando sobre los acontecimientos que condujeron a otra caída veraniega en el universo emergente?
ECO DE LOS 80
En Venezuela hay claros ecos de la crisis de los años 80. En ese momento, el aumento del crudo había obligado a los importadores de materias primas a endeudarse para cubrir los costos, al tiempo que animaba a los exportadores a capitalizar la buena fortuna para su propio desarrollo, creyendo que el petróleo a esos precios duraría para siempre. Cuando los precios del crudo colapsaron, los niveles de deuda alcanzados se volvieron insostenibles.
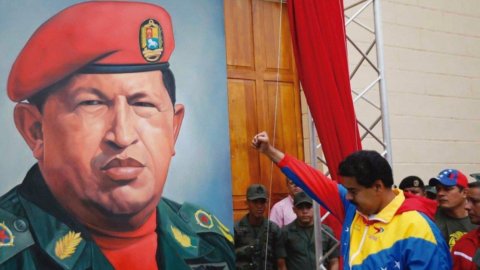
Venezuela se ha basado en los altos precios del petróleo para apuntalar desastrosas políticas económicas populistas que han aumentado la deuda mientras hacen poco bien a los ciudadanos y la productividad. El PIB ahora se está reduciendo en un 10% al año y la población sufre una inflación de tres dígitos y escasez de alimentos y medicamentos. El régimen del presidente Nicolás Maduro intenta consolidar su poder mientras las protestas antigubernamentales se extienden por todo el país dejando un rastro de víctimas.
El gobierno ha hecho todo lo posible, excavando profundamente en sus reservas de divisas cada vez más reducidas, provocando el colapso de las importaciones y recurriendo a acuerdos extrapresupuestarios para recaudar fondos empeñando la producción futura de crudo y los activos relacionados para siempre, todo en una carrera desesperada. a divisas para cumplir con las obligaciones de la deuda. Su determinación de mantenerse en el poder no solo empeora exponencialmente las condiciones para la recuperación bajo un nuevo régimen, sino que también aumenta la amenaza de un círculo vicioso. La condena desde el exterior incluye rumores de sanciones estadounidenses que resultarían en una prohibición de las importaciones de petróleo crudo, mientras que los conflictos civiles ponen en riesgo las exportaciones; ambas perspectivas pondrían a prueba la capacidad del país para pagar el resto de sus deudas en 2017.
LOS MERCADOS YA PREMIAN LA CONCURSAL
El mercado de deuda venezolano parece haber llegado a la conclusión de que el incumplimiento es prácticamente inevitable. Los bonos soberanos se cotizan a 35-45 centavos por dólar, y los precios caen abruptamente debido a las sanciones estadounidenses que ya están en el aire. En lugar de la probabilidad de incumplimiento, la volatilidad de los precios ahora está asociada con las estimaciones del momento de la quiebra, los valores de recuperación posteriores y las circunstancias políticas de fondo.
PARA MUCHOS INVERSORES, EL VERDADERO PROBLEMA ES EL IMPACTO POTENCIAL
Esta crisis se ha desarrollado de manera demasiado predecible. Dado que el incumplimiento no será un shock, es probable que el contagio se mantenga contenido. Se espera un impacto en el sector energético, dada la importancia de Venezuela como exportador de crudo. Los precios del petróleo crudo se han mantenido bastante estables últimamente, pero han entrado en juego otros factores, como las promesas de recortes de producción en Arabia Saudita y la reducción de los inventarios estadounidenses. Sin embargo, esta tendencia en el petróleo crudo no se ha reflejado de manera desproporcionada en las acciones y bonos de energía, lo que sugiere que el mercado lo ve como una circunstancia a corto plazo en lugar de algo duradero.
Venezuela representa el 1,7% del índice JP Morgan EMBI GD, en este momento. Dada la importante inversión en estrategias pasivas, es importante recordar que, en caso de incumplimiento, la exclusión del índice no se activaría automáticamente, si aún se cumplen los demás criterios de inclusión.
TRÁGICO, INÚTIL, PERO NO REPRESENTANTE
Sin embargo, la larga racha ganadora de las acciones emergentes confirma un sentimiento generalmente positivo desde los primeros meses de 2016. Esto se basa principalmente en la recuperación de los fundamentos: mejores tasas de crecimiento en el mundo, una combinación de políticas progresistas y favorables al crecimiento en la mayoría de los países, inflación benigna, niveles razonables de deuda pública y una dinámica de cuenta corriente más sólida. Las circunstancias en Venezuela no cambian la realidad más amplia.
Quizás esta sea la lección más importante que los inversores pueden sacar de la crisis actual. Venezuela parece un país latinoamericano de la década de 80, cuando las principales economías como Brasil y México podían colapsar con un efecto contagioso en los débiles sistemas bancarios de un universo emergente sobreapalancado e inflacionario. Pero es pequeño y representa un flashback. Hoy en día, la mayoría de los mercados emergentes se ven bastante diferentes.
Lo que está pasando en Venezuela es trágico y totalmente innecesario. Sin embargo, al mismo tiempo, nos recuerda el gran progreso realizado por las economías emergentes en los últimos 35 años.