"Uma manhã eu acordei, Bella ciao (descanse em paz) e encontrei..." DurigonO subsecretário do Trabalho da Liga Norte passa grande parte do seu tempo trancado num grupo de reflexão com a tarefa de chegar à abertura do sessão orçamentária com o desenvolvimento de algumas propostas que permitirão ao seu líder afirmar que o “Superando” a reforma Fornero.
Este ano, no evento da Liga 'Em sua defesa – Rumo ao orçamento de 2027'Uma ideia diabólica foi tirada da cartola: contornar essa reforma extrapolando uma parte da própria reforma. As regras de 2011 permitem a aposentadoria em 64 anos de idade e com 20 anos de contribuições efetivas, desde que haja uma exigência de adequação do tratamento compatível com o 2,8 vezes o benefício da previdência social ou pelo menos igual em 2026 ao montante de 1.638 euros brutos por mês. Durigon em nome de Liga propõe aplicar esta via adicional de saída antecipada também àqueles que estão em regime misto, contanto que eles aceitem o recálculo totalmente contributivo.
A nova proposta da Liga sobre pensões
Durigon realizou algumas pesquisas: os beneficiários da provisão poderiam ser, segundo as previsões atribuídas ao INPS, aproximadamente Mais 80 mil pensõesEntão – como o assassino que sempre retorna ao local do crime – o subsecretário propõe um julgamento de três anos, o mesmo prazo usado para 100 share, com um impacto de 1,5 bilhões por ano".
Os objetivos desta medida onerosa são também os mesmos que foram anunciados em 2019, quando o governo amarelo/verde partilhou os dois grandes desastres da CBI e 100 share por um período experimental de três anos. "Acredito que seja uma iniciativa para dar um fôlego ao mercado de trabalho e torná-lo mais eficiente, se fizermos parceria com os jovens que estão entrando com a alíquota de imposto de 5%", enfatizou Durigon. Ainda estamos nessa situação; a iniciativa Quota 100 e suas consequências deveriam ter proporcionado emprego para pelo menos três jovens para substituir um trabalhador mais velho que se aposentaria precocemente, mas todos — inclusive a Liga — tiveram que perceber que as coisas tomaram um rumo diferente.
Desde então, a realidade do mercado de trabalhoHoje, as empresas relatam uma crise de oferta; aqueles que saem não são substituídos simplesmente porque não se encontram funcionários disponíveis, não apenas porque se recusam a realizar determinado tipo de trabalho ou são incapazes de executá-lo, mas, muito mais simplesmente, porque não nasceram e, portanto, não existem. Há também uma série de outros aspectos que devem ser levados em consideração. Atualmente, a Liga debate um retorno às suas origens como partido representativo de um território. Norte produtivo que se sente negligenciado pela postura de Salvini. Então, quais são os problemas que essa parte da Itália enfrenta?
Já mencionamos uma elaboração do CGIA do Mestre do que – através da síntese de numerosas fontes oficiais – concluiu-se que dentro de alguns anos haverá na Itália 3 milhões de novos aposentados, sem que seja possível substituí-los em consequência do taxa de natalidade em quedaA CGIA distribuiu os êxodos de acordo com os setores econômicos: pouco mais de 1,6 milhões Serão funcionários do setor privado. 768.200 funcionários públicos e 665.500 trabalhadores autônomos.
As regiões mais afetadas por aposentadorias e substituições serão as Lombardia onde a incidência afetará o 64,6%, A Emilia-Romagna col 58,6% e Veneto col 56,5%Estas são as três regiões com a maior densidade industrial, onde o emprego no setor privado representa a maior parte do emprego total e onde, segundo a CGIA, a reposição de empregos recai quase inteiramente sobre as empresas.
A mera possibilidade de uma substituição a curto prazo põe em causa a trabalho de estrangeirosApesar de todas as limitações e problemas que essa solução apresenta, a Liga deve perceber que esvaziar as fábricas de trabalhadores ainda capazes de exercer a função com a experiência e o profissionalismo necessários levará inevitavelmente a um curto-circuito com a imigração.
O nó do custo e a alquimia contábil
Depois, há o problema do cobranças Sobre o que o ministro também se mostra muito cauteloso. Giorgetti, apesar de durante o debate ter insinuado alguma abertura. É neste aspecto que Durigon é candidato ao Prêmio Nobel de Contabilidade Comercial na Feira, um jogo de tabuleiro familiar anterior à invenção dos PlayStations.
"O despesas com pensões é 326 bilhões – comentamos – enquanto as receitas são iguais a 296 bilhões, um recorde histórico em termos de contribuições. Com esses números, Fornero tem razão, não há estabilidade. Mas quem é o empregador dos pensionistas? É o Estado. Esses 326 bilhões são brutos ou líquidos? São brutos. Quanto é esse valor bruto? É 76 bilhões, subtraindo-se dos 326 bilhões, fica claro que a sustentabilidade do sistema previdenciário na Itália é forte, está em vigor e podemos dizer que existe."
Em essência,alquimia contábil Consiste em eliminar a carga tributária dos gastos. Esta não é a primeira vez que o subsecretário se entrega a essa teoria econômica, que infelizmente é inteiramente de sua autoria. Porque se pudéssemos raciocinar assim para o mundo inteiro, gastos públicos Teríamos resolvido todos os problemas: bastaria considerar apenas o gasto líquido, subtraindo a receita tributária da despesa total. Por que fazer isso apenas com as aposentadorias e não com os salários dos servidores públicos, com as especificações dos contratos e com toda a renda e fluxos de caixa que, mais cedo ou mais tarde, acabam nas mãos do fisco? Como é que ninguém nunca pensou numa solução tão simples quanto o ovo de Colombo?
É a mesma lógica, também compartilhada pela Liga, daqueles que pensam que podem resolver o problema de sustentabilidade do sistema por meio de operações contábeis, como – e este é o clichê mais difundido – a separação entre despesas com pensões e assistencialAo que tudo indica, até agora, as autoridades italianas têm fornecido dados incorretos propositadamente a nível europeu, quando algumas subtrações seriam suficientes para corrigir a situação: eliminar a parte da despesa coberta pelo orçamento do Estado a título de assistência e, por último, também a quota de Irpef pago por pensionistas.
No entanto, existe um problema: as estatísticas na Europa – e em outros lugares – são compiladas com base em critérios comuns, acordados e predefinidos. O objetivo é evitar o que Durigon chama de "desvio de foco". “uma viagem de ida e volta”Mas quando você pertence a uma comunidade que estabeleceu suas próprias regras, não pode alterá-las unilateralmente ou interpretá-las como bem entender.
Será que a intenção é eliminar o imposto sobre a renda de aposentadoria em toda a Europa? A alíquota do imposto de renda líquida na Itália continuará sendo maior do que a de outros países, conforme confirmado pelo grupo seleto criado pelo ministro. Andrea Orlando em 2021: ''o resultado relativo às funções IVS sugere que também para pensões (15,8% do PIB antes de impostos, +3,1 pontos percentuais em comparação com a média da UE.) continuaria sendo um diferencial líquido.''
Seria uma mera operação de propaganda, uma reformulação por si só. Então – como por mágica, já que os recursos permaneceriam os mesmos – segundo a Liga, esse truque contábil permitiria liberar recursos para cobrir anos 64>.
Quem realmente se beneficia ao se aposentar aos 64 anos?
Vale a pena, então, explorar os benefícios reais dessas operações para os trabalhadores. Poderiam me dizer que é problema deles, já que as opções são voluntárias; então, se o INPS fornecer... Mais 85 mil pensões com um fardo de 1,5 bilhões por ano Não há necessidade de levantar objeções; exceto para lembrar que, na época de 100 share, as saídas esperadas no período de três anos foram 900milamas eles não conseguiram chegar a 500mila.
Quem pode estar interessado em sair para anos 64 com vinte anos de serviço eficaz, mesmo que sujeito a um cálculo totalmente contributivo. Muitas pessoas, especialmente mulheres, que têm menor presença no mercado de trabalho, são induzidas a recorrer à pensão por velhice. anos 67Com a alteração proposta, embora o período de contribuição obrigatório permaneça em 20 anos, o requisito de idade cairia para 64 anos, resultando em uma penalidade financeira variável, porém sustentável.
Permanece um problema: a exigência de adequação igual, em geral, a 2,8 o subsídio de segurança social ou em 2026 1.600 euros e um pouco maisSe analisarmos o valor médio do tratamento a partir do primeiro semestre de 2026 para todos os tratamentos, encontraremos um valor igual a 1.600 euros para homens e 941 para mulheresConsequentemente, também neste caso, a rota de saída beneficiará principalmente os homens, embora a maioria dos membros da geração baby boomer preencha as condições para a aposentadoria antecipada.
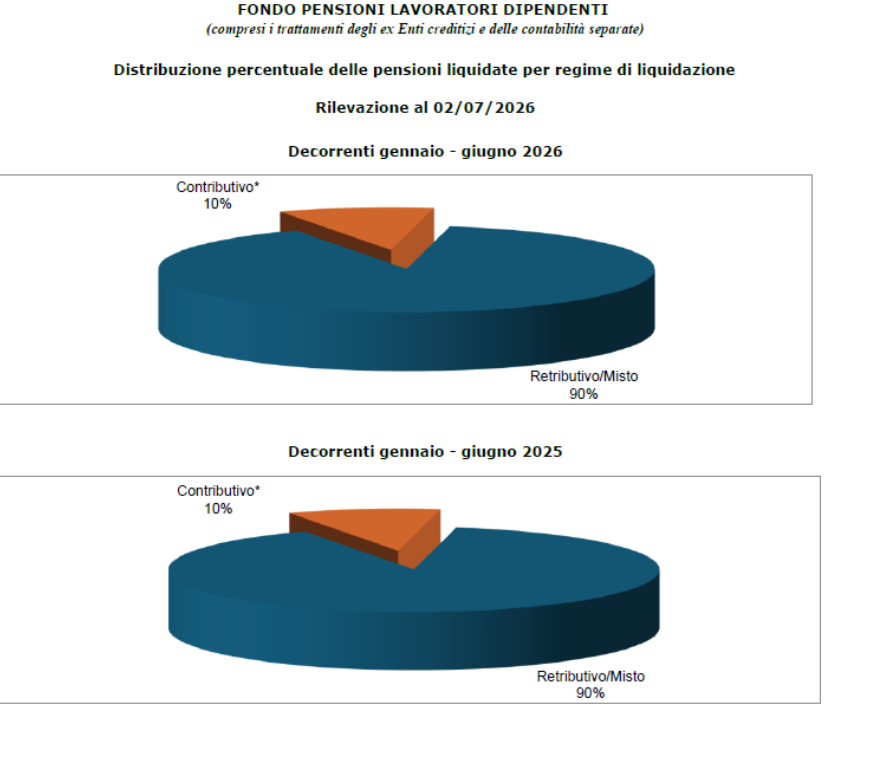
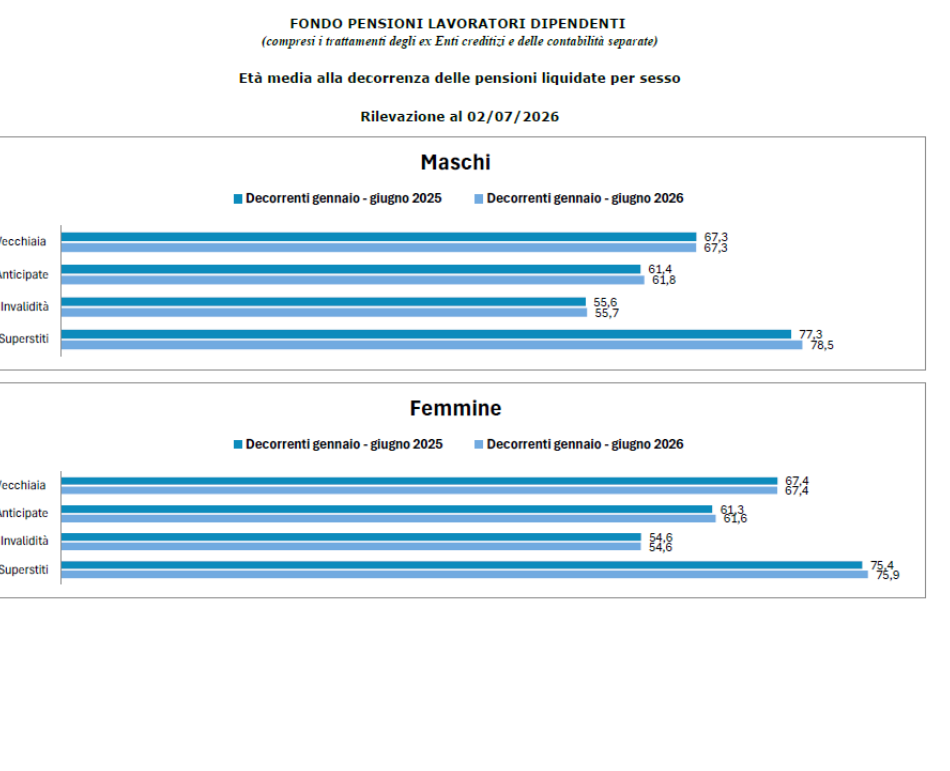
Como você pode ver no gráfico, referindo-se ao FPLDO regime de indenização por rescisão de contrato vigente é o misto e, portanto, em teoria, muitos trabalhadores seriam afetados pela mudança proposta pela Liga. No entanto, há outras considerações a serem feitas. As gerações de baby boom Sou capaz de cumprir os requisitos de contribuição exigidos. 42 anos e 10 meses para homens e um ano a menos para as mulheres, independentemente da idade, com uma idade média de início da pensão em 2026 de 61,4 anos de idadeE a sua verba – calculada ao abrigo do regime misto – não sofre quaisquer cortes.
Obviamente, descrevemos situações factuais que não estão previstas em lei, mas que refletem a realidade. A questão é: vale a pena conceber soluções adicionais que, em última análise, se revelariam soluções para problemas específicos? Repetimos pela enésima vez: o verdadeiro problema em relação às pensões na próxima lei orçamentária é o mesmo: o que fazer com o Mecanismo de indexação bienal para requisitos de pensão Com relação ao aumento da expectativa de vida, não nos deixemos distrair por questões secundárias.