

親愛なるエネルギー、行政からの支払い、ITAエアウェイズ、および2023年の予算計画文書 これらはすべて、新しい中道右派政府、特に次期財務大臣のテーブルにある書類です。 最新の分析はこちらイタリアの公会計に関する天文台 によって調整されたミラノの聖心のカトリック大学の ジャンパオロ・ガリ、共和国の上院議員に選出されたカルロ・コッタレッリの辞任に続いて。
2022 年のヨーロッパにおけるエネルギー価格上昇への対応
すべてのヨーロッパ諸国は、影響を抑えるためのイニシアチブを実施しています エネルギーブースト 家庭と企業について。 L'イタリア 2022 年にエネルギー価格の上昇に対抗するために GDP の割合 (3,2%) として最も多くを費やした国です。 一部の国との違い(フランス, スペイン, フィンランド e イギリス) は、物価上昇がイタリアほど大きくないという事実によって説明できます。 ただし、イタリアと同様の価格上昇があり、支出がはるかに少ない国が多数あります (例: ベルギー)。 合計で、1 つの EU 加盟国が GDP の XNUMX% 未満の消費を示しています。 スロベニア, ベルギー e ノルウェー (0,8%)を キプロス (0,7%)を エストニア (0,5%)を スウェーデン (0,3%)を フィンランド e アイルランド (0,2%)。 の分析によると、これらの違いは、展望台、イタリアの製造業の重みが大きく、主にエネルギー集約的で「ガス集約的」であり、おそらく政治的要因による可能性があります.イタリアの介入はすべて予算の逸脱なしに行われたことを覚えておく必要があります. ヨーロッパの主要国の中で、イタリアは物価上昇の影響を最も受けている家庭や企業を対象とした対策を最大限に活用した国の XNUMX つです。
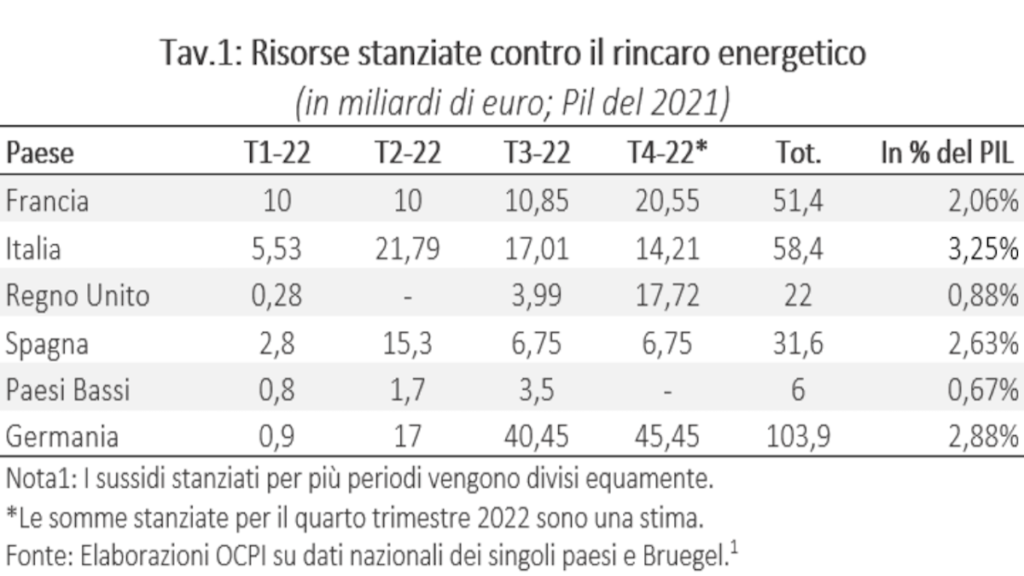
したがって、すでに予測されている金額を比較すると、(2021 年の GDP と比較して)最大の援助はイタリアによって行われました(GDP の 3,2%)。 ドイツとスペインが続く (それぞれ GDP の 2,9% と 2,6%)。 代わりに、フランス (GDP の 2,1%)、英国 (GDP の 0,9%)、オランダ (GDP の 0,7%) では低いレベルが記録されています。
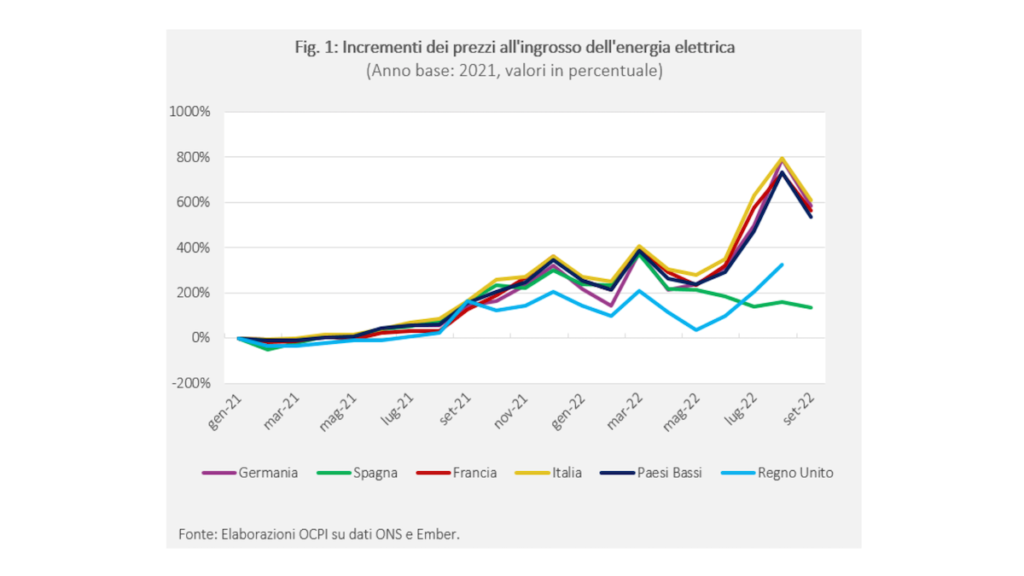
個々の州の介入の違いを説明できる要因の XNUMX つは、電気・ガス料金の推移 個々の国で。 過去 1 年間の最終消費者請求書に対する州の介入を除いた価格傾向を比較するために、図 2021 は、基準期間 (XNUMX 年 XNUMX 月) と比較した卸売電気およびガス価格の上昇率を示しています。 ご覧のように、スペインと英国を除いて、主要な EU 諸国は卸売電力市場に対して高い相関傾向を示しています。
PA の支払い: 顕著な改善が見られますが、依然として大幅な遅延があります
近年、タイミングが劇的に改善されています。 行政の支払い. 利用可能なデータは、平均遅延が現在他の主要国の遅延と一致していることを示しているようです. しかし、中央政府であっても、2011 年の欧州指令によって課された基準を満たすには時間がかかりすぎて、おそらくまだ満たされていない状況が多くあります。Cpi分析、さまざまな省庁と一部の自治体の時代は病的なままです。
医療機器の重要な分野では大幅な改善が見られましたが、特に中南部地域では、指令によって確立された時間よりも、場合によってははるかに長くなっています。 また、多くの政府は、最初に大企業に支払い、次に市場支配力のある小規模企業に支払うことを好む可能性があります。
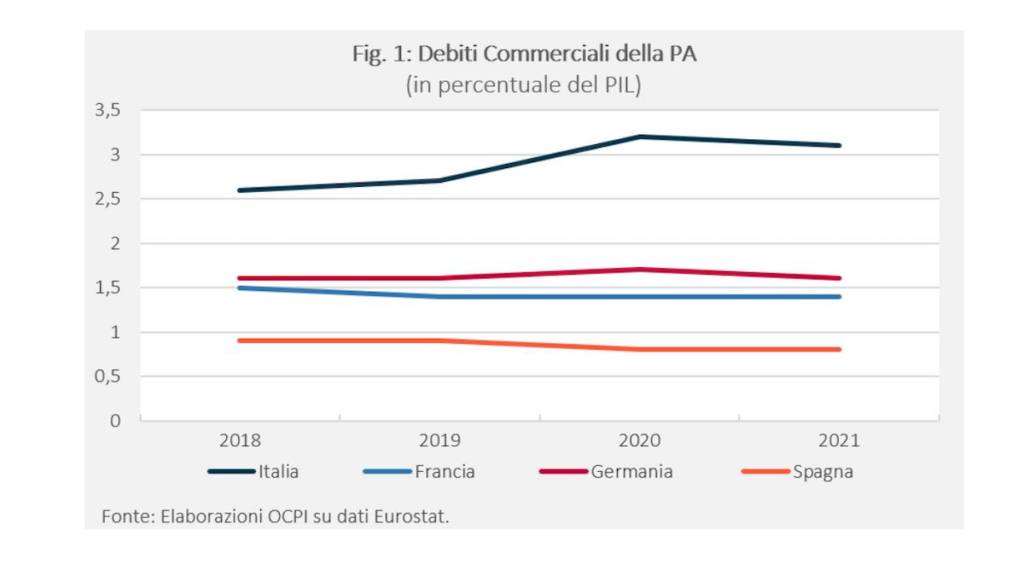
データに基づく ユーロスタット、イタリアのPAの貿易債務のストックは55億ユーロ(2021年のデータ)に相当し、GDPの割合(3,1%)として欧州連合で最高です。 スペイン、フランス、ドイツは 0,8 ~ 1,6% です。
ただし、次のことに注意する必要があります。 売掛金 遅延だけでなく、行政の支払いの規模も反映しています。 2021 年の MEF データを使用すると、満期に達し、支払われていない債務のストックは、約 8 億にすぎません。
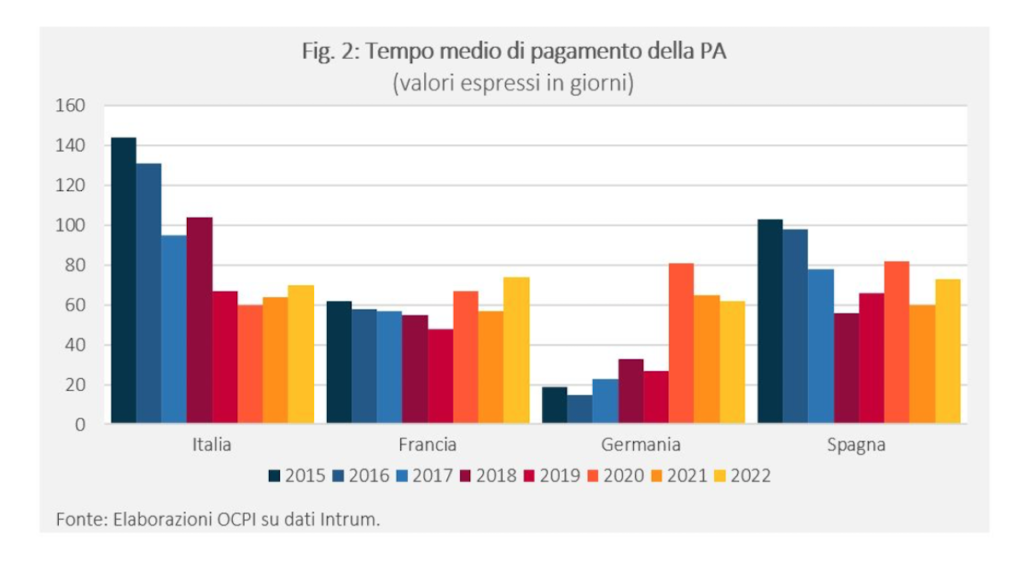
Intrum のデータは MEF と一致しているようです。 最新のレポート (2022 年) は、約 11 社のサンプルを分析した結果、近年の改善が確認されています。 実際、イタリアの PA は i 支払い時間 144 年の 2015 日から 70 年には 2022 日になり、2020 年には最低値 (60 日) に達しました。 過去数年間のデータは、他の主要国のデータと一致しています。 スペインとイタリアで平均支払い時間が減少した場合、おそらくCovidに由来する困難のために、増加さえしているドイツとフランスでは同じことが起こっていないことに注意する必要があります- 19 パンデミック。
ITA Airways: Certares との転換点?
かつてのイタリアのフラッグ キャリアの長い歴史、現在 ITAエアウェイズ、政府と政府の間で会社の売却に合意したことで、決定的な転換点に達した可能性があります。 セルタレス、アメリカの投資ファンド(ただし、ヨーロッパ市場にサービスを提供できるようにするために、所有権に関する法的制約を考慮して、運用に直接関与するヨーロッパの子会社を持ちます)。
天文台が提供するもの 分析 過去 20 年間に納税者が負担した、ほぼ常に営業損失を出している会社を維持するための費用 公共予算.
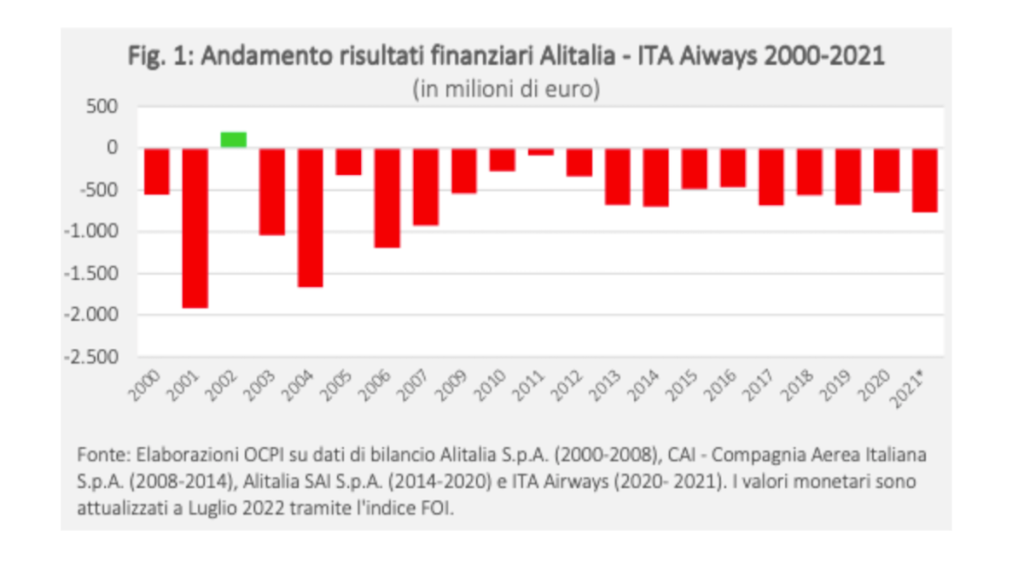
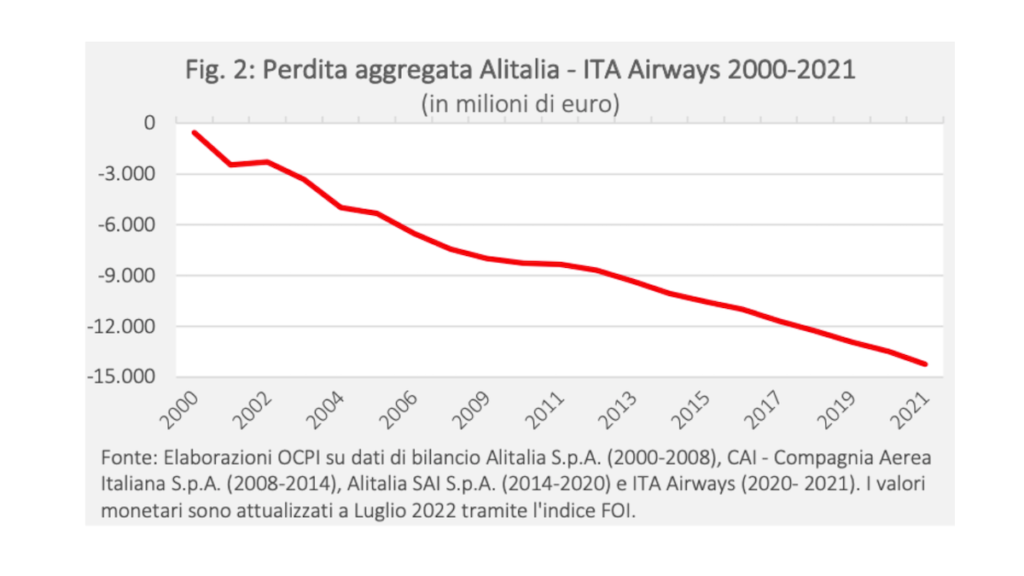
図1は、現在の金額(2000年2022月)で2021年から始まるさまざまな宗派での会社の純財務結果を示しています。 14 年末には、新千年紀の累積損失額は 2 億ユーロを超えました (図 2017)。 3年から今日までの累積データは、非常事態管理期間中の航空会社の全体的な損失が約XNUMX億ユーロであることを示しています。
Le 累積損失 何年にもわたって、それらは完全にカバーされていません 公的資金 しかし、部分的には、会社の株式資本に交互に参加した個人株主によっても。 しかし、2017 年にオブザーバトリーは、納税者の純累積負担を約 9,4 億ユーロと見積もっており、これは 10,4 年 2022 月の価格に更新された XNUMX 億ユーロに相当します。 ジェンティローニ政府 2017年、アリタリア航空SAIのリニューアルに合わせて。 設定された期限内に支払われなかった利子は、納税者が支払うべき総額 1,6 億ユーロです。 そのような 債務 国との間で、それは NewCo ITA Airways の責任ではなく、臨時行政の資産の分配を通じて Alitalia SAI SpA によって返却されなければなりません。 MEF は、ITA Airways のすべての株式の所有者として、昨年末時点ですでに 149 億 15 万ユーロに上る航空会社の損失をカバーすることも約束しています (31 月 XNUMX 日から XNUMX 月 XNUMX 日までの期間のみ)。
Certares の選択、代替の XNUMX つと比較して ルフトハンザ、MEFによるより大きな株式保有の維持、したがって将来の会社のガバナンスに影響を与える可能性などの利点を提供しますが、何よりもまず、少なくとも部分的に将来の返済を継続しなければならないというリスクもあります会社の損失。 そして、少なくともこれまでのところ、航空会社の経営において公共部門の役割を維持することは、劇的に減少した市場シェアを守るのに役立っていません.
2023年度予算計画書
Il 2023年度予算計画書、そのタイトルにもかかわらず、現在のところ、トレンドベースのマクロ経済および公共財政の予測のみが含まれています。つまり、施行中の法律の対象となります。 同時に ナデフ、エネルギー価格の上昇と金利の上昇により、来年の成長予測は下方修正されました。 ただし、展望台、インフレが第一次収支の改善と債務/ GDP比の減少を引き起こすため、ほとんどの財政指標が修正および改善されています。
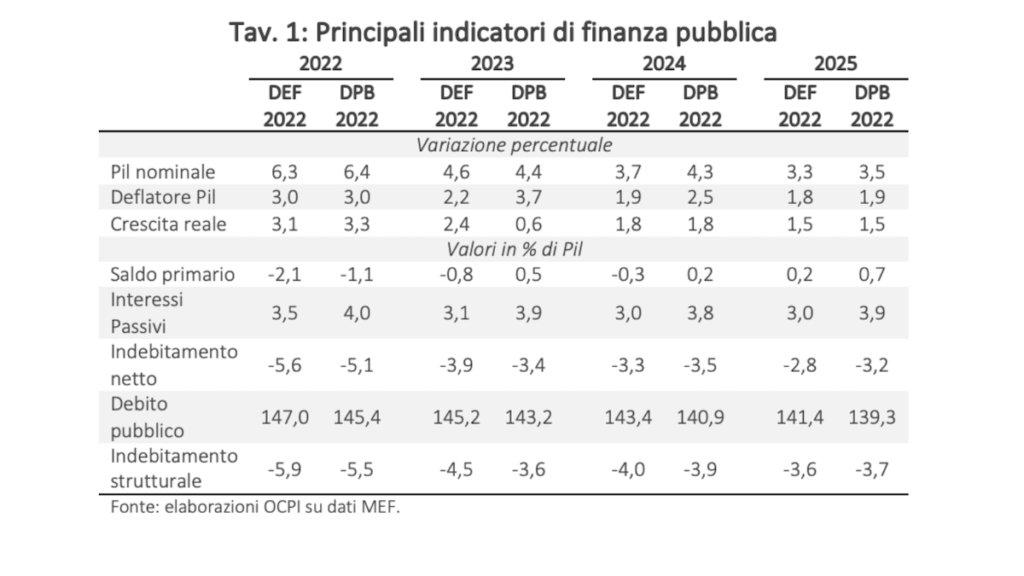
すべての PNRRの目的 が達成されたが、XNUMX 月以降の予想に比べて資金の使途が鈍化している。 DEF: 15 ではなく、2022 年には 29,4 億。
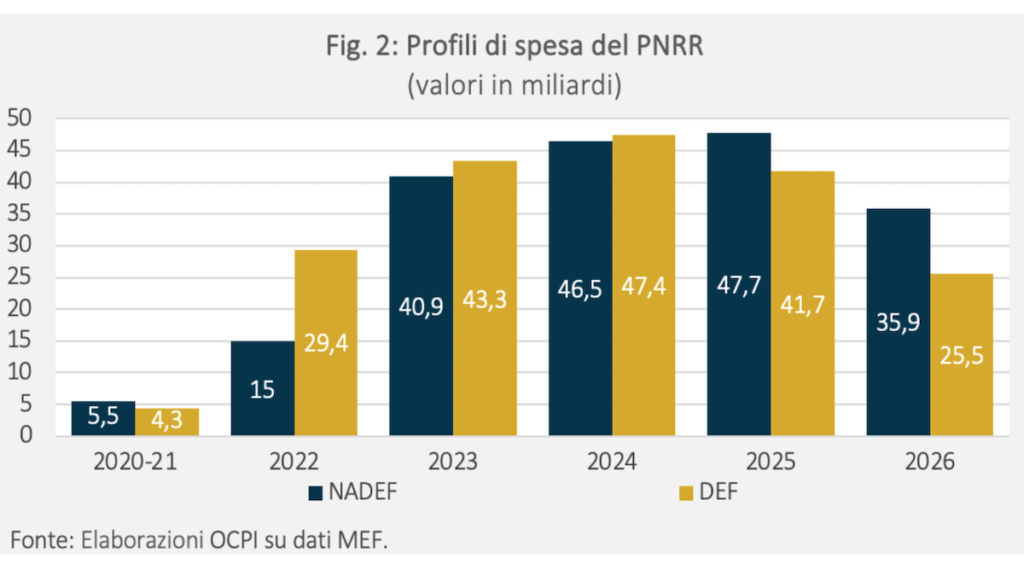
このシナリオと比較した場合のリスクはすべて下向きであり、経済をサポートすると同時に、経済の段階的な削減を達成するという二重の必要性と一致するプログラム目標を定義することは、新政府次第です。 債務/GDP比率 今後数年間:DEFは非常に緩やかな経路をたどり、135年以内にパンデミック前のレベル(GDPの約XNUMX%)に戻ると予想されていました。 課題は、復興計画の目的と、非常に複雑な状況で経済を支える必要性とを調和させることです。 高いエネルギー価格.




