El descubrimiento de el fondo de cobertura (HF) como vehículos de inversión, libres de restricciones regulatorias a la hora de elegir carteras y, por tanto, favorecidos por los mejores talentos en gestión de activos, tuvo lugar hace más de medio siglo. Desde entonces han experimentado altibajos en el desempeño y preferencias de ahorristas e intermediarios. Al no estar sujetos a regulación, no podían ofrecerse al público y durante mucho tiempo permanecieron reservados a un pequeño grupo de inversores profesionales. Pero el muy buen debut hizo que a finales de los años 80 naciera el interés institucional por el HF y, por tanto, también se desarrollaran los primeros índices sectoriales.
La reputación de HF ha crecido gracias a esos extraordinarios resultados, especialmente de las estrategias Macro y Long/Short que dominan el sector, muy superiores a las del mercado y a las de una cartera equilibrada, pero sin registrar una mayor volatilidad.
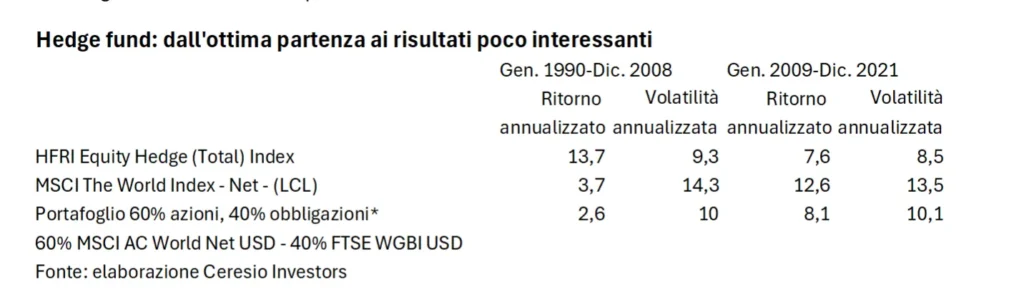
Es importante señalar que entre 1990 y 2008 i Tasas de interés Las posiciones cortas en dólares estadounidenses fueron en promedio del 4,2%. La crisis bancaria mundial de 2007-8 cambió radicalmente el escenario. De 2008 a 2021, los tipos cortos medios del dólar estadounidense fueron sólo del 0,5%. Los tipos prácticamente nulos han impulsado las bolsas al alza, e incluso los índices bursátiles se han quintuplicado desde los mínimos de 2009. Un comportamiento, por tanto, en este segundo periodo muy superior al del HF, que ha llevado a los inversores a alejarse de estos inversiones alternativas liquidas, que también siguió proporcionando rentabilidades competitivas en comparación con una cartera equilibrada de riesgo similar.
El impacto de los tipos de interés en los fondos de cobertura
Desde 2022, las políticas monetarias se están normalizando, obligadas como se han visto a perseguir los estallidos deinflación causados por los cuellos de botella en las cadenas de valor globales, el levantamiento del bloqueo y las consecuencias de la agresión militar rusa en Ucrania sobre los precios de la energía y los alimentos. ¿Pero cómo es que el nivel de influencia de las tasas de interés tanto yo resultados de HF y por qué su normalización nos hace ser optimistas sobre la capacidad de HF en el futuro para justificar el mayor coste de gestión que soportan quienes invierten en ellos? Se pueden identificar cuatro razones principales:
- En primer lugar, los tipos elevados hacen que el mercado de valores sea más selectivo.
- Entonces, los tipos elevados significan que la liquidez generada en las carteras de HF mediante las ventas en corto está mejor remunerada.
- Además, las altas tasas de interés normalmente se asocian con una mayor variabilidad en las condiciones macroeconómicas y de mercado, creando más oportunidades para los administradores "macro".
- Por último, la tendencia hacia la indexación, que ha dominado los flujos del mercado durante el último cuarto de siglo, probablemente haya llegado a su fin y tendrá menos influencia en el futuro.
La mayor selectividad del mercado se observa hoy en el hecho de que la correlación entre valores de renta variable ha caído a su punto más bajo en 20 años. Este es un síntoma de que las perspectivas de las empresas individuales influyen en elprogreso de ellos precio del mercado de valores. Las empresas más débiles sufren el aumento del costo del capital y la deuda y disminuye la probabilidad de que sean adquiridas con apalancamiento. Las empresas más fuertes, por otro lado, se benefician de su menor deuda y tienen menos competencia de las empresas zombis. El efecto combinado es que los gestores que están abajo en lo primero y arriba en lo segundo ganan más y una vez más producen mucho "Alfa", es decir, rentabilidad explicada por la selección de valores individuales.
Además, por cómo están técnicamente construidos. carteras, los HF siempre tienen exceso de liquidez. Por ejemplo, una cartera de acciones con un 120% de alza y un 60% de caída tiene una exposición neta al mercado del 60% (120 – 60) y tendrá el 40% de la cartera en efectivo (60 cortos – 20 apalancamiento), con lo que ahora gana 5 %, es decir, el 2% del patrimonio neto al año. En el pasado, el rendimiento del exceso de liquidez compensaba con creces los honorarios de gestión, pero en la década con tipos cero, los HF no pudieron aprovechar el rendimiento del exceso de liquidez.
El papel crucial de las estrategias macro en períodos de alta volatilidad
Entre 2009 y 2019, la rentabilidad de los fondos dedicados a estrategias Macro fue prácticamente nula, a pesar del muy buen comportamiento del mercado de valores, lo que provocó la desafección de los inversores por este Estrategia de inversión. Pero las altas tasas de interés recientemente, la pandemia y la inestabilidad geopolítica han devuelto a las variables macroeconómicas la volatilidad que las tasas cero habían suprimido y los administradores macroeconómicos se están beneficiando nuevamente de esto.
Por último, el mercado de valores ha estado dominado durante los últimos veinte años por la migración de inversores hacia gestión pasiva e indexada. Esta tendencia ha significado que los fondos pasivos en EE.UU. hayan superado en tamaño a los gestionados activamente. Si además añadimos a los fondos los gestores institucionales de gran tamaño (como los fondos soberanos), cuyo tamaño les impide diferenciarse de los índices, se estima que ahora más del 70% del mercado de valores se gestiona pasivamente frente al 15- El 20% hace un cuarto de siglo. Sólo los gestores pasivos, gracias a las comisiones y a los stocks de mayor capitalización, se han beneficiado de esta enorme transición. Pero matemáticamente el fenómeno no podrá tener, en los próximos 20 años, el impacto que tuvo en el pasado. Y es bueno que esto sea así porque elindexación es un fenómeno que tiene aspectos desconcertantes y a la larga insostenibles.
En primer lugar, quienes indexan renuncian a cumplir con su deber de seleccionar valores, tarea que justifica la existencia misma del mercado. Y aprovecha parasitariamente el trabajo del 30% restante de gestión activa. En segundo lugar, la indexación ha fomentado una concentración sin precedentes. Las 10 principales acciones del S&P500 constituyen 1/3 del valor del índice, hace 10 años representaban sólo el 17%, la mitad. Pero la función del mercado de valores no puede ser reducir el costo del capital para un puñado de oligopolistas. Una economía de mercado sana necesita competencia y cuando observamos que las 10 principales empresas del S&P500 tienen en promedio márgenes netos del 30%, es decir, el doble de la media de las otras 490 empresas, entendemos que la situación es probablemente insostenible.
El desafío de la indexación en el mercado de valores moderno
En conclusión, gracias a la normalización de las políticas monetarias, elinversión en HF me está dando de nuevo resultados esperanza. Sin embargo, no sabemos cuán altas se mantendrán las tasas de interés. La demografía, el menor crecimiento de la productividad debido a una menor competencia y una mayor intervención gubernamental, las ganancias de productividad derivadas de nuevas tecnologías disruptivas, como la Inteligencia Artificial, y una inflación futura más incierta son factores que actúan en direcciones opuestas.
...
Antonio Foglia es vicepresidente del Consejo de Administración y accionista de Banca Ceresio. Hasta 2010 ocupó el cargo de Consejero Delegado y Presidente del Comité de Dirección de Banca Ceresio. Actualmente es miembro del consejo de Belgrave Capital Management, Ceresio SIM y Global Selection SGR. Ocupa varios cargos adicionales en los comités de gestión de empresas privadas, universidades, fondos y fundaciones, incluida la Universidad Centroeuropea y el Instituto Bruno Leoni. Fue miembro del Comité Científico de Confindustria.
Es comentarista ocasional de temas financieros para el Corriere della Sera, la Sun 24 Horas y Financial Times.
Licenciado en Economía Política por la Universidad Bocconi de Milán, nació en 1960 y tiene ciudadanía italiana y suiza.