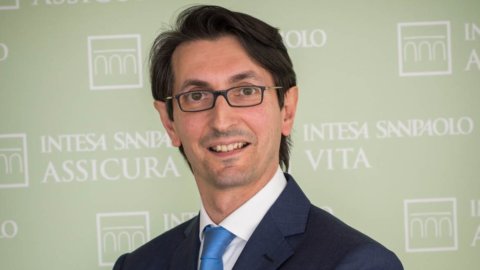
Os cheques da previdência pública serão cada vez mais baixos e distantes e é por isso que é preciso pensar a tempo em uma pensão complementar: esse é o objetivo dos fundos de pensão, agora usados por um trabalhador em cada três na Itália (cerca de mais de 8 milhões de um total de 22,5 milhões de empregados). Explicar suas vantagens e conveniência, mesmo para quem luta para sobreviver, é Andrea Lesca, chefe de relações de rede e bem-estar corporativo da Intesa Sanpaolo Vita, a divisão de seguros que conta com um pool de 450 clientes, dos quais cerca de 250 assinantes do novo fundo “Il Mio Domani”.
Quais são exatamente as vantagens de um fundo de pensão?
“Eu destacaria três em particular. Antes de mais, permitem tratar de forma consciente e o mais rentável possível a questão dos complementos de pensões, que devem ser acompanhados da agora cada vez menos substancial previdência pública, sobretudo para a geração Millennial. Depois, há os benefícios econômicos. As fiscais são triplas: a contribuição que se opta por pagar periodicamente (que é absolutamente flexível, pode ser fixa ou proporcional ao rendimento e também modificável após a adesão) é destribuída até 5.164,57 euros por ano; os retornos serão tributados em 20% e não em 26% como outras formas de poupança gerenciada (por exemplo, fundos mútuos); finalmente, o capital acumulado, excluindo os rendimentos financeiros já tributados na fase de acumulação mas incluindo a indemnização por cessação de funções se paga, é tributado no máximo de 15% a um mínimo de 9%, se a adesão à pensão complementar atingir os 35 anos, em vez de até um mínimo de 23%. Além disso, existe a possibilidade de ter também uma contribuição da entidade patronal, caso os trabalhadores sejam trabalhadores assalariados e no caso de adesão a um fundo coletivo, regulado por convenções coletivas nacionais”.
Mas se um trabalhador luta para sobreviver na vida diária, ele será capaz de pensar tanto no amanhã?
“Na realidade, os fundos de pensão são instrumentos absolutamente flexíveis. A adesão é gratuita, o valor a pagar é flexível (salvo se for necessário respeitar um acordo empresarial) e também é possível pagar valores pontuais, bem como desistir a qualquer momento, pedindo resgates e adiantamentos mesmo que apenas em casos específicos situações. Em todo o caso, para dar um exemplo, aderir a um fundo empresarial custa em média 1% ou pouco mais do salário anual, ou seja, obter um rendimento de 20.000 euros custa 200 euros por ano: um valor considerável mas também sustentável por faixas inferiores , e que lhe permite depois receber uma contribuição para a segurança social da empresa. Quem não tiver como pagar periodicamente também pode se contentar com esse acordo, ou pagar a indenização rescisória, que é algo que recomendamos”.
Por que pagar a TFR é tão importante?
“O pagamento da indenização por rescisão permite que o trabalhador aumente sua posição previdenciária mais rapidamente, sem contudo reduzir sua capacidade de gastos, pois sua renda não é afetada. E, ao mesmo tempo, o valor reservado é alto, correspondendo em média a pouco menos de 7% do salário bruto anual.
Qual a diferença entre fundos de pensões e PIR?
“São instrumentos de poupança diferentes. O PIR é um investimento com uma duração bloqueada de 5 anos, exige um montante mínimo e contempla uma vantagem fiscal significativa uma vez que o PIR está isento do pagamento da mais-valia. Destina-se também a um mercado específico, o das PME italianas, e concebido especificamente para as apoiar. Em vez disso, o fundo de pensão investe em mercados maiores, especialmente os internacionais. Mas, de facto, o fundo de pensões pode, por exemplo, comprar PIRs diversificando ainda mais os seus investimentos e beneficiando assim de mais isenções fiscais a favor dos seus clientes”.
Como muda a regulamentação dos fundos de pensão com a Lei Orçamentária de 2018? Isso aumentará ou diminuirá seu apelo?
“Está a ser falado estes dias, aguardamos a resposta. Há dois aspectos mais importantes que devem mudar, tornando os fundos de pensão mais flexíveis e, portanto, mais atraentes. Em primeiro lugar, a possibilidade de resgate da pensão complementar até 10 anos antes da idade da reforma (agora no máximo 5), no caso de um período de desemprego bastante longo, atualmente fixado em quatro a dois anos. Depois, a possibilidade de atribuir também 50% da indemnização rescisória ao fundo de pensões: atualmente, ou paga-se tudo, ou não se paga nada”.
Quais são as principais características do produto “My Tomorrow” da Intesa Sanpaolo Vita?
“Primeiro o custo, de nível médio-baixo. Estamos a rondar os 1,5-1,6% de comissões (num período de 10 anos), numa gama de mercado entre os 0,5 e os 3,5%, incluindo também as taxas de inscrição que viajam entre os 30 e os 50 euros por ano. Depois, a gestão particularmente ativa, sempre visando o lucro de forma dinâmica. Por último, mas não menos importante, consultoria e assistência contínua ao cliente são elementos centrais da nossa oferta. Atualmente, temos cerca de 250 clientes, que pagam em média 150 euros por mês no caso de um fundo individual, e até o dobro no caso de um fundo coletivo e/ou indemnização por cessação de funções”.