O Instituto Luigi Einaudi publicou recentemente o repertório de escritos do grande economista e estadista em assuntos bancários e bolsistas, editado com maestria por Sebastiano Nerozzi e Carlo Cristiano. É um guia inestimável que oferece uma oportunidade para refletir sobre alguns problemas das finanças italianas. Em particular, com o risco de atrair a ira dos interessados, que consideravam "a estirpe dos economistas estreitamente aparentada com a dos profetas e videntes" (assim em A inundação de ouro, Corriere della Sera 25/12/1906), proponho imaginar o pensamento e o julgamento de Einaudi diante do que considero três graves problemas de nossa atual estrutura financeira.
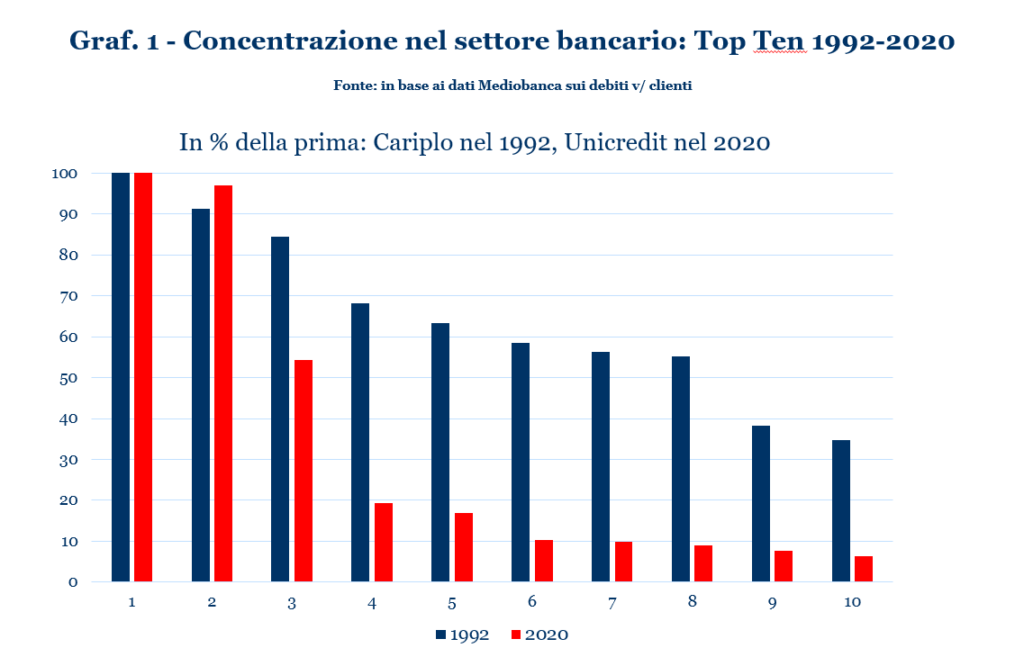
Einaudi sempre foi um amante da economia de mercado e do liberalismo. A primeira questão diz respeito, portanto, à concentração bancária Na Itália. Em sua época (especialmente quando assumiu o cargo de governador do Banco da Itália em 1944), o setor bancário era povoado por muitas instituições. Encontramos um belo artigo seu de janeiro de 1930 (Reforma social julho-agosto) no qual, diante de um projeto de lei que totalizava 4079 institutos (hoje são 475), ele pergunta: "Há muitos bancos na Itália?” O ensaio é interessante porque Einaudi compara um mercado em que operam muitas instituições pequenas, juntamente com alguns grandes bancos. Mas, ele reflete,"fazer bem parece equivalente a fazer bem. Daí a mania universal de cartéis, consórcios, trustes, gigantes”. Não é melhor racionalizar focando na concentração? Parece que nossos reguladores seguiram à risca apenas uma das respostas possíveis para a dúvida. Basta olhar para o gráfico. 1: na prática, com a mania de pressionar por aumentos de tamanho, ele se tornou o chefe do nosso sistema bancário um forte duopólio, com Intesa Sanpaolo e Unicredit que, além disso, juntos detêm 76% do capital do próprio Banco da Itália. Um estado que dura há muito tempo e que sempre me pareceu muito problemático e pelo menos não muito apresentável se tivermos que nos colocar, como Einaudi gostava de dizer, no papel do bom pai de família.
No imediato pós-guerra, Einaudi certamente não poderia temer um excesso de concentração bancária, visto que havia muitas instituições pequenas, médias e "grandes" e a maior parte delas era controlada pelo Estado. De fato, o IRI controlava os principais bancos (os três Bin Comit, Credit e Banco di Roma) e depois havia as grandes instituições de direito público (BNL, Monte dei Paschi di Siena, Istituto San Paolo de Torino, Banco di Napoli, di Sardinia e Sicília), bem como as principais instituições de crédito mobiliário (IMI, Crediop, Icipu, Mediobanca). Então ela veio a política de privatizações iniciada em 1992 após a assinatura do Tratado de Maastricht.
Com a transição de quase todas as instituições importantes do setor público para o privado, fomos poupados da crise dos bancos industriais? A resposta é não e basta recordar os casos da Cirio e da Parmalat em 2002/2003. Mas primeiro houve a crise do Banco di Napoli (um grande banco) em 1994-96 que custou às finanças públicas 15 trilhões de liras, a do Sicilcassa em 1996 e depois do Bipop no mesmo 2002.
Então, como Einaudi pode nos esclarecer?
“A causa dos desastres bancários foram os erros e trapaças cometidos por pessoas inexperientes e imprudentes na época da inflação monetária. Mas erros e travessuras podem ser cometidos por pequenos e grandes banqueiros… A tese de que as crises bancárias se devem ao grande número e à pequenez dos estabelecimentos bancários... historicamente parece completamente errado” (ponto 3 do texto citado). E ainda: “A fusão de dois ou mais bancos e caixas econômicas em um só nem sempre dá bons resultados”, ao contrário, “podem ser o índice de um método perigoso de liquidação de crises industriais” (ponto 5); isso porque "eles colocam obstáculos no caminho dos fatores igualmente necessários de luta, de rivalidade, de competição, de sentir-se sozinho, como que atormentado, quando comete erros, de nunca esperar arcar com as consequências de seus erros para os outros, ao público, aos contribuintes" (ponto 6).
E, no entanto, "um grande banco, que tem um quadro de pessoal de primeira, que sabe distribuí-lo, segundo as aptidões, nos pequenos e grandes centros, na cidade e no campo, não fará outra coisa senão lamentar o desaparecimento do banqueiro , que conhecia seus clientes um a um, os ajudava dentro dos limites da conveniência e prudência e fertilizava as iniciativas locais com a poupança local... Outros bancos, grandes e médios, infelizmente são conhecidos por terem muitas agências e agências, a cargo de aumentar a poupança local, oferecendo juros atraentes e devolvendo-os à sede. O primeiro e menos mal produzido por este tipo de banco é a esterilização das iniciativas locais, a utilização das poupanças dos pequenos e dos agricultores a favor dos grandes industriais e operadores de bolsa… O maior mal ocorre quando o bombeamento de pequenas e locais poupanças é causado pela necessidade de jogar as dezenas e centenas de milhões no abismo de alguma grande iniciativa em que o centro se engolfou”. Segundo a nossa, a ganância e a estupidez foram as causas das falências de pequenos e grandes banqueiros. Em particular, a estupidez "os fez esquecer os cânones elementares da prática bancária, que aconselham a não colocar todo o dinheiro, principalmente o dinheiro de outras pessoas, em um único uso ... Talvez, porém, banqueiros gananciosos e burros sejam apenas pequenos? Talvez os erros de um grande não produzam consequências trágicas mais grandiosas do que os erros de cem pequenos?
Portanto, Einaudi pede um banco bem administrado, independentemente de seu tamanhoatento às necessidades locais. "Grandes e pequenos bancos não são, em conclusão, valores mutuamente incompatíveis, mas sim complementares... Pode haver uma circulação muito útil entre todas as categorias de banqueiros". Isso significa que a variedade de protagonistas deve ser vista como a força de um sistema bancário. O que nos leva a pensar que Einaudi teria condenado a recente (a meu ver absurda) política de combate aos bancos locais (crédito popular e cooperativo) em um país que deve sua força industrial justamente aos empresários locais.
De qualquer forma, hoje a situação é a que se vê no Gráfico. 1 onde 1992 é comparado com 2020. Apresento um indicador de concentração simples focado nas 10 principais instituições bancárias com base em depósitos de clientes. Fez 100 o primeiro no ranking qual é o tamanho dos 9 que o seguem?
Em 1992 o 5º banco valia 63% do primeiro, em 2020 o 5º vale apenas 17% do primeiro; o 8º banco em 1992 valia mais da metade do primeiro, hoje apenas 9%, enquanto o 10º valia 35% contra os atuais 6%. Assim, em 1992 houve uma certa "harmonia" (termo que nos é caro) entre os 10 primeiros, enquanto em 2020 depois dos dois primeiros, para usar uma expressão de Enrico Cuccia, há apenas xixi papillon.
O que Einaudi teria sugerido? Podemos apenas imaginar e quero fazê-lo recordando o caso dos jornais que, após a abolição da liberdade de imprensa em 1925, foram transferidos à força dos fundadores, que lhes asseguravam a independência, para os grupos industriais-financeiros amigos do regime fascista. Após a guerra, Einaudi propôs retornar ao status quo ante obrigando os usurpadores a cederem aos antigos donos, em troca de justa indenização. Esta proposta baseada no excesso de concentração bancária de hoje levaria a propor a dissolução dos dois grandes grupos. À semelhança da sugestão do Banco de Compensações Internacionais no rescaldo da crise financeira de 2008/2009. Proposta de que os poderosos entrada de bancos internacionais derrubados e que cairiam, imagino, até por nós se você pensar que já tentou inchar ainda mais o segundo dos dois maiores grupos seduzindo-o além de subsídios substanciais das finanças públicas. Aqui, este segundo aspecto certamente teria sido ferozmente condenado pela Einaudi por prejudicar a concorrência. E ainda, até poucos dias atrás, quando este "presente" foi pensado, nenhuma voz crítica forte foi levantada por um mundo que prega a beleza da competição no mercado em palavras...
***
A segunda questão que gostaria de focar diz respeito o funcionamento do nosso mercado de capitais. A esse respeito, refiro-me ao gráfico 2 em que existem duas curvas. O azul representa o dinheiro arrecadado pelas empresas por meio da emissão e colocação de novas ações e títulos conversíveis. Este é idealmente o capital de risco que o mercado confia ao que se poderia chamar de empreendedores puros; que são “empresários natos, destinados ao fracasso, ao sucesso honesto ou à fortuna. Eles aspiram superar seus rivais; pensam continuamente em novas formas de atrair clientes, satisfazendo os gostos dos consumidores melhor do que os rivais... empresários a quem parece natural organizar inovar para comandar para correr riscos" (Economia de competição e capitalismo histórico. A terceira via entre os séculos XVIII e XIX; no Journal of Economic History, junho de 1942). São esses empresários que garantem o progresso econômico e social por meio da inovação de bens e métodos de produção.
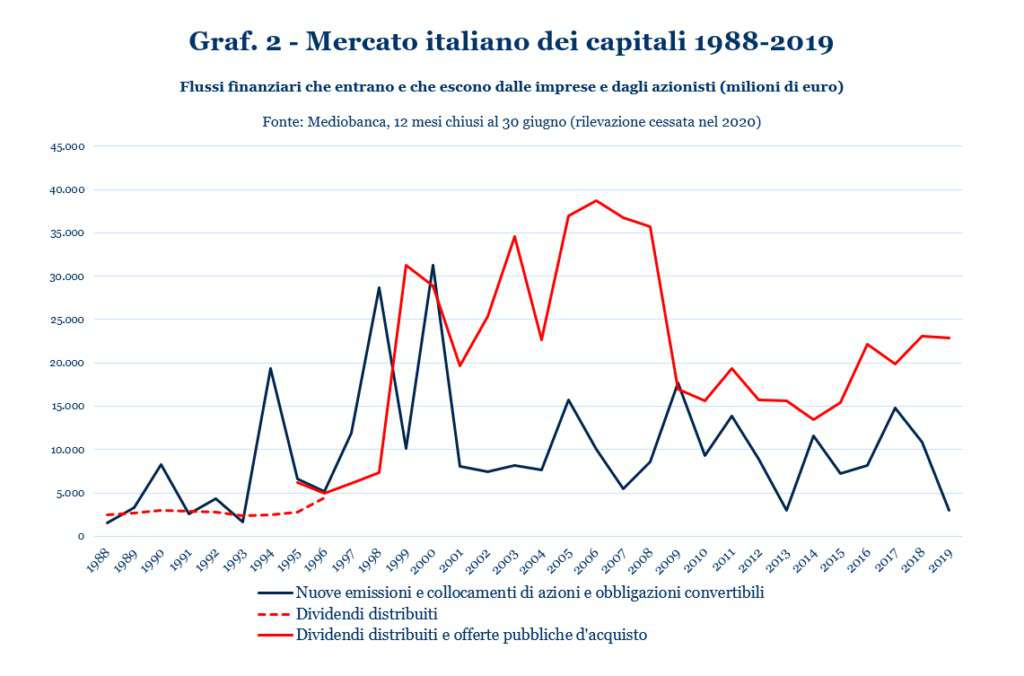
Já a curva vermelha do gráfico representa o dinheiro que sai das empresas por conta dos dividendos distribuídos e que também chega aos atuais acionistas quando eles vendem ações por meio de ofertas públicas de compra. Em outras palavras, é por um lado fluxos de investimento presumivelmente reais e, por outro lado, de fluxos de desinvestimento. O aspecto um tanto singular diz respeito ao equilíbrio desses movimentos, que desde o final dos anos 90 é sempre negativo: a curva vermelha passa sobre a azul e fica lá permanentemente. Isso significa que o mercado financeiro italiano, ou, para simplificar, nossa bolsa de valores, não é usado para canalizar poupanças para as iniciativas produtivas das empresas, mas, ao contrário, para retirar doses de capital, alimentando a financeirização de nosso sistema econômico. Na década 2010-2019, esta artimanha totalizou 93 mil milhões de euros de capital desmobilizado.
Tudo isso me parece no mínimo digno de nota, especialmente para explicar por que nosso país se distingue por um desenvolvimento mais lento em comparação com os parceiros da UE. As razões não devem ser buscadas na estrutura dimensional de nossas empresas. Este último tema, caro a algumas influentes escolas de pensamento, mas contrariado pelos fatos que, ao contrário, demonstram o dinamismo dos sistemas empresariais do quarto capitalismo. Não é culpa do sistema financeiro que desmonta (ou consome) nossa capacidade industrial ano após ano?
De referir que o saldo negativo dos movimentos em causa é estimado por defeito. Com efeito, faltam à conta as compras de ações próprias por sociedades cotadas. Compras que hoje estão na moda, mas que nos remetem a fatos historicamente angustiantes.
Luigi Einaudi tratou o uso da poupança por meio do crédito como uma operação que "fertilizava" as atividades produtivas (Os deveres das caixas económicas, La Stampa, 8 de agosto de 1897) e considerou desejável que os poupadores investissem em ações. Desde que boas empresas sejam bem avaliadas através do que hoje chamaríamos de análise fundamentalista. Porém, temia a ação dos manipuladores: “Sempre foram e sempre serão” (Momento do mercado de ações, Corriere della Sera 1 de novembro de 1906). E acrescentou que “ninguém está mais interessado no quê do que os trabalhadores poupadores colocam suas economias em bom uso; e a melhor maneira de investir o capital deveria interessar tanto aos dirigentes das massas trabalhadoras quanto aos banqueiros. Portanto, eu disse que isso deve ser considerado como um dos maiores problemas sociais"(Ações ou títulos? Corriere della Sera 18 de agosto de 1913).
No entanto, a psicologia do público é estranha e parece não ter mudado até hoje: “Geralmente o público compra quando os preços sobem na esperança de futuras altas e, temeroso, vende quando tudo cai. Seria útil que a psicologia do público mudasse um pouco e que muitos ousassem comprar a preços baixos. Fariam um bom negócio e dariam uma certa estabilidade aos preços, aquela estabilidade que, juntamente com dividendos seguros, não exagerados e imutáveis, é o melhor incentivo para levar os capitalistas a investir em valores industriais" (Crise do mercado de ações e crise industrial, Corriere della Sera 14 de agosto de 1907). Mas cuidado: "a bolsa de valores é um mercado onde os clientes se aglomeram se acreditarem estar lidando com pessoas honestas e respeitáveis, e de onde fogem se pensam que estão caindo em um covil de bandidos. Infelizmente, a opinião mais difundida hoje na Itália é esta última”.
***
Esta última piada nos leva diretamente à terceira questão que, a meu ver, prejudica o funcionamento do nosso mercado financeiro e não apenas o nosso. Eu me refiro a conflitos de interesse.
Há no pensamento de Einaudi uma insistência contínua e incômoda na necessidade de os mercados competirem. “Só a concorrência garante que a comunidade de consumidores, que em regime de trabalho dividido se identifica com a comunidade de produtores, tenha uma voz decisiva na determinação do que, como e quanto deve ser produzido... O liberalismo histórico esqueceu que, ao lado da harmonia opera… o princípio do conflito de interesses. Pelo contrário, o contraste de interesses prevalece de longe sobre a harmonia. No mercado o consumidor é, para cada commodity e para cada contrato, o inimigo natural do produtor. O que um quer vender caro, o outro quer comprar barato" (Economia de competição e capitalismo histórico, cit.).
Mas esse princípio de contraste de interesses é realmente operativo hoje? Em 1992, com a assunção do modelo liberal anglo-saxão, descuidamos de refletir sobre as falhas do cheques e saldos desse sistema. De fato, a concorrência de mercado deve ser regulada por órgãos competentes, independentes e neutros garantir a veracidade das demonstrações financeiras dos emitentes dos valores mobiliários que são transacionados (são os auditores externos), garantir a qualidade dos instrumentos financeiros únicos que vão gradualmente sendo colocados ao público (são as agências de rating) e garantem a transparência sobre as perspectivas futuras dos próprios emissores (são os analistas). Bem, estes organismos demonstraram por diversas vezes que são pouco competentes, pouco independentes e nada neutros e a razão por trás disso está no conluio que substitui o conflito de interesses. Na verdade, os auditores externos são pagos pelas empresas cujas demonstrações financeiras devem certificar, Agências de rating são pagos pelas próprias empresas emissoras pelos valores mobiliários em que devem votar e, por último, os analistas quem deve fazer previsões para avaliar o futuro desses emissores são, na maioria das vezes, funcionários dos bancos responsáveis pela colocação dos títulos; bancos com paredes chinesas dentro deles, mas fora reunidas em uma espécie de cartel tácito que visa maximizar as comissões para todos os intermediários. Desnecessário mencionar os grandes crimes históricos que culminaram na crise financeira de 2008. “É desanimador constatar que até hoje não existe uma regulação adequada dos conflitos de interesse, disciplina que exige uma profunda e rigorosa revisão”: assim Alberto Balestreri e Daniela Venanzi em Conflitos de interesse e finanças; McGraw-Hill 2021. See More
Portanto não conflitos, mas conluios. A correção dessa falha gravíssima residiria simplesmente no restabelecimento do contraste. Assim, transferindo o poder de seleção dos órgãos encarregados das verificações e análises para a responsabilidade dos reais interessados: poupadores, consumidores vistos como um todo e as instituições constituídas para assegurar o melhor funcionamento do mercado. Nasceram auditores para verificar quem governava imóveis em países distantes, agências de rating passaram a dar ratings em nome de investidores, analistas para avaliar empresas confiadas por bancos: terá-se coragem de adotar a mesma solução proposta por Einaudi para jornais em 1945?
* Texto revisado do discurso na apresentação dos livros de S. Nerozzi e C. Cristiano em 13/12/2021 na Universidade Católica do Sagrado Coração de Milão.