Um novo sol nasceu no Japão.
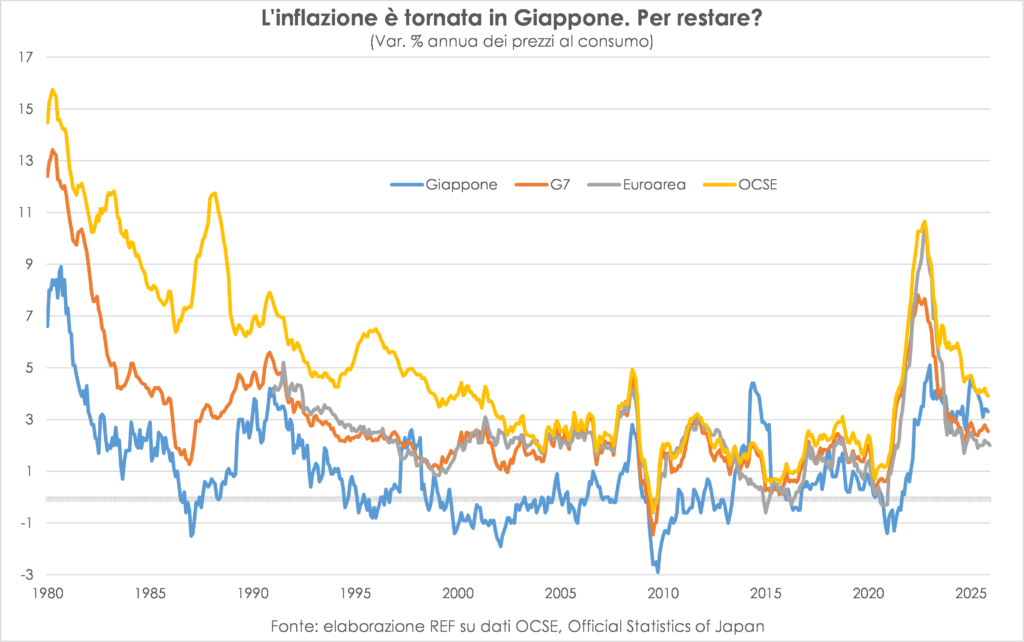
em inflação do Sol Nascente A inflação subiu novamente. Ou será que não? Três vezes no passado, com a mesma frequência que o canto do galo, a dinâmica dos preços ao consumidor no Japão emergiu do atoleiro deflacionário, apenas para ser engolida novamente. E se, ao se queimar, você também tem medo de água fria, imagine como será. autoridades monetárias japonesas, Tendo sofrido repetidos prejuízos, sentem-se inseguros quanto ao aumento das taxas de juros. Portanto, suas dúvidas, à maneira de Hamlet, sobre se a inflação é real ou uma nova farsa, são mais do que justificadas. .
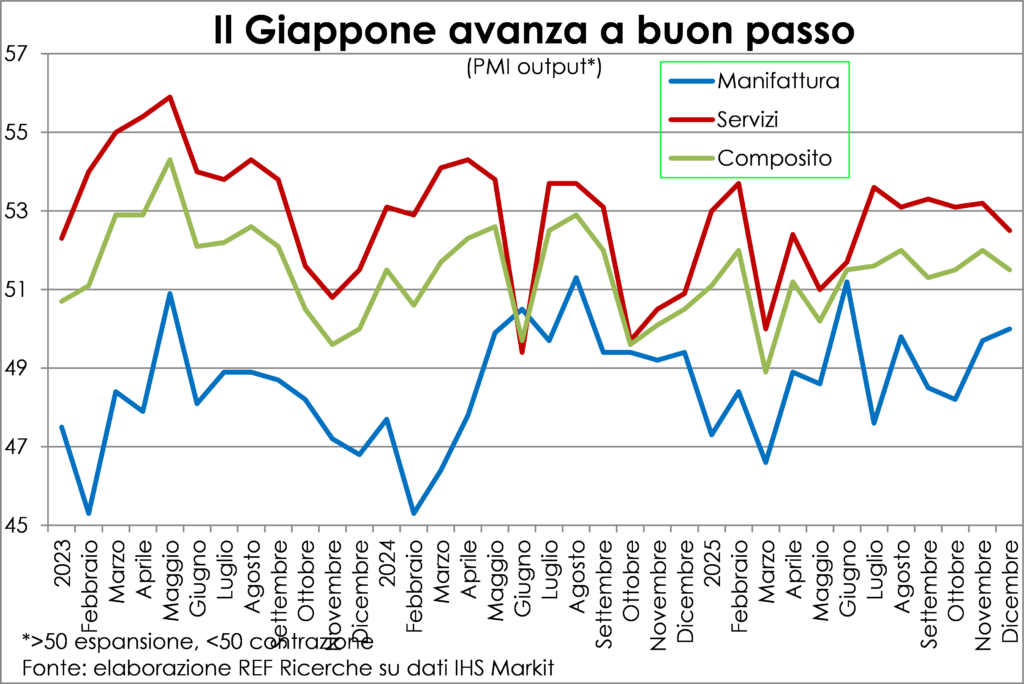
Quais são os condições gerais da economia japonesa? Os índices PMI indicam que ela permanece em expansão sólida, embora a OCDE preveja uma desaceleração de 1,3% este ano para 0,9% no próximo ano, devido às flutuações nos estoques causadas pela guerra tarifária.
Buda não realiza milagres.
Pode-se questionar se oinflação finalmente “alta” (3% do total e, excluindo energia e alimentos frescos, 1,6% excluindo alimentos processados e álcool) está prejudicando o Salários reais e a renda do trabalho, então o consumoA resposta é não: o salários por hora na indústriaAlém das flutuações mensais, a remuneração total do trabalho aumentou 1,1% em termos reais nos primeiros 10 meses de 25 em comparação com o mesmo período de 24; a remuneração total do trabalho em toda a economia também está crescendo, embora modestamente.
Uma inflação mais baixa ajudaria os trabalhadores? Algebricamente, sim. economicamente não, se para alcançá-lo com um Um aperto monetário mais acelerado estagnaria o crescimento econômico., que é sustentado pelo consumo e pelo investimento. Além disso, prejudicaria ainda mais o crescimento se taxas mais altas fossem aplicadas. aprecie o iene e isso enfraqueceria as exportações, que já são um entrave para o PIB. Por outro lado, não há santos no Japão, e Buda não realiza milagres..
Toda a Ásia em crescimento.
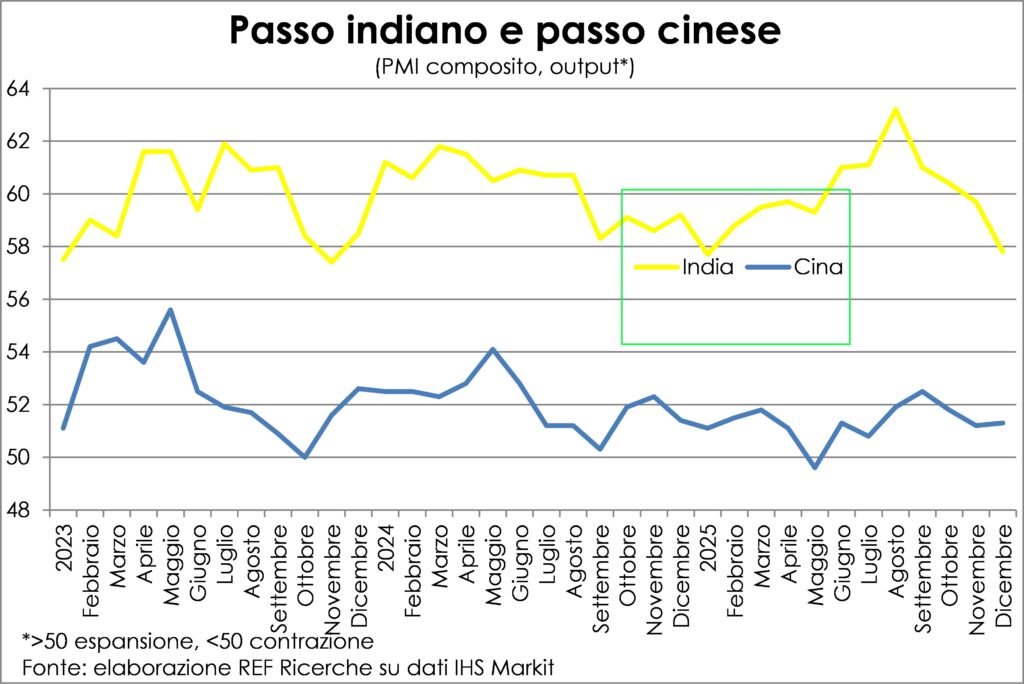
em arredores do Nihon, portanto, nos países com os quais mantém estreitas relações comerciais e produtivas, observamos tendências contrastantes mas enfim sob o signo do crescimento. L 'India tem visivelmente diminuiu o ritmo, que era demasiado elevada para ser duradoura; em qualquer caso, prevê-se que o PIB cresça 6,2% este ano, face aos 6,7% do ano anterior. China progride a um ritmo mais lento (4,4% em 26 contra 5,0% em 25), e não descarrila Como muitos previam, suas exportações foram rapidamente redirecionadas para atenuar os efeitos das tarifas americanas e europeias.
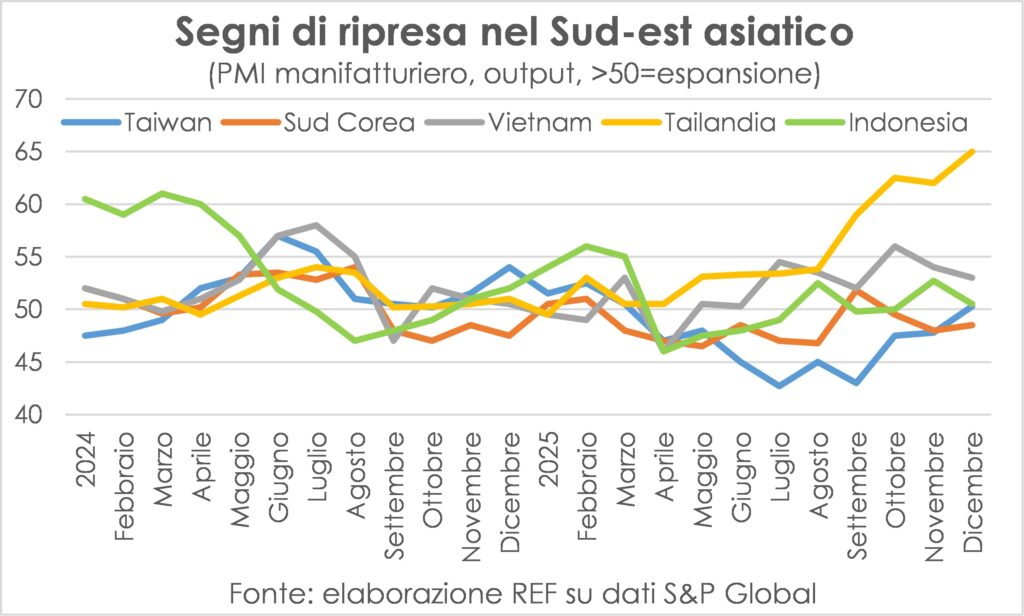
Na verdade, sinais de renascimento da indústriaApós a grande incerteza criada pelas tarifas americanas, muitos estão observando. países do Sudeste Asiático, embora em muitos casos seja principalmente a demanda interna que impulsiona a tendência. De fato, em dezembro, um aumento nos pedidos estrangeiros foi registrado apenas em Coreia do Sul (pela primeira vez desde setembro), enquanto permaneceram praticamente estacionários em Taiwan (após meses de contrações) e elas diminuíram para IIndonésia, Vietnam e Tailândia.
Nos EUA, o crescimento continua forte, mas o emprego permanece fraco.
Atravessando o Pacífico contas americanas ainda não batem. Por um lado, a estimativa do crescimento do PIB No quarto trimestre de 2025, essa tendência acelerou ainda mais: de 4,3% anualizados no terceiro trimestre para 5,3%, segundo o Fed de Atlanta. Por outro lado, oocupação progride lentamente ou está quase paralisado. O que acontece com o PIB é que crescimento robusto na demanda final A receita interna privada (cerca de 3% anualizada no segundo e terceiro trimestres e +3,5% no quarto) foi adicionada à contribuição positiva de exportações líquidas, em mais de dois pontos percentuais. A composição dessa melhoria e a tendência do déficit acumulado nos últimos doze meses sugerem que estamos diante de caudas de turbulência desencadeado pela saga das tarifas. Portanto, é provável que o crescimento exagerado dos últimos seis meses retorne em breve ao seu ritmo normal.
Para pessoas empregadas, a curva de crescimento é dobrado para baixo embora permaneça em território positivo. O Fed superestimaria o aumento, portanto é possível que seja zero ou até mesmo uma queda. No entanto, o desemprego permanece baixo e vagas, embora bastante reduzidos, permanecem em níveis de pleno emprego.
A Itália carece de aumentos salariais.
Seguindo mais para leste e cruzando o Atlântico, desembarcamos em umEconomia européia onde o setor manufatureiro continua a sofrer (embora a produção industrial na Itália esteja começando a se recuperar e os pedidos na Alemanha estejam aumentando), enquanto Os serviços estão funcionando bem.. o consumo estão acelerando, como indicam as vendas no varejo. A única exceção, adivinhe qual?ItáliaO PMI composto de produção caiu acentuadamente em dezembro. Devido a ventos contrários (taxas reais mais altas, cortes no déficit público) ou falhas estruturais de longa duração, incluindo um moderação salarial O que desestimula o investimento e a inovação? Lanceta Eles já foram destaque em necessidade de redistribuir salários...
Outra inflação...
Mina cantou em 1961. Mesmo hoje parece que ainda existem muitas bolhas voando, embora poucos deles sejam de cor azul, em vez disso ouro, cobre, prataNa verdade, os preços de alguns metais não ferrosos, tanto preciosos quanto não preciosos, estão em alta. Ouro, prata e cobre Eles continuam subindo e batendo. gravar su gravar. Enquanto o O petróleo permanece praticamente estacionário. (embora com flutuações violentas), apesar dos eventos na Venezuela e no Irã, que prometem um fornecimento mais abundante (mas certamente não pronto para entrega).
Por trás do aumento dos metais não ferrosos estão razões de investimento financeiro mas também de Oferta e demanda vinculadas à dinâmica da produção., atuais e futuras. Os motivos para o investimento dizem respeito principalmente ao ouro, sobre o qual já escrevemos em artigos anteriores. LancetaEm tempos de incerteza bárbara, quando a liderança americana perdeu muito do seu brilho e A moeda americana deixou de ser um porto seguro. de um tempo, oO ouro se torna a verdadeira moeda de reserva., tanto que os próprios Bancos Centrais estão entre os grandes compradores.
Em vez prata e cobre Eles devem sua fortuna às escolhas dos investidores, pelo papel que desempenham e, principalmente, desempenharão no futuro. transição verde, sendo muito procurados para veículos elétricos, baterias de estado sólido, turbinas eólicas e assim por diante. Enquanto isso, seu fornecimento é prejudicado por eventos que levam ao fechamento de grandes minas. É claro que a vertiginosa alta de seus preços sugere, em vez de cálculos racionais sobre quanto será necessário para as indústrias e a que preço, uma corrida frenética por busca por ganhos fáceisBolhas, precisamente. Sobre as quais John M. Keynes alertou em duas direções: Mas tenha cuidado, Posicione-se contra a especulação. Por que: .
…mas com pouco impacto na cesta de consumo.
Em todo caso, os efeitos desses aumentos otimistas sobre a inflação são mínimos, dada a menor importância dessas matérias-primas no cotidiano, para o qual o mais importante é o queda dos preços dos combustíveis fósseis, principalmente do gás. para nós, europeus (deixando de lado o frio do inverno e os consequentes aumentos de preços).
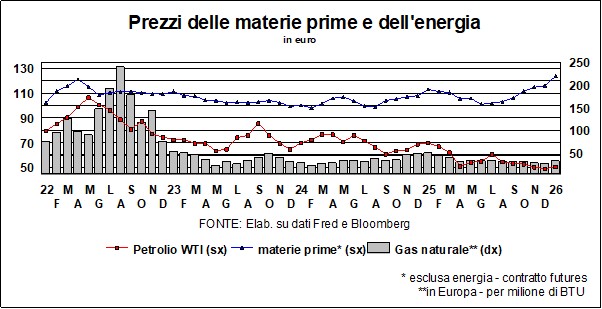
Por fim, há também o melhor desempenho do setor manufatureiro e, como mencionado, sua mudança para produtos que exigem mais de algumas matérias-primas e menos de outras. E isso é um sinal de ótima saúde econômica.
Quanto ao resto, no que diz respeito à inflação, as últimas notícias vêm de USA: também a medida do dinâmica salarial, que até então havia se mantido em desacordo com a tendência de resfriamento, indica uma forte desaceleração para 3,7% anual em dezembro, partindo de 4% em novembro; Salários oferecidos para vagas disponíveis marca apenas +2,3% ao ano. O custo da mão de obra representa a principal fonte da dinâmica de preços, líquido de produtividade, que no terceiro trimestre registrou um aumento espetacular de 5% ao ano no setor privado, onde o custo unitário da mão de obra caiu 2%. E isso ajuda a explicar o pequeno efeito das tarifas e o grande efeito sobre os lucros.
Na zona do euro e na Itália A inflação está controlada há algum tempo e pouca coisa deverá mudar nos próximos meses.
Os rendimentos de longo prazo confirmam a tendência.
Quanto mais gente, melhor… Raios, trovões e outros fenômenos estão pairando sobre os mercados.… A Ucrânia e Gaza foram acompanhadas pela Venezuela e pelo Irã, os preços das commodities (exceto petróleo, em dólares) subiram 22% no ano (uma tendência não vista desde a pandemia), Trump ameaça Powell e Groenlândia…e tem mais: o paraskevidekatriafobia É a fobia da sexta-feira 13, e a 2026 É um dos poucos anos neste século que tem três (o máximo possível).
Com tudo isso, Os mercados? Calma., no sentido de que continuam seguindo as mesmas tendências de antes, estabelecendo novos recordes para o Bolsas (ver abaixo) e mantendo o retorna em uma bifurcação estreita. A calmaria antes da tempestade? Talvez. Mas é preciso dizer que os mercados, tanto de renda fixa quanto de ações, têm demonstrado, e não apenas hoje, 'Acalme-se e fique tranquilo'Há uma forte dose de otimismo cínicoAs coisas vão se resolver, não devemos levar as ameaças tão a sério, o copo está meio cheio, e que continue o "abandone, corte... corte, abaixe..." do Conde Tio.
Quem sabe, talvez eles estejam certos. Mas vamos às taxas e moedas. No último mês, os rendimentos de títulos do governo com vencimento em 10 anos diminuíram ligeiramente ou permaneceram estáveis, exceto em Japão, onde, como já mencionado, os preços e as taxas de juros estão se normalizando. Em relação ao Japão, o banco central não parece estar com pressa. Com a inflação core em 3%, o Banco do Japão No mês passado, o banco central elevou sua taxa básica de juros para… 0,75%. Mas, embora o Banco da Inglaterra não tenha pressa, os mercados já fizeram muito mais. Há um ano, os rendimentos dos títulos de 10 anos estão em alta. (JGB) aumentou em um ponto inteiro, a 2,1% (o taxa de guia, no mesmo período, aumentou apenas 0,25% – mas no dia 23 de janeiro haverá outra reunião do Banco...). De qualquer forma, o quebra-cabeça que discutimos no Lanceta Dezembro. A moeda japonesa normalmente apresenta alta correlação com o spread entre os rendimentos dos títulos do Tesouro e dos títulos do governo japonês. Se os primeiros forem mais atrativos que os últimos, o iene se desvaloriza. Mas, há vários meses, o oposto vem acontecendo. O diferencial de rendimento diminuiu significativamente (devido ao aumento das taxas dos títulos do governo japonês), mas o iene se desvalorizou de forma anormal.Será que a correlação acima se repetirá? É claro que não há motivos para que os rendimentos dos JGBs caiam: o nível atual ainda está significativamente abaixo da taxa de inflação, e o rendimento real está abaixo da taxa de crescimento econômico; Um economista marciano diria que o iene deveria se valorizar.Mas a moeda japonesa sempre foi difícil de gerir; como já foi referido, houve longos períodos no passado (por exemplo, de 2009 a 2012) em que essa correlação não existia – ou, se existia, era inversa…
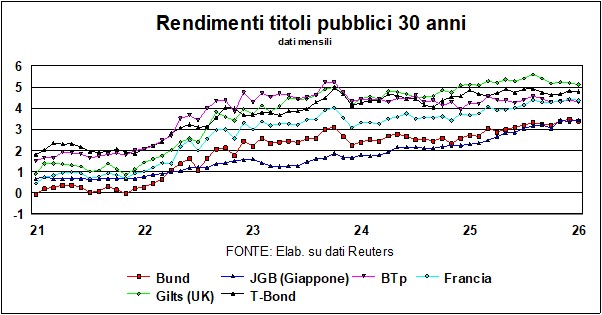
Onde as tendências, como mencionado, continuarem, Está nas tarifas mais longas. (ver gráfico). E, como já dissemos, existem razões estruturais, ligadas ao necessidade de financiar déficits públicos e ambições privadasEssas são razões comuns a todos os países (infraestrutura, defesa, transições ambientais e digitais, etc.), e isso explica a natureza generalizada dos aumentos.
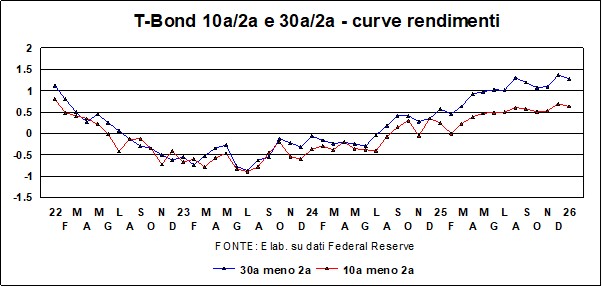
O aumento das taxas de juros de longo prazo também é visível no curvas de rendimentoVamos pegar o Título T (mas isso também é verdade para outros países): esta curva tem íngreme (ver gráfico) claramente mais para os de 30 anos do que para os de 10 anos..
Ainda sobre o tema das taxas americanas, a próxima reunião do Alimentado provavelmente verá um beco sem saídaNão tanto para provocar Trump (embora haja razões para isso). apesar de (Haveria muitos deles), mas porque não há necessidade. Com a inflação acima da meta de 2% e uma economia que se mantém firme, O nível atual de fundos federais é adequado.; um julgamento também confirmado pelos indicadores das condições monetárias: o indicador do Fed de Chicago afirma que condições monetárias (que incluem outros sinais além das taxas, desde taxas de câmbio até vários spreads de crédito) Eles são os mais permissivos desde o início de 2024..
«Felizmente para o contribuinte italiano e para a economia italiana, a lira nem sequer obedece a um ditador e não pode receber óleo de rícino»: assim Keynes Ele comentou sobre a decisão de Mussolini, em seu discurso em Pesaro em 1926, de retornar à Quota Novanta, uma decisão pela qual a Itália pagou um preço alto. Parafraseando, Os Estados Unidos pagariam um preço muito alto por essa perda de independência do Federal Reserve., que Trump persegue em meio à perseguição e insultos ao digno Powell. Felizmente, os rendimentos dos títulos do Tesouro estão se comportando por conta própria; ninguém pode lhes dar óleo de rícino, e eles não dão ouvidos à Casa Branca...
A queda merecida nos spreads do BTP
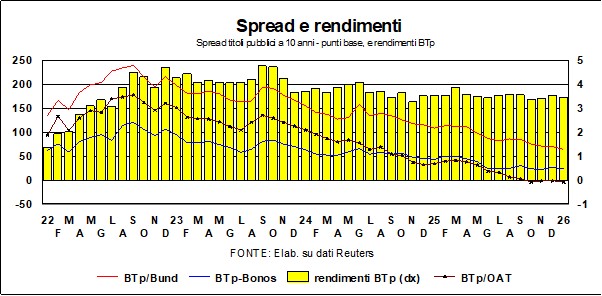
É necessário informar, ao chegar à nossa casa, o declínio contínuo nos spreads do BTPNão apenas em relação ao Bund, mas também em relação aos títulos franceses (ça va sans dire…) e em direção aos Bonos. Como prova da confiança dos mercados na Itália, spreads em vencimentos mais longos (BTPs de 30 anos versus títulos de 30 anos e OATs) eles deixaram cair ainda maisO spread entre os títulos de 30 anos e os OATs franceses é de -10 pontos base. Está em andamento. uma revisão fundamental do julgamento dos mercados em relação à ItáliaPor vários motivos: em primeiro lugar, a estabilidade política, com uma legislatura – a atual – capaz de formar um governo único. Em segundo lugar, o excelente desempenho do emprego a nível nacional e um crescimento mais equilibrado (entre o Norte e o Sul) a nível regional. E, acima de tudo, um gestão de finanças públicas o que permite à Itália sair da camisa de força dos procedimentos de "déficit excessivo" e manter saldos orçamentais (total, estrutural, primário e primário estrutural) inferiores aos da Alemanha.
O dólar só pode permanecer fraco.
No campo das moedas, a única coisa que vale a pena mencionar é o depreciação do iene, sobre o qual já comentamos (mas não explicamos). dólar Ele continua fraco e busca desculpas para piorar ainda mais. Há uma suspeita bem fundamentada de que...Administração TrumpAlém dos clichês sobre a força do dólar, não demonstra preocupação com a desvalorização da moeda americana: uma redução que seria mais eficaz do que tarifas permeáveis para manter o déficit comercial americano sob controle.
Lo yuan iniciou uma fase de apreciação, que provavelmente continuará. Agora que os holofotes estão sobre oO enorme superávit comercial da ChinaUma reavaliação controlada da moeda chinesa é útil para atenuar atritos e tensões com os países parceiros.
Os registros do mercado de ações são frágeis?
Um ensaio interessante de economistas do BIS (Banco de Compensações Internacionais) conclui que: primeiro, as características dos mercados de ações correspondem ao surgimento de um bolha; segundo: Não podemos dizer Quando a bolha estoura. A primeira informação é útil, a segunda nem tanto.
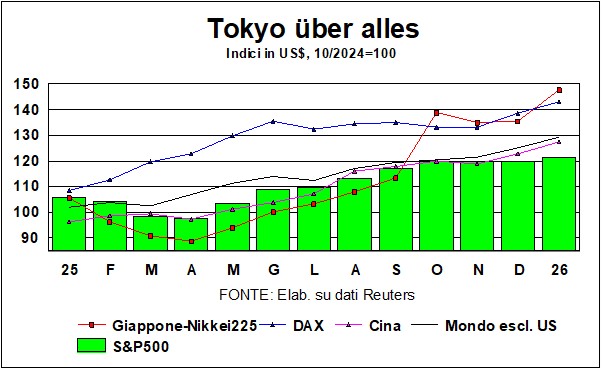
Conversamos muito sobre o JapãoE aqui, jogamos lenha na fogueira. O Japão virou a página não apenas em termos de taxas de juros e inflação, mas também em termos de saco que, como se pode ver no gráfico, começa em outubro de 2024 (o mês anterior à eleição de Trump) teve um desempenho superior ao de outros mercados, A assinatura do acordo tarifário também contribuiu para isso. As eleições antecipadas em discussão oferecem à primeira-ministra Sanae Takaichi a oportunidade de ampliar sua maioria na Dieta japonesa, e a ênfase que a combativa primeira-ministra dá a... crescimento Isso só pode beneficiar o mercado de ações. Durante a bolha japonesa do final da década de 1980, o índice Nikkei 225 atingiu uma alta intradiária de 38,957.44 em 29 de dezembro de 1989. Levou mais de 35 anos. para recuperar esse nível (março de 2024). Mas agora o mercado de ações japonês (o Nikkei está em 54) parece estar recuperando o tempo perdido...