Compreendendo o investimento em valor e crescimento
O conceito acadêmico de investimento em “Valor” e “Crescimento” foi introduzido por Eugene Fama e Kenneth French em seu artigo de 1992, Three-Factor Model.1, que se propôs a explicar retornos de investimento de longo prazo acima da média do mercado. Em seu modelo, as ações de “valor” são caracterizadas por uma baixa proporção preço para reservar e muitas vezes têm outros atributos, como dividendos elevados e índices baixos preço-ganhar, o que indica que as ações estão sendo negociadas a um preço inferior às suas bases de ativos ou lucros. Estes títulos são considerados subvalorizados relativamente ao seu valor intrínseco e real. Em contraste, os títulos de “Crescimento” são normalmente associados a índices preço para reservar mais alto, em proporções preço-ganhar mais elevados e com baixos ou nenhuns rendimentos de dividendos, uma vez que são percebidas como ações com forte potencial de crescimento de lucros.
Na prática, porém, as distinções são por vezes difíceis.
Ações de crescimento
As ações de crescimento tendem a aumentar as vendas e os lucros a um ritmo mais rápido do que as ações de valor. Normalmente, operam em setores que beneficiam de um forte crescimento e são frequentemente mais jovens, inovadores e dinâmicos. A inovação, embora imprevisível, pode levar a um crescimento substancial dos lucros, permitindo a estas empresas um bom desempenho mesmo em condições económicas variáveis. As ações de crescimento normalmente reinvestem os lucros em investigação e desenvolvimento para apoiar o crescimento, em vez de pagar dividendos. Encontram-se predominantemente em setores relacionados com tecnologia, bens de consumo discricionários e serviços de comunicação.
As ações de crescimento são geralmente mais voláteis do que as ações de valor, uma vez que as elevadas expectativas de crescimento podem levar a flutuações de preços significativas com base no desempenho da empresa e no sentimento geral do mercado. Não é incomum que as ações de crescimento sofram quedas significativas se a empresa não conseguir cumprir as suas elevadas expectativas de crescimento.
As ações de crescimento são geralmente mais sensíveis a alterações nas taxas de juro, uma vez que uma maior parte do seu valor provém de fluxos de caixa mais distantes no tempo. Um aumento nas taxas de juro tem, portanto, um impacto negativo maior no valor actual destes fluxos de caixa futuros, tendo assim um impacto maior nos preços das acções Growth. Em contraste, os fluxos de caixa das ações Value são normalmente distribuídos de forma mais uniforme ao longo do tempo e são, portanto, menos afetados negativamente por alterações nas taxas de juro.
Ações de valor
O investimento em valor centra-se na identificação de empresas cujos preços das ações estão “subvalorizados”, uma vez que os traders assumem que o mercado ainda não reconheceu o seu “valor intrínseco” completo, que se refere ao valor baseado na análise fundamental, e não no preço de mercado atual. As ações de valor são muitas vezes empresas estabelecidas no mercado, com uma posição financeira sólida, um modelo de negócio estável e um fluxo de caixa estável, mas tendem a ser menos inovadoras e mais negligenciadas pelo mercado do que as ações de crescimento. Muitas ações de valor pertencem a setores cíclicos, o que significa que o seu desempenho tende a estar ligado ao ciclo económico e normalmente apresentam um bom desempenho durante as recuperações económicas. São comumente encontrados em setores mais maduros, como financeiro, saúde, industrial e energia.
Introduzido por investidores como Benjamin Graham e seu aluno Warren Buffett, o Investir em valor Muitas vezes envolve uma abordagem contrária, uma vez que os investidores em valor tendem a comprar ações quando estas estão em desvantagem no mercado.
As ações de valor têm historicamente apresentado menos volatilidade de preços do que as ações de crescimento e muitas vezes têm uma boa geração de fluxo de caixa, a fim de apoiar os seus dividendos mais elevados.
Valor versus crescimento: uma perspectiva histórica
MSCI World Value vs MSCI World Growth Index (31/12/1974 a 31/12/2010)
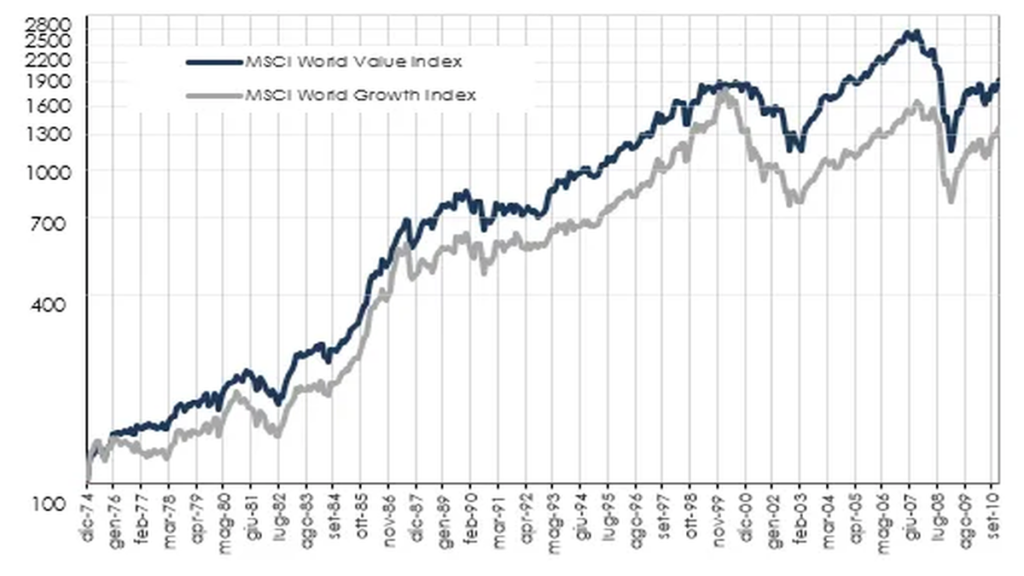
As ações de valor têm um longo historial de desempenho superior numa base cumulativa, desde a década de 70 até à crise financeira global.
MSCI World Value vs MSCI World Growth (de 31/12/2010 a 31/05/2024)
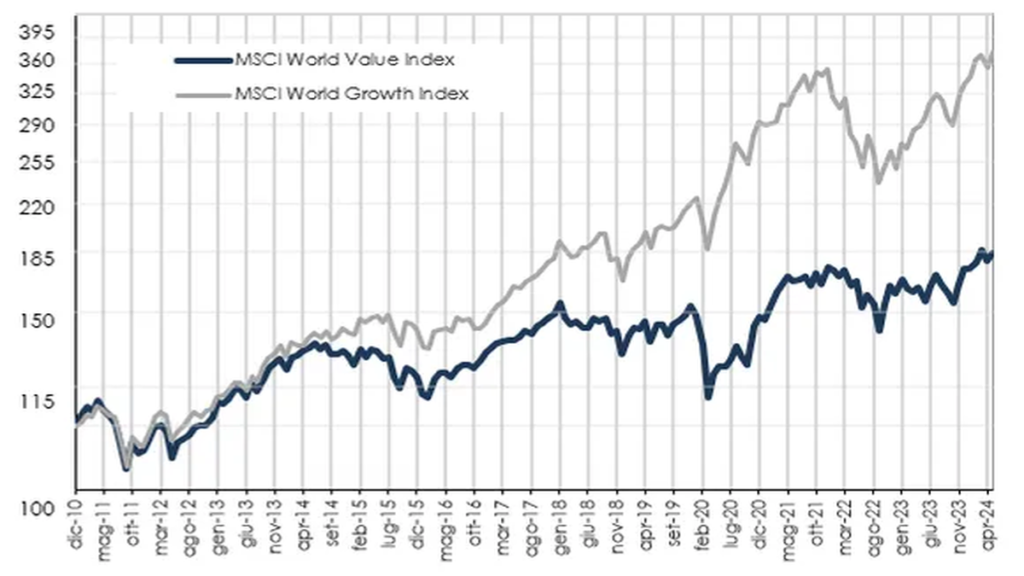
Desde então, no entanto, o estilo de investimento Growth tem prevalecido, à medida que a crise financeira global inaugurou uma era de estagnação secular, que favoreceu enormemente as acções Growth: num mundo onde o crescimento económico era fraco, os investidores preferiam as poucas empresas que ofereciam bons lucros. crescimento. Com uma exceção em 2022, as ações de crescimento prosperaram, enquanto as ações de valor ficaram para trás.
Valor e Crescimento são caracterizados por fatores seculares muito diferentes. As ações de valor tendem a prosperar quando a inflação é elevada, o crescimento económico é forte e as taxas de juro são elevadas. Em contraste, as ações de crescimento apresentam frequentemente um desempenho superior quando a inflação é baixa, o crescimento económico é relativamente fraco e as taxas são baixas e estão em queda.
Equilibrando valor e crescimento
Embora as ações de crescimento tenham se tornado cada vez mais populares nos últimos anos, apostar apenas no crescimento a qualquer preço acarreta riscos. Os investidores também devem considerar as avaliações das ações Growth e se a rentabilidade esperada é alcançável num prazo razoável.
As ações de crescimento ainda exigem atualmente um prémio elevado. No final de maio de 2024, o MSCI World Growth Index estava a ser negociado a 30 vezes os seus lucros atuais, o dobro do múltiplo de 14,6 vezes do índice Value, mas no ano passado registou um crescimento dos lucros de 9% contra apenas 1% do índice Value.
Uma observação final: a distinção entre investimento em Valor e Investimento em Crescimento às vezes não é útil. Warren Buffett chamou isso, com razão, de “pensamento confuso”. Ele disse corretamente: “O crescimento é sempre um componente do cálculo do valor, uma variável cuja importância pode variar de insignificante a enorme e cujo impacto pode ser tanto negativo quanto positivo”. Ele acrescentou: “O próprio termo 'investimento em valor' é redundante. O que é um ‘investimento’ senão o ato de buscar um valor pelo menos suficiente para justificar o valor pago?”.
Em última análise, uma abordagem equilibrada que considere oportunidades de valor e crescimento pode ajudar os investidores a navegar nas condições de mercado em mudança e a alcançar objetivos financeiros a longo prazo.
1 Fama, EF e French, KR (1993). Fatores de risco comuns nos retornos de ações e títulos. Revista de Economia Financeira, 33 (1), 3-56