Le ヨーロッパの証券取引所 好調なスタートを切った後、ペースが落ちて追い抜かれる セッション中盤でマイナス圏に突入株式市場の回復も、価格上昇の鈍化に寄与している。 原油価格が100ドルに近づく 投資家は、具体的な展開がどうなるかを理解しようと待っているが、1バレル当たり アメリカとイランの協議 そして上部を見てください ドナルド・トランプと習近平ユーロ圏経済に関する予想を上回るデータでさえ、今のところ市場に勢いを与えるには至っていない。
こうした状況下で、ヨーロッパ大陸の主要株式市場は方向性を欠いた動きを見せている。 ピアッツァアファリ FTSE MIB指数は0,19%下落し、52ポイントを下回った。 フランクフルト 0,43% を失い、 マドリード 0,26%、 アムステルダム 0,19%と パリ 0,05%。しかし、それは抵抗します ロンドン0,10%上昇。株価は慎重な姿勢を示している。 ウォール街の先物、 ダウ平均株価は0,05%上昇、S&P500は0,08%上昇、ナスダックは0,01%上昇した。背景には、人工知能 テクノロジーセクターへの支援は継続しており、ナスダックは火曜日に日中取引で過去最高値を更新した。
EU株式市場は、イラン情勢とトランプ・習会談に注目が集まる中、様子見の姿勢を保っている。
地政学的な動向が注目を集めており、米国とイラン間の関係改善の兆しや、ドナルド・トランプ大統領と習近平国家主席の会談への期待が高まっている。
の傍らで国連総会アメリカとイランの代表団は約3時間にわたる会談を行い、トランプ大統領はこれを「非常に建設的だった」と評した。トランプ大統領はその後も協議を続けると発表し、地域の石油輸送の要衝であるホルムズ海峡における進展への期待が高まった。
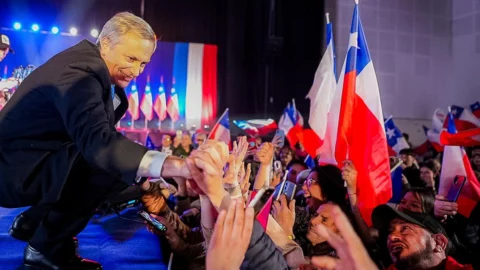
投資家の注目は今、対面での トランプと習近平9月24日(木)に予定されているこの会談で、中国国家主席は9月25日まで米国に滞在する予定で、貿易から人工知能、サプライチェーンから主要な地政学的問題まで、幅広い議題が話し合われる見込みだ。会談に先立ち、駐米中国大使は台湾と人権問題を北京にとっての「レッドライン」と位置づけている。
ユーロ圏PMI:経済成長は加速するも、市場は依然として慎重な姿勢を崩さない。
I ユーロ圏PMIの速報値 予想を上回る好調な状況を示している。9月の総合指数は8月の52ポイントから53,1ポイントに上昇し、3ヶ月連続の拡大となり、約3年半ぶりの速いペースとなった。
この加速は製造業とサービス業の両方に影響を与え、それぞれの成長率は55カ月ぶりと10カ月ぶりの高水準となった。S&Pグローバル・マーケット・インテリジェンスのチーフ・ビジネス・エコノミスト、クリス・ウィリアムソン氏によると、データは四半期GDP成長率が0,4%になる可能性を示唆しており、受注の増加は依然として堅調な第4四半期を示唆している。しかし、この回復力は金融面にも影響を与える可能性がある。ウィリアムソン氏によると、経済の回復力は期待を高める可能性がある。 ECBの金利の新たな引き上げ すでに10月に入っている。
また 'OECD 予想以上に回復力のある世界経済を予測する組織 世界経済成長予測を裏付ける 2,9%までe イタリアのそれを上げる 2026年には0,9%に上昇し、2027年の予測は0,6%となる見込みだ。しかし、ホルムズ危機に関連したエネルギー価格の変動から、人工知能への投資、米国の関税に至るまで、いくつかのリスクが残っている。OECDはまた、これまでショックを緩和してきた準備金が枯渇しつつあると警告している。
ピアッツァ・アファーリ、高級品店、銀行は際立っている。公共事業会社と石油会社は低迷している。
ミラノでは、状況は依然として限定的だ。増加が見られる中で、特に注目すべきは以下の通りである。 フェラーリ (+ 1,41%)で、 ブルネロ・クチネリ (+ 1,18%)e モンクレール (+0,96%)。 そうですね アンプリフォン (+0,86%)は、補聴器市場における好調な兆候と、GN Hearingの買収に関連する見通しに支えられており、この買収により60万~80万ユーロの相乗効果が生まれると見込まれている。
銀行セクターは好調で、 Banco Bpm、Mediobanca、Mps 首位のタイトルの中に。 ウニクレディトリストの中で最も弱い銘柄の中では、 フィンカンティエリ (-1,85%)、 ブジー (-1,6%)、 ユニポール (-1,55%) および 機知に富んだ (-1,27%)。エネルギー関連株も慎重な姿勢を示しており、 テナリス 最も弱いグループの一つ。注目を浴びる。 投稿する (-0,89%) および ティム (-0,71%)、オファー条件の再開3日目:その間、Posteの資本は70,5%まで上昇した。
少し動く ピレッリ (+0,22%)マルコ・トロンケッティ・プロヴェラ氏の同社支配権が29,9%に増加した取引を受けての上昇。同グループはまた、米国工場の拡張に1億ユーロを投じる計画を承認した。
インダストリーデノラ 株価は依然としてマイナス圏にあるものの、スナムによる資本の5%売却を受けて前日に急落した後、回復を見せている。
債券の面では、 広がる 10年物BTPとドイツ国債の利回り差は88ベーシスポイントで始まり、前日終値の89ベーシスポイントからわずかに縮小した。10年物BTPの利回りも前日の4,34%から4,32%に低下した。
ブレント原油価格は再び上昇したが、1バレル100ドルを下回ったままだった。
最近の一連の下落の後、 ブレント 回復を試み、1バレルあたり99ドルをわずかに上回り、0,11%上昇したが、依然として100ドルの水準を下回っている。 ウィティ 反対方向に動き、90ドルをわずかに下回る。より安定しているのは ガスアムステルダムの先物価格は1メガワット時あたり約73ユーロとなっている。
原油価格は、主に中東からの供給改善の見通しと、米国とイランの紛争の外交的解決への期待によって抑制されている。これに加えて、9月11日以降閉鎖されていたサウジアラムコの紅海への東西パイプラインの操業再開も影響している。しかし、市場は引き続き主に ホルムズ海峡、 この地域におけるエネルギーの流れを左右する戦略的な拠点。イラン情勢の緊張緩和の兆しが見られれば、供給不安が軽減され、価格抑制にもつながる可能性がある。
しかし、この問題は市場にとって依然として中心的な課題であり、海峡を通る交通が正常化すればエネルギー価格への圧力が軽減され、結果として インフレ率と金利の見通し。
ドル高、ユーロは6月下旬以来の安値
通貨市場では、 ドルは引き続き上昇している。。 L 'ユーロ ドルは1,1420ドルまで下落し、6月下旬から7月上旬以来の安値をつけた。ドル円相場は158円に迫り、ユーロ円相場は180円前後でほぼ横ばいとなっている。
金とビットコインも弱い貴金属は現物市場で1オンスあたり4.300ドル付近に達する一方、仮想通貨は85,000ドルをわずかに上回る水準まで下落した。