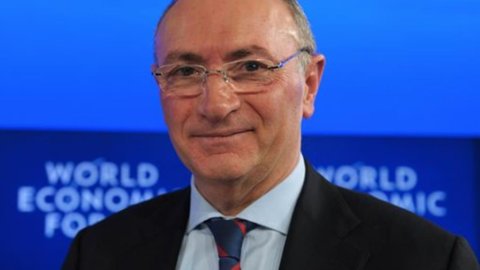
9,3億ユーロの切り下げとなる。 ウニクレディトがポルタ ヌオーヴァの印象的なタワー A に移転した後、コルドゥージオ広場、いやむしろ今ではガエ アウレンティ広場でさらに清掃が行われています。 2011 年にグループはすでに最大 10 億の評価切り下げを開始しており、現在、貸借対照表上ののれんの価値は 3,5 年レベルの 2004 億で事実上ゼロになっています。その意図は、回復の準備を整えることですが、フェデリコ・ギッツォーニ自身も、2013年の決算と2013年から2018年の戦略計画を発表した際、私は「それが簡単だと自分を騙している」わけではないと認めた。 ギッツォーニ氏は、2014年が2億の純損失で終了した後、2013年には約14億の利益をもたらしたいと考えている。これは、のれんの評価損だけでなく、融資の追加引当金もあり、46,8ドル増加した。 13,7%から10億。 いずれにせよ、たとえギッツォーニ氏の言葉を借りれば「もう一度チャンスを与えるが、一部の株主にとってはそのほうが都合がよい」という配当金だったとしても、XNUMXセントの配当が想定されている。
ウニクレディトにとって、バンキタリア株の評価による利益は税引き前で1,4億ドルで、損益計算書の2013年第1,2四半期の投資純利益の項目に記録された。評価は(損益計算書ではなく)持分法を使用して行われることが明らかになり、グループの純損失は四半期と通年でXNUMX億増加することになる。
同グループの説明によると、この規定により現金カバー率は52%となり、危機前の水準と欧州の銀行平均の水準となる。 次の欧州ストレステストを見据えて。
景気回復が訪れるとすれば、おそらくドイツと中東ヨーロッパが牽引することになるだろう、なぜなら「我々はただのイタリア人ではない」とギッツォーニ氏は回想した。 イタリアの信用状況は現状であり、ウニクレディトの予測は依然として IMF よりも保守的であり、GDP が 0,8% 減少すると見積もっている。
イタリアでは、事業計画ではリスク回避を支援するために不良債権の売却を継続することを想定している。 さらに、グループは 2013 年 87 月に非中核ポートフォリオを確立し、魔術ではないとみなされる事業セグメントを分離しました。 ポートフォリオは2013億(67年33月末)だが、不良銀行(1.100%)だけでなく正常債権(XNUMX%)も含まれており、厳密には不良銀行とは言えない。 XNUMX人を雇用し、市場に開示される内部四半期報告書を持つ分離されたポートフォリオ。 その間、ギッツォーニ氏は、クレジット再構築の手段は「消え去っていない」と述べた。
中央および東ヨーロッパでは、ウニクレディトは「成長市場への投資と地理的プレゼンスの合理化」を目指しており、この地域への資本配分を23~30年の計画比で2013%から2018%に増やしている。 ウクライナの銀行は売却中であり、「交渉が進行中で売りに出されているため、約600億ドルの引き当てが行われている」。
ウニクレディトもジョーカーを演じる。 2014 年に Fineco の次の IPO を確認。ポートフォリオ管理の一環として、Unicredit Credit Management Bank (UCCMB) の売却の可能性も。 全体として、これらおよびその他の取り組み(ギッツォーニはパイオニアの IPO の可能性に応じたくなかった)から、目標は約 30 ベーシス ポイントの資本の利益です。 ただし、それらはまだ戦略計画では考慮されていません。
最後に目標に関して言えば、当銀行は2018年に有形資本利益率(rote)6,6%で13億ユーロの利益を達成し、フロア全体に平均約40%の配当を分配することを目指しています。 。 さらに、イタリア、ドイツ、オーストリアにおけるウニクレディトの商業銀行ビジネスモデル検討プロジェクトでは、8.500年までに約2018人の従業員削減が予定されており、そのうちイタリアでは5.700人以上が追加解雇される。 削減額は0,3年に2016億ユーロ、0,7年に計上される約2018億650万ユーロの追加リストラ費用の影響を含めて、2016年からは経常ベースで1.500億ユーロとなる見通しである。この削減は、ドイツ10、ほぼ900にも影響を与えるだろう。すでに労働組合との合意が得られている国内の従業員は12%、オーストリアでは全体の約XNUMX%にあたるXNUMX人となっている。
資本要件に関しては、Cet1 の段階的導入率は 10,4% (Basile9,4 の効果を完全に予測して 3%) であり、グループは増資の可能性を排除しました。 2018 年の目標は Cet10 の 1% であり、バーゼル 3 の効果を十分に予想しています。