En los últimos días el sector de pensión complementaria Ha salido del olvido y, con dificultad en esta situación convulsa, ha logrado poner en circulación algunas propuestas destinadas a dar un mayor impulso a las diversas formas reguladas por la ley. Los dos momentos clave se centraron en la presentación de la Informe Covip 2024 con las Consideraciones del nuevo Presidente mario pepe y la aprobación –tras un largo proceso de consulta– de un documento por parte de la Comisión Bicameral de Supervisión sobre las instituciones de seguridad social presididas por el senador alberto bagnai.
Los fondos de pensiones de los profesionales bajo la lupa
La Comisión Bicameral, en el documento, ha dedicado mucho espacio e interés al sector de fondos de seguridad social de los autónomos sobre los que Covip tiene tareas de control y seguimiento sobre las inversiones y activos llamados a garantizar su rendimiento en el tiempo.
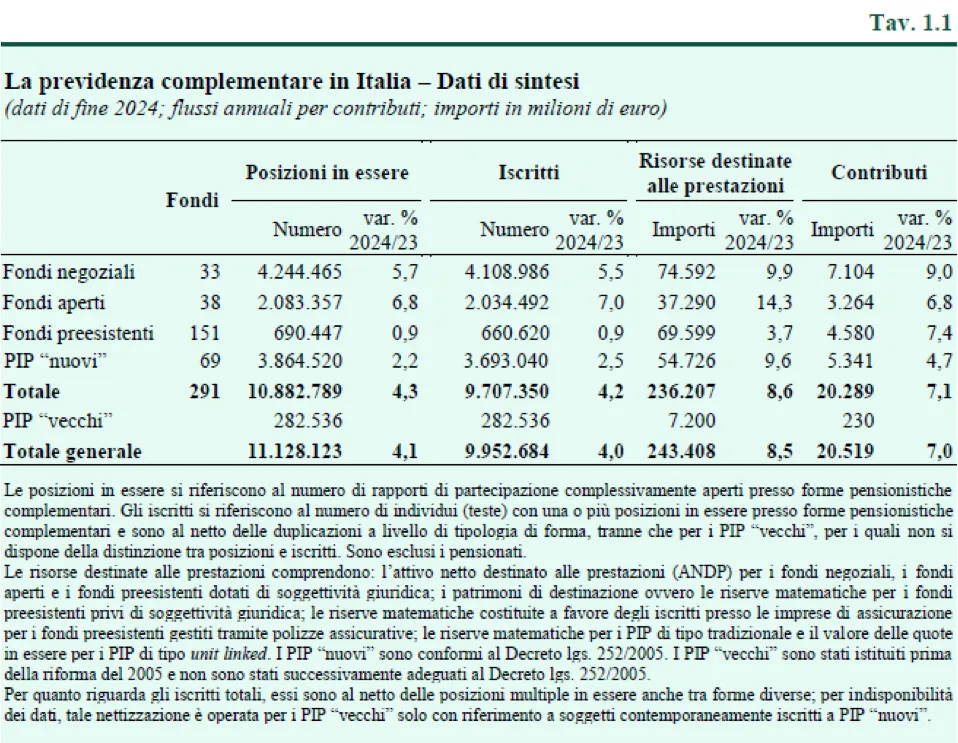
El leitmotiv de Covip se puede resumir así: «La consolidación del sistema continúa». Esta consolidación se basa en lo siguiente: datos:a finales de 2024, funcionan en el sistema 291 planes de pensiones complementarios, de los cuales 33 son fondos negociados, 38 fondos abiertos, 69 planes de pensiones individuales (PIP) y 151 fondos preexistentes; desde 1999, el número de planes se ha reducido a más de la mitad, en particular el de fondos preexistentes; el consiguiente aumento del tamaño medio de los operadores desencadena economías de escala, con márgenes potenciales de reducción de costes en beneficio de los afiliados.
Pensión complementaria: más afiliados, pero creciente alarma por impagos y retiradas
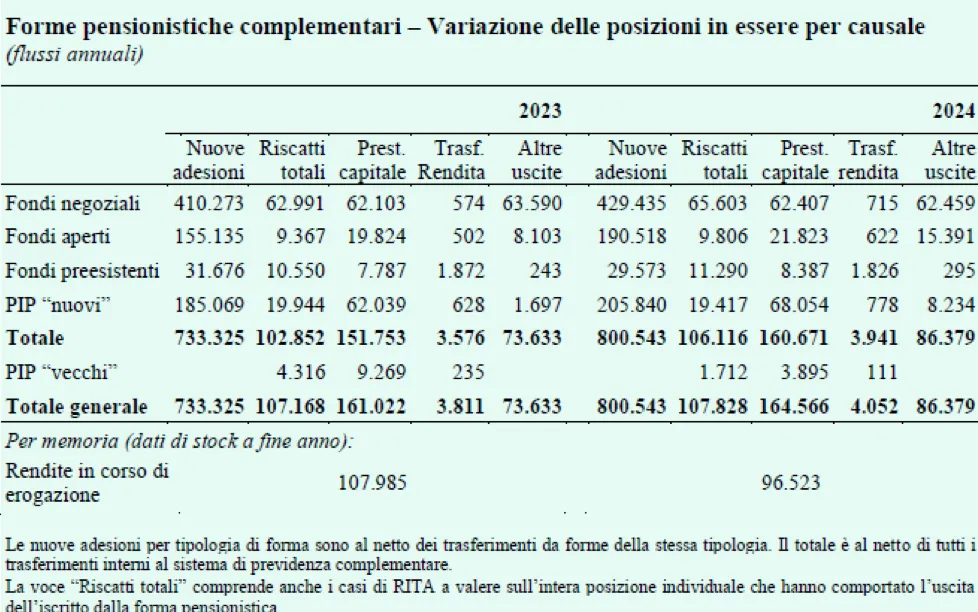
A finales de 2024 el inscritos en formas complementarias Hay casi 10 millones, un 4% más que en 2023. Entre los diversos planes de pensiones, el fondos comerciales y fondos abiertos, respectivamente 5,5 y 7%; el crecimiento del Pip fue menos dinámico, equivalente al 2,5%. Pero aquí el burro cae por primera vez. Los afiliados que cotizaron en 2024 fueron 7 millones, el 72,3% del total. La cotización media per cápita es de 2.890 euros; para los hombres es aproximadamente una quinta parte superior a la de las mujeres.
Los miembros que no pagan, o por los que no se han realizado pagos, equivalentes a aproximadamente 2,7 millones, están más presentes en los planes de pensiones del mercado y entre los trabajadores por cuenta propiaDebido a las características de la pensión de capitalización, estos trabajadores permanecen afiliados porque, llegado el momento, cobrarán la pensión con base en lo que hayan cotizado. Sin embargo, este es un fenómeno de dispersión asociativa Es preocupante que, en parte, pueda depender de problemas organizativos relacionados con la movilidad en el mercado laboral. El fenómeno está en aumento.
Los anticipos y reembolsos debilitan los montos de las contribuciones
Otros aspectos críticos son los avances y rescates porque debilitan el monto de la contribución. avances (que constituyen un motivo de competencia con el TFR y que no facilitan el papel de la financiación de la seguridad social) ascendieron a 2,3 millones, de los cuales 939 millones en los fondos negociados y 768 millones en los preexistentes.
Entre los causaldestacar la compra o renovación DE LA primera vivienda vivienda, con desembolsos de 1,1 millones de euros y un importe medio de 30 mil euros, y que por causas no imputables a un caso concreto, 1,1 millones en total por un importe medio de 8,4 mil euros.
Pensiones complementarias temporales adelantadas (Rita): cifras en aumento
Para rescates, 2 millones de euros en total, la mayor parte de los cuales se concentraron en fondos comerciales con 850 millones y en fondos preexistentes con 677 millones. La mayor parte de los reembolsos corresponde a los totales: 1,6 millones de euros por un importe medio de 15.800 euros. pensiones complementarias temporales anticipadas (Rita) aumentó: el desembolso total fue de 1,6 millones de euros (357 millones más que en 2021), por un importe medio de 57 mil euros; la mayoría de los desembolsos, 1,4 millones de euros (306 millones más que en 2021), se concentraron en fondos preexistentes. 28.800 posiciones se vieron afectadas por los desembolsos de Rita, frente a las 22.500 del año anterior; de ellas, 22.200 afectaron a la totalidad del importe acumulado.
El año anterior, los reembolsos ascendieron a 2 millones de euros y los anticipos a 2,5 millones de euros. Ese mismo año, se abonaron aproximadamente 1,9 millones de euros en rentas complementarias temporales (Rita), principalmente por fondos de pensiones preexistentes.
En 2024 los lanzamientos para el gestión de pensionesAscendieron a 13,2 millones de euros, 1,6 millones más que en 2023. Durante el año, las prestaciones de pensiones en capital ascendieron a 5,2 millones de euros y en rentas vitalicias a 361 millones de euros. El total de recursos acumulados en formas complementarias ascendió a 243,4 millones de euros. El incremento con respecto al año anterior, equivalente al 8,5%, se debe aproximadamente a dos tercios del resultado de las inversiones y un tercio al saldo entre aportaciones y prestaciones.
Activos y aportaciones: las pensiones complementarias crecen
Le recursos acumulados equivalen al 11,1% del PIB y al 4% de los activos financieros de las familias italianas.
En 2024 se cobraron contribuciones Por 20,5 millones de euros, un 7 % más que el año anterior. Entre las diversas modalidades: 7,1 millones se recaudaron de los fondos negociados; 3,3 millones de los fondos abiertos y 5,3 millones del Pip; 4,6 millones de euros se destinaron a los fondos preexistentes.
Del total contribuciones recaudadas, el flujo de Indemnización por despido El Tfr pagado a los fondos de pensiones ascendió a 8,6 millones de euros, aproximadamente una cuarta parte del Tfr total generado en el sistema productivo.
Covip: se necesita un nuevo modelo para interceptar a los trabajadores vulnerables
Los afiliados que cotizaron en 2024 fueron 7 millones, el 72,3 % del total. La cotización media per cápita es de 2.890 euros; en el caso de los hombres, es aproximadamente una quinta parte superior a la de las mujeres.
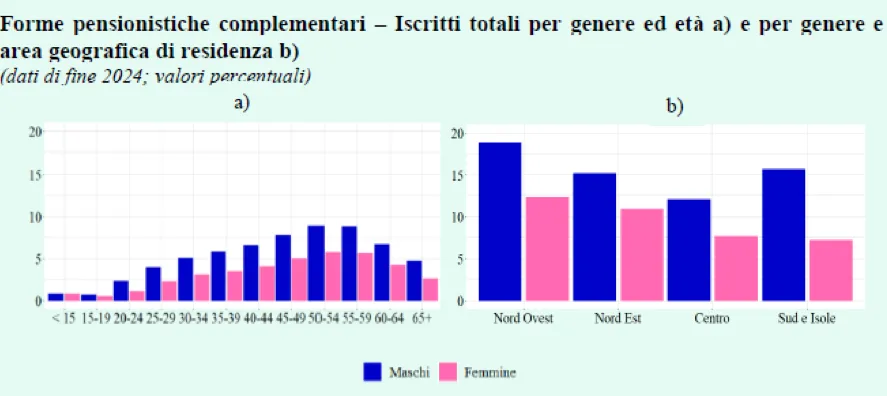
En cuanto al género, la composición de los miembros sigue estando desequilibrada a favor de mujeres, que representan el 38,4% del total. En comparación con la fuerza laboral, la participación de las mujeres es aproximadamente 7 puntos porcentuales menor que la de los hombres.
El edad promedio, de 47 años, no presenta diferencias sustanciales entre géneros. Sin embargo, el porcentaje de afiliados menores de 35 años está en aumento: 19,9% del total, 2,3 puntos porcentuales más que en 2019.
La participación en la fuerza laboral está creciendo a medida que aumenta la edadSin embargo, es en el grupo de edad más joven, entre 15 y 34 años, donde la tasa de participación crece más, alcanzando el 2024% a finales de 29,9, 8,4 puntos porcentuales más que cinco años antes.
La mayoría de los miembros, el 57,2%, residen en el regiones del norte Donde la tasa de participación supera la media nacional. Sin embargo, en la mayoría de las regiones del sur se registran valores inferiores, y considerablemente inferiores a la media.
Propuestas de retiros y fase de desacumulación
En cuanto a las propuestas, el Covip parte de un supuesto que destaca la mayor criticidad del sector, ya que no se corresponde con la función estratégica asignada al sistema de pensiones de capitalización en el marco de la reforma del sistema de pensiones. En general, la participación en los sistemas de pensiones complementarios aún se caracteriza por una clara dualidad. La afiliación sigue predominando entre los trabajadores "fuertes", empleados en las regiones norte o central, de sexo masculino y de edad madura. La incorporación de las mujeres sigue siendo difícil. bandas más débiles de trabajadores, más jóvenes, mujeres y residentes en las zonas del sur.
¿Es razonable entonces –se pregunta Covip– preguntarnos cómo un modelo de pensión complementaria, inicialmente concebida y construida para una población activa creciente y continuamente empleada, puede ser mejorado para interceptar eficazmente a las personas económicamente más vulnerables, así como, en términos más amplios, una realidad social que está cambiando en su estructura, sus opciones, sus prioridades.
Las intervenciones fiscales y el papel de los seguros
Para el relanzamiento de la provisión de pensiones complementariasAnte todo, es importante planificar una campaña informativa amplia y eficaz que fomente el interés en el tema y, con ello, la curiosidad y el conocimiento. También es importante considerar positivamente... mecanismos que hacen que la participación sea más automática, como la silencio-asentimiento (actualmente sólo válido para primeras contrataciones) o registro automático Con posibilidad de reconsideración. En los mecanismos automáticos de membresía, son relevantes los métodos utilizados para guiar al miembro hacia soluciones de participación que se ajusten lo mejor posible a sus necesidades y características. Esta arquitectura permite identificar la elección de...la página predeterminada”, es decir, el destino hacia el que se dirigen. temas silenciosos abordados.
Elección de la línea predeterminada y modelos de ciclo de vida
La decisión del legislador en 2005, que identificó la línea garantizada como la opción por defecto para la transferencia de la TFR de los trabajadores silenciosos —es decir, respaldada por una garantía comparable a la tasa de revalorización de la TFR—, debe evaluarse en relación con los efectos producidos. Los resultados de gestión observados en los últimos diez años muestran cómo... rendimientos anuales promedio Los compuestos de las líneas con mayor contenido de capital superan, incluso significativamente, los de las líneas garantizadas en el mismo horizonte temporal. Esta situación se confirma al ampliar el período de observación. La línea garantizada se caracteriza por una componente de capitalcasi nada. La presencia de un componente de renta variable significativo en la cartera de pensiones es, en cambio, más apropiada para expectativas de riesgo-retorno de una inversión a medio-largo plazo. La colocación en una línea garantizada de los flujos de cotización de los trabajadores silenciosos, especialmente los más jóvenes, determina, por lo tanto, una pérdida de oportunidad en términos de rentabilidad, hipotecando además considerablemente el resultado al vencimiento. La identificación a un nivel regulador La línea predeterminada también puede considerarse un elemento que dirige implícitamente las decisiones de participación de los sujetos no silenciosos. Por lo tanto, sería más coherente considerar como opción predeterminada la línea resultante del uso de un modelo de ciclo de vida, replicando las mejores prácticas internacionales y siguiendo las recomendaciones que la OCDE viene formulando desde hace tiempo al respecto.
El modelo ubica dinámicamente al miembro en los diferentes sectores de tiempo en tiempo, con el objetivo de optimizar su perfil riesgo-rendimiento siguiendo las etapas del ciclo de vida.
Posibles alternativas en la fase de desacumulación
Otra intervención evolutiva, destinada a mejorar la capacidad del sistema para responder a las necesidades de las personas, podría referirse a la fase de ejecución del rendimiento. Como es sabido, el sistema debe convertirse en ingresosrenta vitalicia al menos el 50% de la posición individual, y los aportes de capital juegan un papel marginal.
Sin embargo, es evidente que las elecciones de los miembros, también a la luz de la Costi y coeficientes de transformación del capital aplicado por las compañías de seguros – se mueven en la dirección opuesta, mostrando una clara preferencia por el beneficio en forma de capital.
Teniendo en cuenta las experiencias internacionales sobre este perfil, además de la renta vitalicia, debería ser posible permitir otro opciones de pago, más capaces de satisfacer las preferencias observadas.
Retiros programados y mayor flexibilidad
Ante esta evidencia, Covip ve la oportunidad de permitir directamente al fondo de pensiones pagar el beneficio previsional en forma de retiros programados (sin la participación de las compañías de seguros) en analogía con lo que sucede con el Rita (Ingreso Complementario Temporal Anticipado), una medida introducida en 2017.
En particular, al alcanzar los requisitos de jubilación, podría ser posible, por ejemplo, brindar una opción que permita al afiliado realizar, a cambio de mantener el monto acumulado en el fondo, retiros parciales posteriores.
Límites, ventajas y protección de las prestaciones complementarias de pensión
Los montos retirables pueden ser en cantidad fija, asumiendo las características de una renta temporal pagada por el fondo de pensiones, o libremente determinable. En ambos casos, los retiros superiores a un importe máximo anual proporcional a la vida residual esperada, lo que confirma el papel protector de la previsión complementaria en la vejez.
La naturaleza gradual de los retiros también nos permitiría seguir beneficiándonos de los resultados DE LA administración cualquier recursos y, de hecho, aumentaría el horizonte temporal de inversión del miembro.
En el curso de fase de desacumulaciónEn caso de fallecimiento prematuro, el capital aún no retirado quedaría en beneficio de los beneficiarios, lo que aumentaría el interés en la participación. Hasta la fecha, al optar por una renta vitalicia pura, esta se abonaría exclusivamente al beneficiario durante su vida.
Convergencia hacia los productos de pensiones europeos (Pepp)
Estas innovaciones permitirían armonizar las modalidades de prestación de servicios con las ya previstas para el Productos de pensiones individuales paneuropeos (Pepp), que, aunque todavía no opera en Italia, aún puede implantarse y, una vez difundida, probablemente tendría en este aspecto una mayor fuerza competitiva.
Intervenciones en la naturaleza fiscal Podrían entonces representar otra palanca importante para aumentar la participación en el sistema de pensiones complementario italiano.
Mecanismos para recuperar la deducibilidad y fomentar la participación
incluso el documento de la comisión bicameral Explora estas propuestas. Con el fin de fomentar un mayor aumento de la participación en los planes complementarios de pensiones, Covip también destaca dos aspectos. El primero se refiere a la posibilidad de prever una mecanismo de recuperación DE LA diferencia positiva entre el umbral de deducibilidad DE LA contribución a dichos planes de pensiones y a lacantidad En realidad trajo en deducciónEsto supondría un incentivo para quienes, al momento de la afiliación, no dispusieran de ingresos suficientes para destinar más allá del umbral previsto (5.164,57 euros) al ahorro para la pensión, con la perspectiva de recuperar estas sumas en etapas posteriores de su carrera profesional. Además, en el caso de las personas fiscalmente dependientes (en particular, los hijos), este límite de deducción debería aumentar para tener en cuenta el número de personas afiliadas al plan de pensión complementaria, con el fin de fomentar la creación de una prestación de pensión complementaria adecuada. De hecho, en perspectiva, tasa de reemplazo de la previsión de pensiones obligatoria La relación entre la primera cuota anual de pensión y el último salario anual percibido puede alcanzar valores inferiores al 60%, especialmente en el caso de carreras profesionales más discontinuas. En este sentido, cabe destacar que la reforma Dini estableció una tasa de reemplazo del 61,4% bruto y del 68% neto de cotizaciones respecto al último salario, definido como "socialmente indispensable".
Cuestiones críticas en la fase de desembolso de rentas vitalicias y transparencia de las condiciones del seguro
El segundo se refiere a la fase de desembolso de la anualidad (al jubilarse), para lo cual el sistema prevé la función exclusiva del seguro y la obligación del beneficiario de elegir entre una renta vitalicia, con la consiguiente aplicación de tablas adecuadas para la conversión del capital acumulado en renta vitalicia, y la opción de retirar el capital, que, según las condiciones, puede ser parcial o total. La investigación también destacó que duración de los acuerdos La duración del seguro suele ser de 3/5 años y, por lo tanto, menor que la duración del período de cotización (en promedio, 25/30 años). Esto intervalo de tiempo Permite, en detrimento del afiliado, que las condiciones económicas empeoren tras la adhesión al fondo. Cabe señalar que también han surgido situaciones en las que las compañías de seguros aplican coeficientes de transformación del capital acumulado en el lado de los ingresos más "penalizar"en comparación con aquellos utilizado por el INPS, así como perfiles de atención sobre la transparencia e integridad de las solicitudes en línea, preparadas por las diversas formas de pensión complementaria, para la simulación de los beneficios de pensión de los afiliados. Esto se basa en una figura típica de trabajador (62 años de edad, 37 años de cotización, 2% de crecimiento anual del salario), a quien se le debería garantizar un grado de cobertura igual al asegurado tras 20 años de vigencia de la "reforma Amato" (es decir, asumiendo una tasa de cotización del 33% y una tasa de crecimiento del PIB del 1,5% anual).