Il Correio econômico ele recuperou um estudo de Adaptar sobre o impacto entreinverno demográfico e mercado de trabalho em que se demonstra pela enésima vez que oinsustentabilidade do sistema de pensões é determinado não apenas pelo impacto dos gastos no PIB, mas por muitos outros factores estruturais que são difíceis de modificar.
Entrar nesses raciocínios é sempre difícil porque tudo é igual, ou seja, não é possível resolver um problema de cada vez, mas é preciso ter uma aspecto geral. Não há dúvida, por exemplo, de que oimpacto dos gastos poderia diminuir se o PIB no denominador da fração que tem o valor dos gastos no numerador aumentasse. Mas tal operação resolveria um problema aspecto secundário da questão previdenciária, no sentido de que poderíamos arcar com gastos elevados com pensões com menos preocupações do que hoje, sem prejuízo de que um país que cresce mais apenas para poder dedicar uma grande quantidade de recursos às pensões continuaria a não ter certas perspectivas. Depois, ainda há quem se considere um mestre no jogo das três cartas e gostaria de enganar as instituições internacionais como se fosse um viajante provinciano que se aproxima do banquete por curiosidade e é fisgado pela pessoa que faz o papel de ajudante do manipulador na mesa fora da estação.
Não basta separar segurança social e assistência
Quem pensa em resolver o problema através separação entre pensões e assistência é o mais perigoso de todos, porque proporciona uma aparência de racionalidade na classificação dos itens de um balanço. Conhecemos o assunto: a Europa afirma que a incidência dos gastos no PIB (16-17%) é demasiado elevada? É nossa culpa persistirmos, não se sabe porquê, em fornecer uma figura sobrecarregada pelos encargos reservados à assistência, que se fossem eliminados nos colocariam na categoria de estados quase virtuosos. Esta manobra não tem consistência por uma série de razões que apontamos resumidamente. Quando os dados devem ser comparados dentro de uma comunidade de países, concordamos - num contexto objectivamente complexo como as finanças públicas de um Estado em comparação com outros - sobre os critérios de classificação dos itens gastos; você não joga morra. Ao fornecer as nossas estatísticas e ao classificá-las correctamente, também cumprimos as regras acordadas a nível europeu.
A opinião de Michele Raitano
Apenas um único país é permitido exceções por conta própria. Em segundo lugar, as despesas com pensões não podem ser classificadas com base no seu financiamento: o que é financiado pelas contribuições da produção é a segurança social, enquanto as contribuições sob a forma de transferências do orçamento do Estado são abrangidas pela assistência.
Como ele escreveu com razão Michele Raitano “No que diz respeito ao modo de financiamento, parece claro que não é de forma alguma uma dimensão decisiva, uma vez que não há nada que impeça - como realmente acontece em muitos países e também em Itália para algumas rubricas de despesas - medidas claramente seguras e destinadas apenas a os trabalhadores são financiados por impostos gerais. Nesta perspectiva – continua o economista – não parece legítimo identificar como bem-estar as componentes da despesa se e apenas se estiverem abrangidas pela quota GIAS (e incluí-las todas na assistência). Onde o critério de financiamento como fator discriminante haveria efeitos paradoxais. Por exemplo, daí resultaria que os países (como a Dinamarca) que financiam mais de 80% das suas despesas de protecção social com impostos não estão a assegurar os seus cidadãos. Ou, novamente, que o fundo de integração deverá ser considerado um instrumento de bem-estar e não um instrumento de segurança social quando for dirigido em derrogação a categorias não cobertas (ou insuficientemente cobertas) pelas contribuições para a segurança social. Da mesma forma – acrescenta Raitano – deve ser considerado como bem-estar a parte da pensão futura pago àqueles que beneficiaram da redução das contribuições da Lei do Emprego, ou que uma redefinição da fórmula de contribuição (com uma quota garantida) se transforme em segurança social se for financiada com contribuições no âmbito do sistema de pensões ou de segurança social, se a tributação geral contribuir para o seu financiamento» '.
A estas considerações poderia ser acrescentada outra mais recente. Desde o medidas de descontribuição assumidos pelos governos nos últimos anos são substituídos pela alocação de recursos de natureza fiscal para cobrir o pagamento das pensões existentes, pode-se argumentar que a área de assistência se expande para incluir os serviços pagos pelas autoridades fiscais (uma operação não só impossível, mas atravessado por uma onda de loucura contábil Para concluir sobre essa lenda urbana que muitas pessoas com responsabilidades espalham sem contestação, é bom lembrar que a separação entre seguridade social e assistência já foi feita com a lei nº 88 de. 1989 e completado com novas intervenções nas leis orçamentais de 1998 e 1999. Em essência, com estas medidas financeiras não há como escapar à dura lógica dos factos.
Inverno demográfico e mercado de trabalho
Segundo o Relatório Adapt citado pelo Corriere «em menos de 6 anos teremos menos 730 mil trabalhadores, mesmo que a percentagem de pessoas empregadas em relação à população empregável se mantenha inalterada. Por conseguinte, por mais positiva que seja a actual tendência do emprego, a transformações demográficas não podem nos deixar indiferentes, até porque não poderão mudar a médio prazo”.
Se a projeção for estendida para 2040 e depois para 2050, o situação piora drasticamente, com a tendência italiana cada vez mais crítica em comparação com a média europeia. Já em 2040, em menos de vinte anos, o declínio do emprego em Itália atingiria 13,8% e 20,5% em 2050. Traduzido em números absolutos, em 2040 estima-se que haverá 3,1 milhões de trabalhadores a menos e em 2050 o declínio atingiria 4,6 milhões.
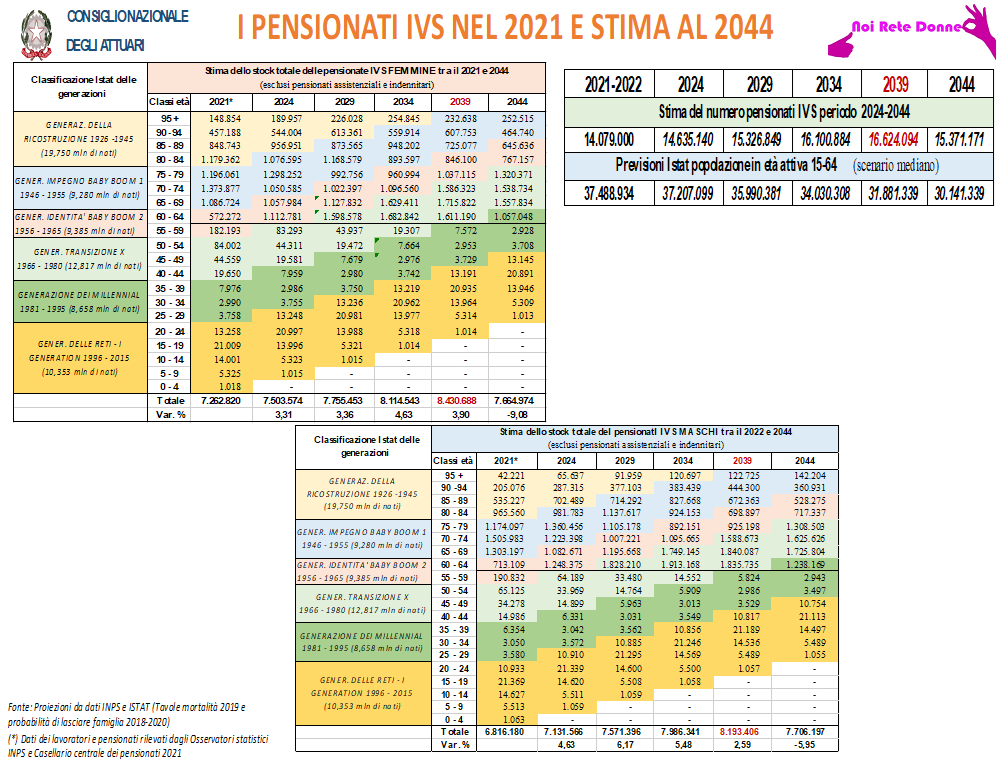
Le mesas que se seguem são muito indicativos porque relacionam dados muito significativos entre si para avaliar a relação entre as diferentes coortes no nascimento e no momento do início da pensão durante um período de 2021 a 2044, tanto para homens como para mulheres. Também a ser observado no mesmo período é o relação entre o número de pensionistas e que de pessoas em idade de trabalhar. Como pode ser visto nas tabelas gerais 2039 é um ano chave porque até essa data o sistema terá de suportar a onda de choque da reforma de cerca de 2,5 milhões de novos pensionistas do IVS, que se somarão aos pensionistas já existentes.
Depois de 2040, no entanto, o sistema de segurança social tenderá lentamente a reequilibrar automaticamente, à medida que o número de pensionistas dos Baby Boomers II diminuirá; o aumento da longevidade será provavelmente compensado por uma maior permanência no trabalho, ao gerar carreiras mais contínuas e, portanto, pensões mais adequadas e de menor duração, talvez integradas com pensões adicionais, as mulheres participarão mais ativamente no mercado de trabalho e o rácio entre pensionistas e empregados melhorará significativamente devido à redução do numerador. No entanto, do lado das pessoas em idade activa, o declínio permanece inexorável, com as inevitáveis dificuldades do lado do financiamento.