


«Mas enquanto isso a locomotiva corre, corre, corre / E o vapor sibila e quase parece uma coisa viva». Não corre mais. EU'Economia chinesa – há muitos anos o maior do mundo – não funciona mais. Na canção cult de Francesco Guccini, a locomotiva termina mal, e certamente não desejamos isso para a China. Mas os tempos em que costumávamos dizer: "Felizmente existe a China" certamente já se foram. Ainda bem que, por mais enferrujados que estivessem os outros vagões da economia mundial, a China, com sua tonelagem e seu crescimento, teria garantido um constante impulso à economia do planeta.
Os indicadores reais
Após o sucessos iniciais na luta contra o coronavírus – devido a medidas de contenção draconianas e a uma aquiescência espontânea dos chineses, respeitadores da autoridade – houve pouca atenção à prevenção. Mesmo que a porcentagem de habitantes totalmente vacinados se compare bem com a dos países avançados, a China apostou tudo nas vacinas Made in China, que são menos eficazes que as outras.
Quando a variante Omicron – altamente contagiosa – também chegou ao Império Celestial, os surtos se multiplicaram. As autoridades reagiram com a habitual eficiência implacável e o Mantra 'covid zero' transbordou, devido a fechamentos e restrições, no 'crescimento zero'. Agora os surtos parecem ter sido domados, mas as autoridades estão determinadas a evitar novos surtos de infecções e a prudência às vezes beira a paranóia: em uma cidade chinesa na fronteira com a Coreia do Norte, os moradores foram aconselhados a fechar as janelas para evitar , nas asas do vento, que chegue o vírus.
Enquanto isso, de acordo com o 'lei das consequências não intencionais', os bloqueios de fato produziram consequências. Clientes estrangeiros que contaram com a eficiente na hora certa dos fornecedores chineses decidiram diversificar seus pedidos e transferi-los para outros países do Sudeste Asiático. Esses outros países têm a vantagem de custo de mão de obra em comparação com os fabricantes chineses, mas essa vantagem competitiva não havia sido totalmente explorada, pois a China desfrutava de uma reputação bem estabelecida de qualidade e pontualidade. Mas, agora que muitos clientes ocidentais (incluindo os japoneses 'honorários ocidentais') se aventuraram em outros fornecedores asiáticos, a perda de negócios provavelmente será permanente. Em suma, é pouco provável que a China consiga voltar aos ritmos de crescimento passados e já não podemos contar com essa locomotiva.
Dada a tendência dos lagostins no final do inverno e início da primavera, deve-se agora levar em consideração que Meta de crescimento da China de 5,5% para 2022 será perdida. As previsões da OCDE, divulgadas em 8 de junho, apontam para 4,2%, o que equivale a dizer que a China sozinha é diretamente responsável por quase um terço do menor crescimento deste ano. Além disso, a previsão da OCDE se baseia em uma forte recuperação a partir do verão, graças a reaberturas e estímulos monetários. No entanto, em comparação com o passado, existem condições estruturais que tornam a locomotiva chinesa menos responsiva a estímulos, começando com boom de construção, para continuar com a coleira curta no gato cinza (para relembrar uma famosa metáfora de Deng Xiaoping) do espírito animal empreendedor, a fim de evitar fraturas incuráveis de desigualdade social, e para a amizade (Janet Yellen cunhou o neologismo) que empurra para diversificar os investimentos para países mais amigáveis do que a China.
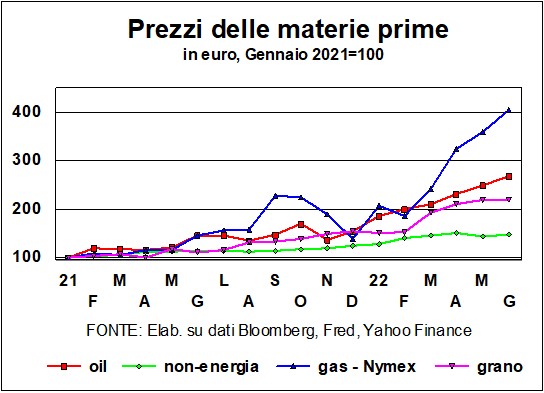
É verdade que, em chave antiinflacionária, Joe Biden tem se inclinado a baixar tarifas antidumping chinês: mas agora os próprios chineses já praticavam o desvio de comércio em direção aos países vizinhos não afetados pela armadilha do protecionismo americano. O único consolo é que, com a cada vez maior regionalização do comércio, o mundo está um pouco menos sinodependente para o crescimento e, com o luar nos preços das commodities, a redução da longa marcha do país ameniza tensões já insustentáveis nas commodities.
A China terá de depender cada vez mais de questão interna (seu famoso superávit nas contas externas está encolhendo para 1% do PIB), mas a confiança dos consumidores, queimada pelas restrições, corre o risco de levar à prudência nos gastos. Claro, em uma economia dirigida por outros, as autoridades ainda têm munição na revista, mas é difícil escapar da impressão de que 2022 está prestes a ser um ano divisor de águas no crescimento econômico imparável da China.
Claro que os acontecimentos chineses fazem parte do já bastante comovido mosaico da economia global. Onde as armas da política econômica são menos eficazes para combater as consequências econômicas das armas militares desencadeadas na guerra de Putin contra a Ucrânia. Um pouco de política orçamental, para redistribuir as repercussões do custo da energia (falando incorrectamente em extra-lucros, na verdade trata-se de extra-receitas oligopolistas), tem vindo a ser implementada de várias formas nos vários países, mas o inevitável esgotamento das medidas ditadas pelo A emergência da Covid faz com que a política fiscal se normalize.
Normalmente, falaríamos em aperto olhando para a queda dos déficits estruturais, que o FMI estima em 1,5 pontos do PIB este ano e no próximo para os principais países avançados combinados, mas na realidade é a substituição de renda não ganha (transferências públicas) com renda ganha com o suor do rosto e o risco empresarial à medida que a atividade econômica se normaliza. Por outro lado, se olharmos para as políticas de investimento público e facilitação das várias transições (energética, ecológica, digital), o orçamento público continua a apoiar as economias. Mas foi antes da guerra.
Enquanto o políticas monetárias eles devem sair rapidamente da emergência de Covid, para cortar os focos de inflação que reacenderam (finalmente!) Em quase todos os lugares. Se não o fizessem, adiariam, tornando-o mais oneroso, o reconhecimento de que as matérias-primas caras isso nos deixou mais pobres.
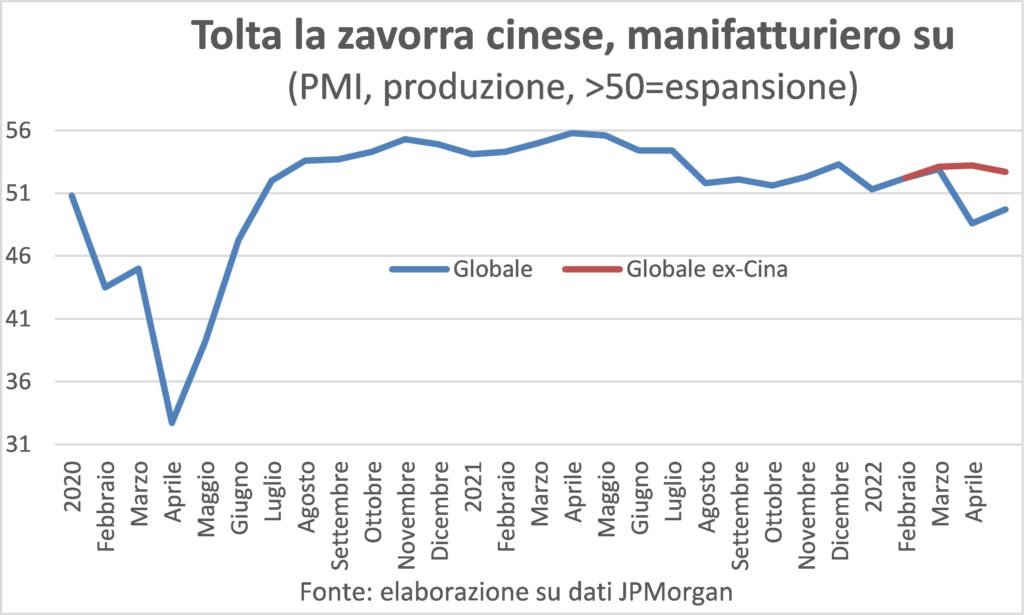
Por outro lado, os indicadores económicos mais recentes mostram que, excluindo a China, a economia mundial continua a gozar de boa saúde. O componente de manufatura do PMI está solidamente acima de 50 (limiar que discrimina entre expansão e contração).
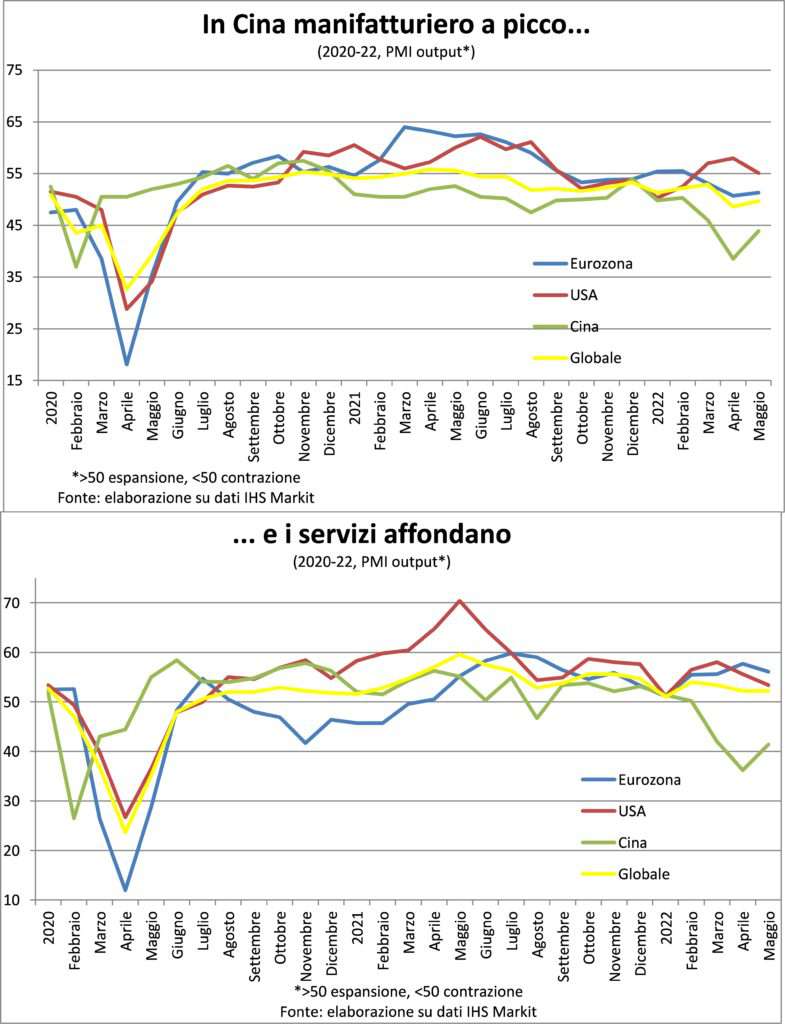
Pedidos aumentam e as filas de entrega se alongam, de modo que mesmo que, caramba, o aumento da demanda pare, a produção terá que continuar crescendo para dar conta da carteira.
Por outro lado, o mercado de trabalho em ambos os lados do Atlântico ainda pertence ao vendedor, porque há menos pessoas à procura de emprego do que vagas. Fica então difícil não conceder aumentos salariais, de modo que a folha de pagamento (=horas trabalhadasXhoras salariais) sobe e alimenta os gastos das famílias. Que se valem da acumulação de poupanças (três-quatro mil milhões de euros entre os EUA e a Europa) perdidas quando sair de casa era proibido ou muito imprudente e as viagens eram um obstáculo.
Esses tesouros são deduzidos do imposto inflacionário, não mais escondido como costumava ser: basta ouvir os gritos e clamores até mesmo na sóbria BBC sobre o trágico dilema entre calor, aquecimento, e comer, comida, com a qual muitas pessoas se deparam. E ainda que com algum atraso, também devido à vontade louca de sair de férias a que renunciou durante dois anos, ainda terá de lidar com contas e recibos de supermercados. o momento de redde racionamento chegará depois do verão do norte.
A inflação vai continuar alta?
Um ano atrás estes dias o aumento anual de preços estava começando a acelerar em incrementos mensais substanciais. E nós, como muitos outros, acreditávamos que essa aceleração estava destinada a ser temporária, porque foi distorcida para cima por muitos fatores que não poderiam ser duradouros. Então veio a guerra na Europa.
Seria desonesto dizer que o erro de avaliação cometido então e agora é devido ao desejo insano de Putin de liderar a luta. O aumento do custo da energia foi anterior, e houve cobertor curto do mercado de trabalho nos EUA e em muitos outros países (os hoteleiros italianos correram para a Polônia para tentar recrutar garçons) já havia começado a se manifestar há doze meses.
Agora há o risco de cometer o erro oposto, ou seja, acha que a inflação alta vai durar muito? Depende do que você entende por alto. A comparação anual garante que o mudança de tendência dos preços ao consumidor tende a cair. Ruim a dinâmica mensal não vai desacelerar tão cedo, porque se acumularam nas cadeias produtivas também atrasos nos aumentos de preçosassim como entregas.
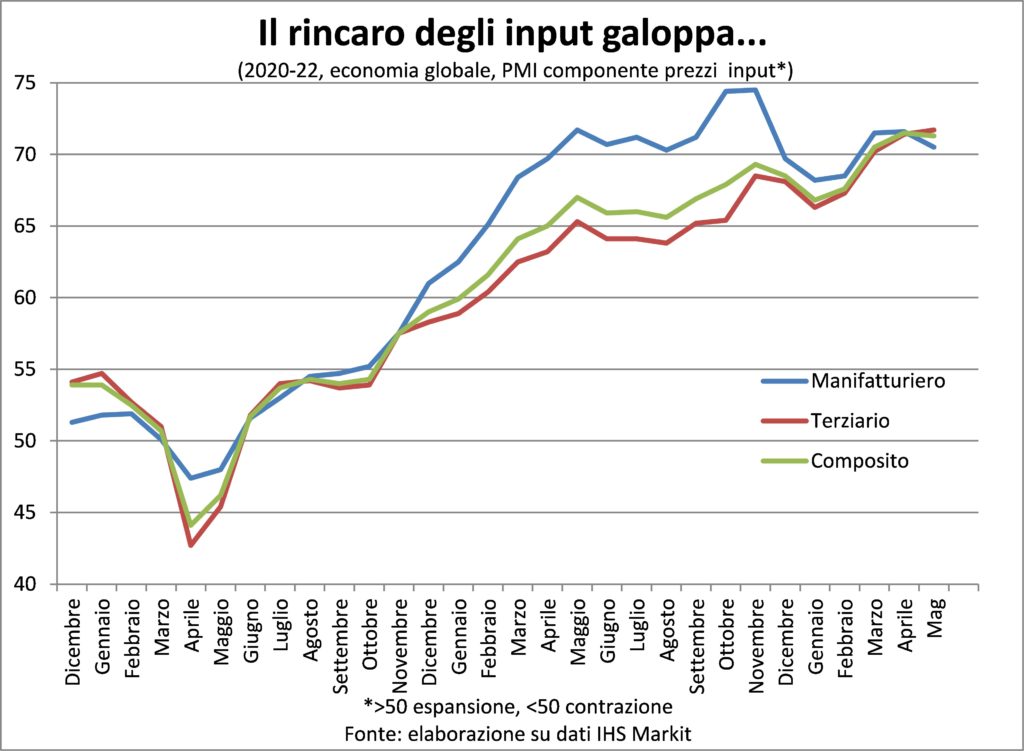
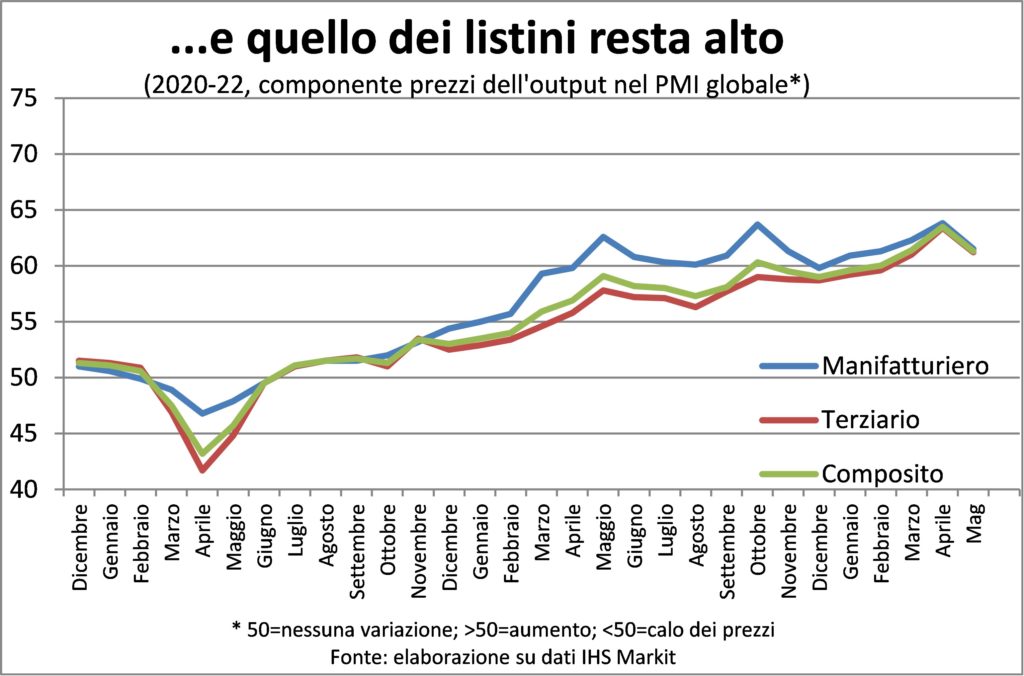
Apenas leia o relatórios PMI da S&P Global para entender que as empresas têm muitas boas razões para ajustar as listas de preços: matérias-primas, custos de transporte, energia cara e aumento dos custos trabalhistas. Este último é citado não apenas nos EUA, mas também na Europa, onde o mercado de trabalho não é tão apertado quanto do outro lado do Atlântico, a julgar pela taxa de desemprego.
Ao agregar a componente dos preços pagos e cobrados nos serviços, ou seja, em dois terços da economia (ainda mais se for tomada apenas a parte privada), surge que os aumentos mensais nas tabelas de preços permaneçam recordes ou próximos de recordes. Portanto, teremos que esperar um pouco mais antes que a temperatura dos preços caia significativamente.
Este atraso adicional na descida tem implicações para reivindicações salariais. E a espiral dá mais uma volta: "Outra volta, outra corrida", como se gritava nos parques de diversões de outrora para convidar os aldeões a subir de novo.
PS: para testar nossa previsão, a análise foi escrita antes do lançamento do Preços ao consumidor nos EUA na sexta-feira, 10 de junho. Preços que acabaram sendo ainda mais "queimados" do que as expectativas de consenso, mas não particularmente surpreendentes para nós. Deixe-me ser claro: não estamos diante de uma nova aceleração e o pico deve estar próximo, senão superado, mas os aumentos são muito generalizados, como demonstra o índice de preços irrisórios (preços rígidos) desenvolvidos pelo FED de Atlanta, para que possamos dormir tranquilos na frente monetária e, portanto, financeira.
A situação das taxas de juros e moedas
Já são mais de 50 bancos centrais que, nos últimos meses, elevaram as taxas, pelo menos uma vez, em 50 pontos base. Lá direção da política monetária mudou de sinal (excepto na China, país que, como referi acima, tem outros problemas…), e, para além de ter mudado de sinal, também mudou de intensidade: o meio ponto parece ser o 'novo normal', depois de testar as águas com incrementos de um quarto de ponto.
Como já mencionado no passado, as taxas de mercado não esperaram pelos aumentos decididos pelos banqueiros centrais para responder a fatos e intenções (profissional) das autoridades monetárias. As taxas em hipotecas de trinta anos na América, eles ultrapassaram bem os 5% (eles aumentaram mais que o dobro do aumento da taxa básica de juros do Fed desde o início do ano), mas, dado que o Fed está determinado a desacelerar a economia, os principais aumentos das taxas continuarão. Os aumentos das taxas de hipoteca são úteis para reduzir o investimento residencial, mas uma empresa que procura financiar estoques de 90 dias ainda pode tomar empréstimos de fundos do mercado monetário a 1,5%, o que, com uma inflação muito mais alta (de modo que o valor do capital de giro aumenta mais rapidamente do que o montante emprestados), é algo que o Fed vai querer desencorajar.
Do outro lado do Atlântico, as taxas seguem a mesma trajetória. O poupadores alemães ficarão felizes em não ter mais que ser extorquidos por taxas nominais negativas, mas eles não ficarão nada felizes em ver isso a uma taxa que é finalmente positiva (mas não muito: 1,5% em Bunds de dez anos) acompanha inflação acima de 8%.
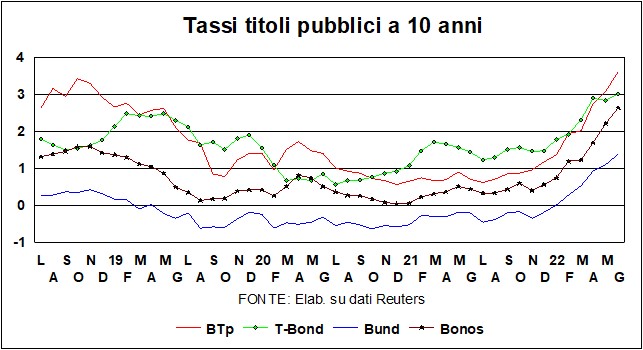
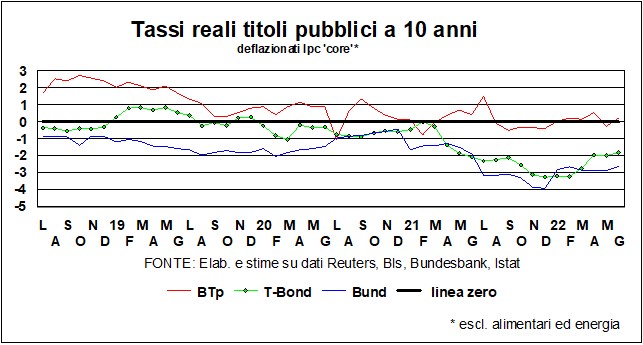
Itália tem uma inflação que não é muito diferente, mas uma taxa superior a dois pontos, com menos punição para os poupadores mas mais punição para aqueles que têm de servir as suas dívidas (em primeiro lugar, o Estado, ou seja, nós contribuintes, presentes e futuros ). O propagação resultado - em 225 pontos base – aumenta, como já foi referido, porque em tempos de subida das taxas de juro os mercados penalizam quem tem mais dívida. Mas você não precisa se preocupar muito de outra parcela da saga de terror de crise da dívida soberana. Ambos porque eu fundamentos hoje são sólidos: ao contrário de 2011/12, a balança corrente italiana é superavitária, a Itália é um país que produz mais do que consome e o posição líquida de investimento internacional é amplamente positiva; ambos porque o BCE sugere que não permitirá que os spreads aumentem, a menos que justificado pelos próprios fundamentos. Mesmo após a cessação das compras de títulos o reinvestimento dos que estão a vencer vai continuar (pelo menos ao longo de 2024)., e há uma flexibilidade útil aqui no sentido de que um carregamento frontal de reinvestimentos se os mercados atacassem os países vulneráveis (o comunicado do BCE fala da Grécia, mas pensa na Itália…).
Até quando as taxas vão subir? Talvez menos do que você pensa, dado que economias já estão desacelerando por conta própria, entre os choques da inflação que afetam o poder de compra e a confiança abalada pelos acontecimentos bélicos. E isto desaceleração também vai esfriar a inflação. Os bancos centrais querem que as taxas voltem a níveis 'normais', embora a normalidade', entre ameaças de 'estagnação secular' e 'estagnação conjuntural', não é mais o que costumava ser. Deve-se lembrar, no entanto, que em 1994, quando houve a última pouso suavecrescimento potencial dos EUA foi estimado em cerca de 3% (hoje é de 2%), inflação core ficou perto de 3% (agora 6%) e as taxas longas ficaram em 7%, contra os atuais 3,14%! Ainda existe um vasto mar entre onde estamos agora e onde estávamos então.
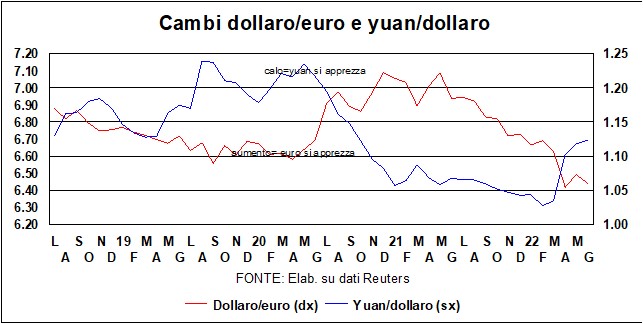
o ativismo de Alimentado, que também inicia um redução de seu gigantesco ativo (ao não renovar os títulos que vierem a vencer), confortar os dólar, que continua forte para com todos, e especialmente para com os yen, que caiu para o nível mais baixo em vinte anos. Quem sabe se este é o momento certo para tirar os preços no Japão das águas rasas da deflação… Lo yuan, que nos dois anos desde o início da pandemia até o início de 2022 havia se valorizado 10% em relação ao dólar, mudou abruptamente de rumo e deixou 6% no chão após os fechamentos em Xangai e arredores.
I mercado de ações eles sofrem, mas não muito, e dois julgamentos diferentes são possíveis sobre esta relativa estabilidade. A primeira diz que eles se assemelham à orquestra que tocava serenamente no convés do Titanic. O segundo juízo, atento ao estrago que se previa no início da pandemia (e que não se concretizou, pelo contrário...) vê o copo meio cheio e confia, na pior das hipóteses, no apoio das políticas económicas. Neste momento as incógnitas – antes de tudo os resultados da guerra na Ucrânia – são muitos para escolher entre esses dois julgamentos. Mas em qualquer caso, aqueles que são intimidados podem ir em direção composições defensivas de portfólio. Ou, vá de férias e confie que no longo prazo as ações - já repetimos várias vezes - continuam sendo a ferramenta mais defensiva que existe.
Passando para investimentos alternativos, que tal criptomoeda? O mais recente caos ganancioso diz respeito a um stablecoin, a Terra, ligada a uma Lua, e pretendia manter uma ligação estável com o dólar, através de complicados algoritmos que não entendíamos e não queremos compreender. O que gostaríamos de entender é por que há tantos adultos consentidos por aí que brincam com milhares de criptomoedas cujo valor intrínseco é zero ponto zero periódica.




