Il taxa de cambio é o preço de uma moeda em termos de outra moeda. Entre todos os preços presentes no sistema econômico é talvez o mais importante, especialmente em economias altamente abertas ao resto do mundo. É o caso da economia italiana, mas também de todos os outros países desenvolvidos e de quase todos os países em desenvolvimento. Na verdade, a taxa de câmbio influencia o preço e a quantidade de bens importados e exportadosi, a balança de pagamentos, o crescimento da economia, o nível de emprego, a inflação, o poder de compra dos consumidores e os lucros dos produtores. Numa economia onde existe também a liberdade de movimentos de capitais, ou seja, de comprar, deter e vender livremente ativos financeiros estrangeiros, a taxa de câmbio também influencia fortemente o valor e a rentabilidade destes activos, os fluxos de capitais e, portanto, a riqueza das famílias e o endividamento das empresas.
Obviamente, cada país tem uma taxa de câmbio diferente em relação à moeda de cada outra nação. Por exemplo, na Europa temos a taxa de câmbio do euro em relação ao dólar, à libra esterlina, ao iene japonês e assim por diante. No entanto, dado o papel central que o dólar americano desempenha no sistema monetário-financeiro internacional em termos de moeda de faturamento, financiamento e preços de commodities, a taxa de câmbio do dólar em relação a outras moedas diferentes é de longe a mais importante. Portanto, para a Europa a taxa de câmbio euro-dólar é definitivamente aquele onde se concentra o maior número de transações e onde a liquidez é mais abundante.
Taxa de câmbio: preste atenção ao denominador
Como dissemos, a taxa de câmbio é o preço de uma moeda (euro) em relação a outra moeda (dólar) e não o preço de um bem (um quilo de maçãs) em relação a uma moeda. Portanto, você deve prestar muita atenção em qual moeda serve como denominador. Na Europa, por exemplo, é habitual medir a taxa de câmbio avaliando quantos dólares são necessários para comprar ou vender um euro. Portanto, quando lemos ou ouvimos nas notícias que o dólar está a ser negociado a 1,08, queremos dizer que é necessário um dólar e oito cêntimos para comprar e vender um euro. Em termos técnicos diz-se que o euro cita a certeza pela incerteza. Muitos países, no entanto, cotam a sua moeda de forma incerta, ou seja, a quantidade de moeda local para comprar uma unidade de moeda estrangeira.
O euro-dólar nos últimos 25 anos
No gráfico mostramos a tendência de taxa de câmbio euro-dólar nos últimos vinte e cinco anos, isto é, desde o nascimento da moeda única europeia em 1999. Como podemos observar, o dólar no início dos anos 2007, quando o euro ainda precisava de ganhar uma certa credibilidade, fortaleceu-se ou revalorizou-se (eram necessários menos dólares para comprar um euro). Depois a moeda americana enfraqueceu muito até à crise financeira de 2010-XNUMX (foram necessários mais dólares para comprar um euro). Desde a crise da dívida soberana europeia, o dólar, embora com diversas flutuações, manteve-se bastante forte.
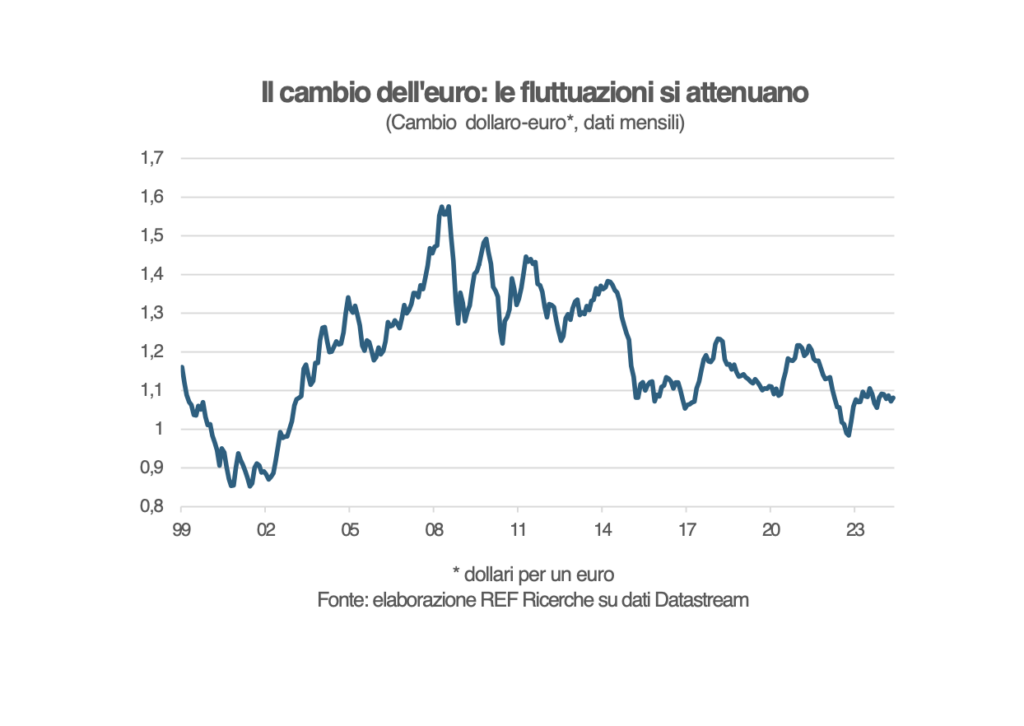
Dado que hoje as transacções de natureza financeira (compras e vendas de acções, obrigações e outros activos financeiros) são muito mais frequentes e extensas do que as de natureza real (troca de bens e serviços), os movimentos nas taxas de câmbio são mais influenciados por taxas de juros relativas, das expectativas e da aversão ao risco dos operadores, do que de variáveis reais como o rendimento, a inflação relativa ou os fluxos de comércio internacional. Neste contexto é fácil compreender como as políticas monetárias relativas adotadas pelos bancos centrais desempenham um papel crucial.
Taxas de câmbio e bancos centrais
Quando se fala em taxas de câmbio é bom sublinhar o termo relativo, pois o que importa não é o nível das taxas de juro mas sim o diferencial das taxas de juro ou os diferentes graus de expansão/restrição das políticas monetárias dos países. Na semana passada, por exemplo, o Banco Central Europeu cortou as suas taxas de juro perante o Federal Reserve Bank dos EUA e, portanto, o dólar valorizou-se.
Desde o final da Segunda Guerra Mundial até ao início da década de setenta, os bancos centrais e os governos dos principais países adoptaram taxas de câmbio fixas em relação ao dólar, que por sua vez estava atrelado aoouro. Esta estabilidade favoreceu o crescimento pós-Segunda Guerra Mundial, mas não resistiu aos repetidos choques que se seguiram, aos excessivos gastos públicos americanos nos anos da Guerra do Vietname e à liberalização dos movimentos de capitais em muitas economias.
Desde a queda do sistema de taxas de câmbio fixas em 1971, a Europa tem repetidamente tentado manter um certa estabilidade das taxas de câmbio entre os países que compõem a União Europeia. O grande sonho de ter uma moeda única foi então coroado em 1999, quando as diversas moedas nacionais (lira italiana, franco francês, marco alemão, etc.) foram substituídas pelo euro. Assim, hoje podemos viajar com mais liberdade, trocar bens e serviços e atividades financeiras na Europa sem prestar atenção aos movimentos das taxas de câmbio e aos riscos que eles acarretam. Também podemos contar mais com a cena internacional e sentir mais orgulho de sermos europeus.
Três considerações finais merecem ser feitas em relação ao risco cambial suportado pelos investidores. Primeiro, é interessante notar que a variabilidade das taxas de câmbio, que tem diminuído constantemente há muitos anos, é, em média, inferior ao dos ativos financeiros (ações, obrigações, ouro, etc.). Em segundo lugar, a correlação entre ativos financeiros e taxas de câmbio em muitos casos é negativo. Por exemplo, uma queda na taxa de juros faz com que o preço dos títulos e das ações suba, mas a taxa de câmbio se desvalorize. Em terceiro lugar, existem mercados cambiais eficientes no mercado instrumentos de cobertura de risco. Assim, uma cuidadosa diversificação internacional da carteira financeira não deve assustar excessivamente os investidores que dela podem retirar benefícios indubitáveis.