「銀行家は、経済学者のトービンの用語を使用することを好む場合、リスクテイカーまたは投機家のように振る舞う. これは、CEPS (欧州政策研究センター) の理事会のメンバーであり、Assonime の事務局長である Stefano Micossi が、バーゼル III の提案を改善するために彼の分析を詳述し、昨日欧州委員会に提示した最初の仮説です。 .
の値 銀行の資本 (K) 経済システムの安定を確保する上で基本的な役割を果たします。高レベルの総レバレッジは、金融と実体の両方の経済を高度なシステムの不安定性にさらすことが実証されています。 したがって、K の制御を議論の中心に置く必要があります。
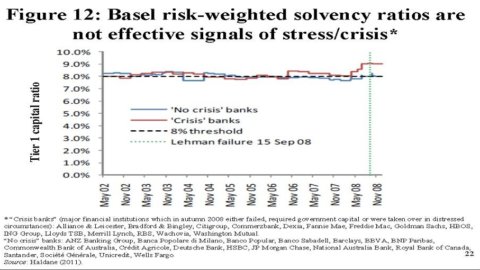
バーゼル III によって課された新しい制限は十分に高くなく、さらに大幅な改善が必要です。 国際通貨基金とイングランド銀行は、リスク加重自己資本比率が不可能であることを示しています。 ソルベントバンクとインソルバントバンクを区別する (写真のグラフを参照)。 だからミコッシは最初に提案する ティア 1 のバックアップを増やす (3% では低すぎる) を採用するには レバレッジの絶対値 (総資産/株式) システミックな不安定性を抑えるのに十分低い (10~15点)。 「資本の単純かつ明確な定義に基づく重み付けされていないレバレッジ比率」により、資本はその 3 つの主な機能を果たすことができます。それは、システムの安定性を強化し、規則が実施されない場合に規制当局が迅速に行動し、再確立できるようにすることです。競争的平等。
また、規制システムのアーキテクチャを改善する必要があります。 モラルハザードを思いとどまらせる リスクテイカーとして、自分の目標を追求することに何の躊躇もない銀行家の間で。 金融規制は、それらすべてが銀行で「内部化」されていることを保証する必要があります 負の外部性 これは、信用機関による特定のリスクの想定の直接的な結果です。
Micossi も XNUMX つを採用することを提案します。 迅速な是正措置 (PCA) 自己資本比率の悪化が進行する金融機関を罰する、米国ですでに施行されている法律のモデルに基づいています。
さらに、銀行は高い割合で ココボンド (K の 100% または全資産の 10% であっても)、デリバティブ コンポーネントをバーゼル協定にリンクさせるため。 転換社債(簡単に言うとココ債)は銀行債であり、Tier コア 1 が法律で定められた資本要件を満たしている場合にのみ株式に転換できます。
最後に、バーゼル III は、 預金保険改革 銀行の問題を解決するための信頼できる手順。
Stefano Micossi が欧州委員会に提出した完全なレポートをダウンロードするには、ここをクリックしてください。
添付ファイル: S…crap_Basel_K_rules_23 2011 年 XNUMX 月_final.ppt