

さらなる成長とインフレ:晩夏の収穫
多くの水が橋の下を流れてきた世界経済 真夏に。確かに、悪臭を放つ有毒な水が放出される。 二つの戦争新たに 原油およびデリバティブ価格の上昇 いくつかの 農産物 (小麦、ヒマワリの種)はインフレ圧力の増大につながる。
しかし、ペトラルカにインスピレーションを与えたプロヴァンスのヴァルキウーザの泉のような「澄んだ、新鮮で甘い水」も含まれる。 経済成長は停滞しておらず、むしろ新たな活力を示している。 あらゆる経度と緯度において。
検討対象となるシナリオは3つの部分から構成される。
ヘルマン・ヘッセが書いているように、「夏は静かに終わりに向かって震えている」今、その良い実と悪い実が私たちに シナリオを確認する わずか2ヶ月前にランセット誌に掲載されたイラストです。
Il 戦争の駒 最初にずれたのはこれだ。 永続的な休戦 イランと米国間の関係はナイーブであることが証明され、フーシ派の参戦により紛争はさらに拡大し、 代替原油輸送ルート ホルムズ海峡へ。それだけではない。 ロシア・ウクライナ戦線 彼は、キエフがロシア、特にロシアの製油所に対してドローン攻撃を成功させたことで、憤慨するようになった。
結果原油価格は40%近く回復したディーゼル油は1バレル110ドルまで上昇した後、やや下落した。 最大値に近い 4月に記録した歴史的な水準は6月中旬の値より70%高く、 小麦の価格が上昇した 数週間で25%以上も減少した。そのため、この問題が再び浮上した。 インフレーションの亡霊、あるいは スタグフレーションこれは、2月に著名な経済学者数名が衝撃的な予測をした通りである(ただし、現在の状況は半世紀前の真のスタグフレーションをかすかに思い出させる程度である)。
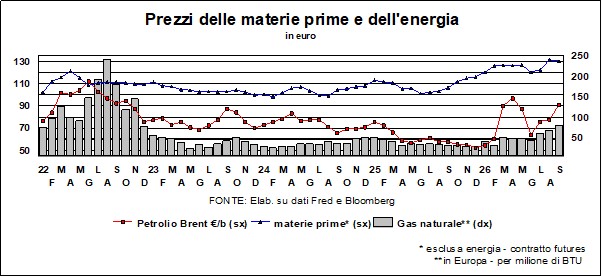
足元が脆い幽霊?
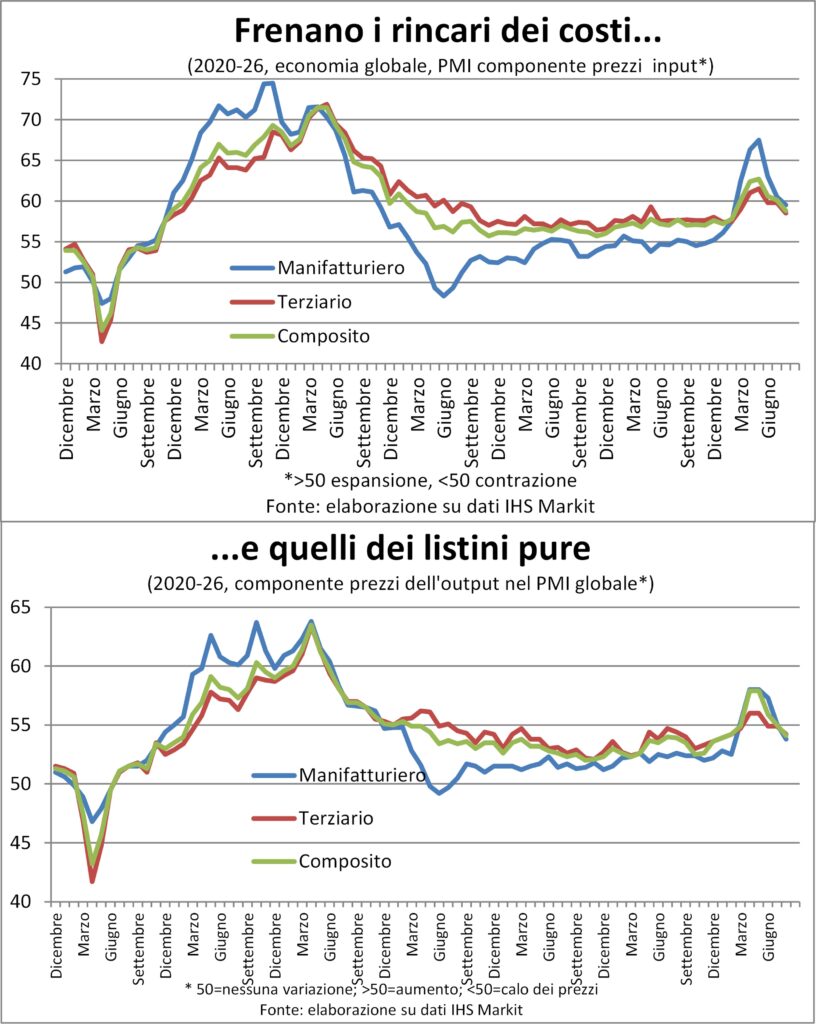
足元が脆い亡霊?多くの指標がイエスと答えている。まず第一に、インフレーションそれは8月まで続く 制御下に留まった実際、 企業 彼らは、 投入物に対して支払われた価格と、産出物に対して請求された価格 それらは2月以来(つまり、米国によるイラン攻撃前)の最低水準まで下落した。9月のPMI調査では間違いなく悪化した反応が示されるだろうが、過去の価格上昇の大部分は、2021年から2022年の経験から学び、誰もが原材料や半製品の不足を避けるために注文を前倒ししようと急いだ結果、バリューチェーンの混雑に関連していたことを念頭に置いておくことが重要である。
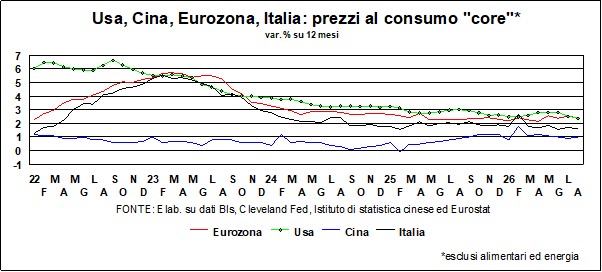
第二に、 拡散効果 エネルギー以外の物価上昇について:コアインフレ率は依然として低いまま そして、米国とユーロ圏の両方で冷却化が進んでいる。最後に、真のインフレ過程の最初の原動力、つまり 賃金のダイナミクスは、温まり始めの控えめな信号しか送らないが、その状態を考えると生理的である。 完全雇用 労働市場で活動する人の不足と、 購買力を回復する エネルギー価格と食料価格の高騰により、再び景気後退に陥った。そして、この景気回復が明日から再開する可能性は低い。なぜなら、4年前とは異なり、労働需要の過剰がなく、雇用側も控えめな賃上げしか提示していないからだ。
成長の新たな活力
スタグフレーションのもう一方の側面は、存在しないとは言わないまでも、確かに脆弱である。現在退任したFRB議長のケビン・ウォーシュ氏が述べたように、「経済学者たちが長期停滞について語っていたのは、それほど昔のことではない。しかし、時代は確かに変わった。大幅な成長の可能性は高まっている。」
痕跡がない 停滞これは、現代経済史上最大のエネルギーショックと考えられていた事態により、パブロフの犬のように反射的に予測されていたことだった。同様に、米国が世界各国に対して宣言した貿易戦争によって国際貿易の見通しは暗く、この戦争は今も続いており、他のすべての国々は相互にさらに強固な協定を結ぶことを余儀なくされ、世界貿易における米国の役割に悪影響を与えている。
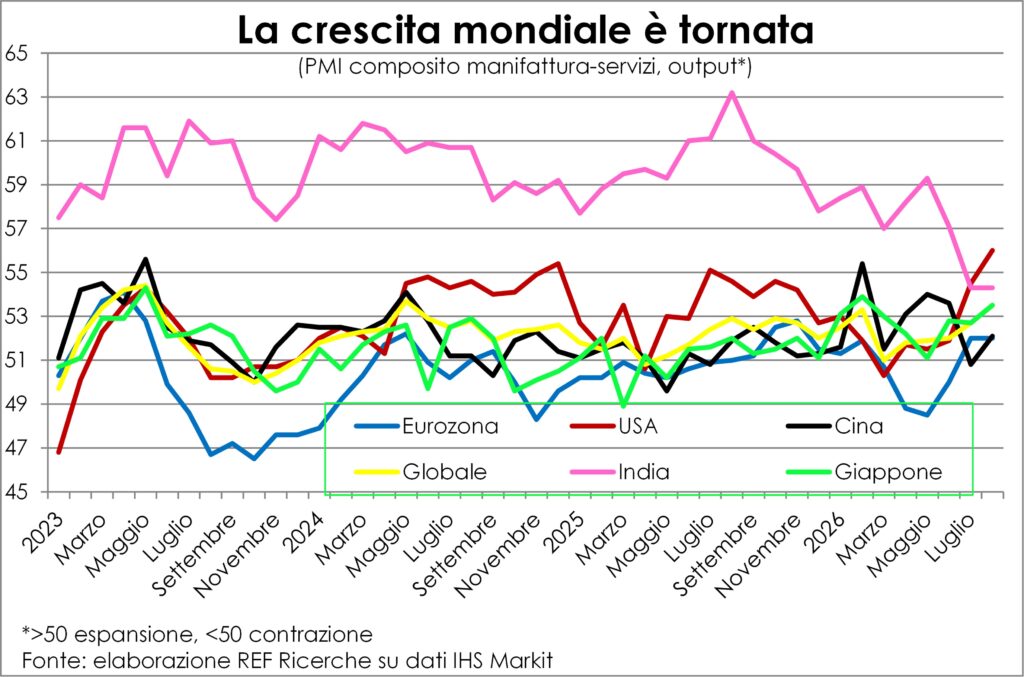
しかし、7月と8月の経済データは、生産と受注の加速 世界的に見ても、主要経済圏では、インドを除いて(ただし、インドは世界有数の成長率から減速しているに過ぎない)。一部の人々は、これを回復力、あるいは持ちこたえて調整する能力だと言うだろう。 調整 確かにあります。そうでなければ、例えば原油価格は1バレル200ドル以上になっているはずです。
二つの構造的原動力:AI革命…
しかし、これらの便宜に焦点を当てることで、 構造的推進要因 そのため、長期にわたる投資であり、その一つはウォーシュが言及している。 AI革命 その他移行と基礎 ドイツ政府の大規模な支出計画 様々な種類のインフラ整備や防衛分野における計画であり、年間GDPの数ポイントに相当する。
I 疑問 AI を中心とするものは数多くあり、その性質や特徴は様々です。 NIMBY症候群 データセンターと膨大な追加生産源について 電気エネルギー それらを機能させるには、それが必要となるだろう。しかし、疑念だけでは革命を頓挫させることはできない。この革命は多くの分野と多くの国に波及効果があり、その波及効果によって、 ディフューザーとマルチプライヤー 成長の。 中国, 日本 そしてさらに ドイツ 彼らは、AIで使用される機械や工具の注文が殺到しているのを目にしている。
…そしてドイツの計画
量を定量化することは困難です ドイツの計画 弁護に関する規定が設けられていないため 年間または累積の最大値しかし、2027年にはこの分野の中核支出が2026年と比較して4分の1増加し、GDPの2,3%に達することがわかっています。その他の種類のインフラ支出(運輸、デジタル、ヘルスケア、再生可能エネルギー)については、 500億 12年間かけて使用される予定で、開始からわずか1年後の8月31日時点で、連邦政府はすでに530億ユーロ以上を支出している。ドイツは全力を尽くしている。 ヨーロッパの残りの地域は.
製造業は好調で、サービス業も順調だ。
最も高い成長の起源と性質は、別の部分的な説明もする。 予測における誤謬 春の終わりには時計の針さえも動き出す。イランとアメリカの停戦と海峡の再開は、予防的在庫の蓄積から恩恵を受けていた製造業を減速させ、不信感と長距離旅行の航空運賃の高騰によって打撃を受けていたサービス業を活性化させるはずだった。しかし、その根底にある仮説(永続的な停戦)は2026年の灼熱の夏に雪のように消え去ってしまった。 工業処理 です。 第三次産業 彼らは加速しているのを見ている 需要と生産.
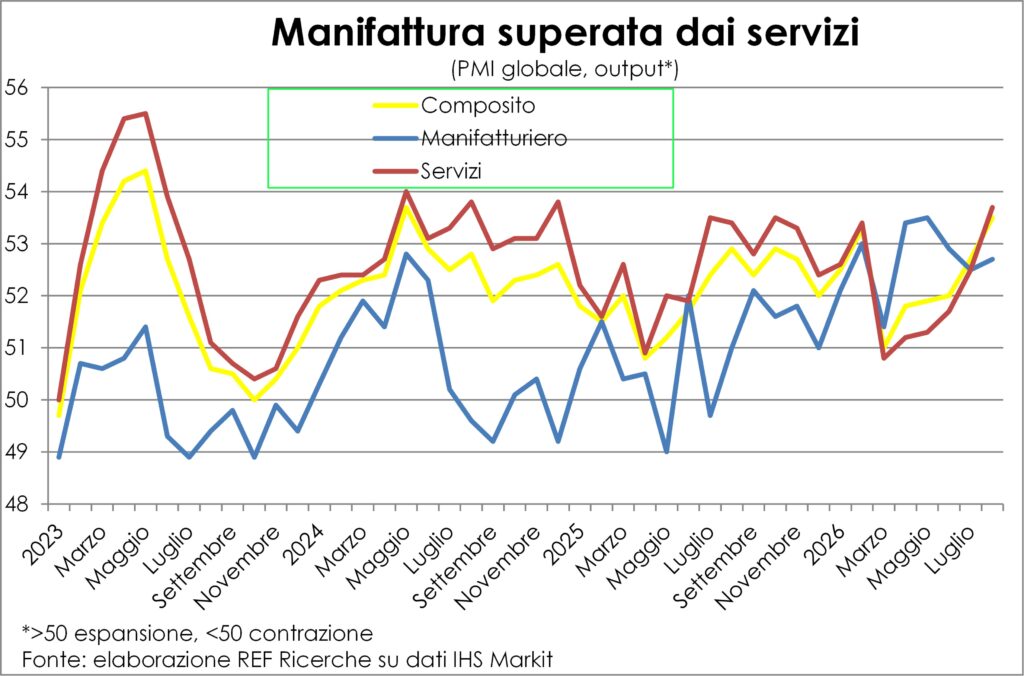
最初の好業績の理由は、再生成長の2つの源泉から容易に見つけることができる。2番目については、推測することができる。 2つの情報源: 工業用ドラフト 直接的にも間接的にも増加させる サービスに対する需要、そして一時的な故障 戦争への恐怖.
これらすべてが 成長予測の上方修正これは始まったばかりで、今後数ヶ月間継続される予定です。
空間的にも時間的にも上昇する
上記の見出しは2か月前と同じです。実際、変更する理由はありません。おそらく変更する理由、あるいはより正確には、完成させる理由があるのでしょう。 この持続的な上昇の理由これまで何度も述べられてきた2つの理由は以下のとおりです。
- ニーズ 投資公的および私的: 政府債券利回りは、さまざまな移行(デジタル化と環境)によって必要となる支出が、 公的機関国防費は言うまでもないが、投資ニーズも 民間部門 私も劣ってはいません。AI他の産業革命とは異なり、実施される前に莫大な資本支出が必要であり、現在ではその支出は特にアメリカにおいてマクロ経済的に重要な意味を持つようになっている。かつては、財政赤字を批判する際に、公共部門への資金供給が 押し出し 民間投資の。しかし、 押し出し: 政府は支出と浪費を行い、民間部門も同様である。 アメリカだけでなく、資金調達においても、と自慢げに語る。 データセンター。 円滑に機能する金融システムは、すべての人に資源を提供します。 しかし、それには代償が伴う。そして、需要と供給の法則によって上昇するのは、貸付資本の価格、つまり金利である。
- もう一つの理由は インフレ期待今もなお、 オイル とから ガス 自然な指数連動債と非指数連動債の差から分かるように、アメリカではインフレ期待の高まりを示す兆候がいくつか見られるが、この上昇は依然として正常範囲内にとどまっている。
- しかし、理由を最後まで述べなければならないと述べてきました。そして、3番目の理由は最も普通で、警戒心を解くものであり、それは 金利引き上げの「正当な」理由経済が成長すると、金融資源と実物資源の両方に対する圧力が高まり、金利が上昇するのは当然のことである。
とはいえ、 料金 ここ数ヶ月ではどうでしょうか?グラフは、2月末(アメリカとイスラエルがイランを攻撃した時)からの増加幅を示しています。
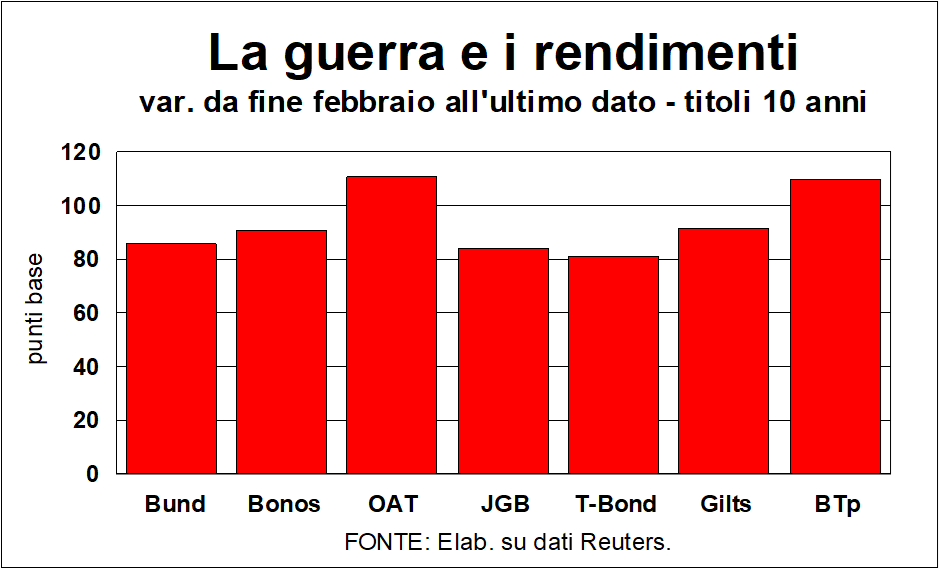
当然ながら、この変化はインフレの影響(実際のインフレと懸念されるインフレの両方)と、上述のその他の影響を相殺する。その複合的な影響は甚大である。 増加 80ベーシスポイントから( Tボンド)から 100 を超える( オーツ フランスがそれに続き、BTPがそれに続く)。BTPとOATのあまり名誉ある増加ではない理由は、 btp世界中で金利が上昇すると、高水準の債務というダモクレスの剣がぶら下がっている公共財政に与えるダメージのため、我が国では他国よりも金利の上昇幅が大きくなります。 オーツ その理由は、フランスの(政治的に)解決困難な財政赤字(ベルギーに次いでユーロ圏で2番目に高い)と、 来年4月の大統領選挙すでにAが発生しています コテージ業界 金融機関の間では、これらの選挙の様々な結果に応じて、それぞれ異なる戦略的ポジショニングが取られている。
スプレッドのわずかな上昇
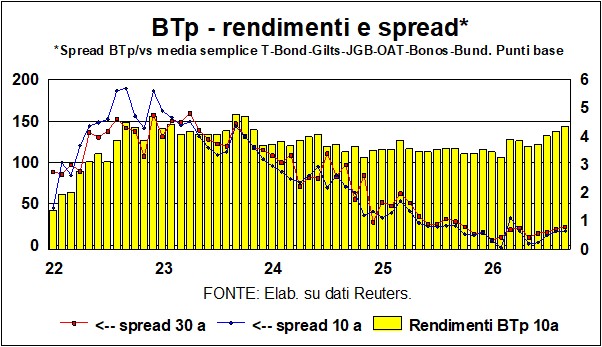
私たちは、 btp 他の地域よりも増加している。しかし スプレッドは依然として懸念すべき水準ではない10年債と30年債の両方において、6つの主要国の平均と比較したギャップ(図を参照)は、BTP金利の上昇にもかかわらず、湾岸「事件」以前に到達した最低水準に近いままです。確かに、BTP利回りが上昇したという事実は変わらず、したがって、今後、 利息費用 (平均負債コストへの影響が現れるまでに時間がかかるとしても)。唯一の慰めは、これらの費用が増加するという脅威が、 駅馬車強盗から身を守る2027年度予算法が近づいている今、
連邦準備制度理事会(FRB)と欧州中央銀行(ECB)の決定
来週は FRBは 料金を引き上げるか、据え置くかを決定する。もちろん、3つ目の選択肢として、料金を引き下げるという選択肢もある。大文字で示されているように、 トランプ 価値のある投稿 全文を複製する「高金利は米国を不当に不利な立場に置くものであり、私はそれを許さない…我々は世界で最も低い金利を持つべきだ。金利を下げるか、さもなければ赤字のあるすべての国との貿易を停止する。」 この脅迫の論理を解明することは不可能だが、少なくとも、不可解な警告 与える ケビン・ワーシュ それを無視することで、連邦準備制度理事会(FRB)の独立性を主張する絶好の機会となる。
土壇場でのサプライズがない限り、 FRBは 前の人がやったことと同期するはずです ECB: 0.25ポイント増加シンクロニシティについて言えば、 通行人興味深いことに、クリスティーヌ・ラガルドは少女時代、「存在という大海原」の中で、フランスのシンクロナイズドスイミング代表チームに所属していた。
実際には、 市場金利の上昇を説明する3つの理由 – 政府や企業からの資金需要、エネルギー価格の高騰によるインフレの脅威、健全な経済(今四半期のGDP推計では、米国は年率換算で+4,4%) – 米国の政策金利もそれに倣うよう助言するそして、同じ理由がユーロ圏と日本にも当てはまる。
金利に関する章を締めくくる前に、財務長官の「オペレーション・ツイスト」について詳しく述べる必要がある。 ベッセント長期金利の上昇を抑制するために 買い戻し 満期が10年から20年の証券(そして、どのようにして買い戻し資金を調達するのか?空売り証券を発行することによって…)。 操作 失敗した[LP1] (10~30年金利はさらに上昇している)これは、関係する金額が少額であること(32兆ドルの米国債市場で数十億ドル程度――ある人は「戦車戦にパチンコを持っていくようなものだ」と言った)と、 根本的な問題に逆らうのは無駄だそして基本は恐ろしい。 構造的欠陥 GDPの7%以上を占める(マーストリヒトの会計士には言わないでほしい)、 債務対GDP比率 IMF [LP2] 経済のシェアは今年125,8%から2031年には142,1%に上昇し、シェアは増加している。 利息費用 (現在は国防費よりも高い)言うまでもなく 外国に対する純資産 これはGDPの70%以上を上回った。ベッセントはタイタニック号の甲板の椅子を並べ替えているだけだと言う人もいるだろう…。
通貨:ドル安、円高、ウォン高
Il ドル通常であればドル紙幣を強化するはずの戦争の風にもかかわらず、 彼は依然として弱っている、および 注ぐ原因フランスのことわざにあるように、トランプ氏の発言、ベッセント氏の無謀な試み、そして先に述べたような根本的な問題は、アメリカ通貨への信頼感を高めるものではない。
しかし、為替市場では驚きがあった。7月には、円高を促すための介入これは、ドルと米国債の両方に損害を与えないように、日本と米国財務省が異例の慎重さで実施したものです。一方では、日本は連邦準備制度理事会(FRB)のプログラムから得たドルで円を購入しました(外国および国際通貨当局 – フィマ – 買戻し制度)これにより、日本銀行は米国債(東京が大量に保有)を担保として、米国証券を売却することなく現金ドルを受け取ることができた。一方、 米国財務省は保有するユーロを使って円を購入した。しかし、金融当局の間では一般的な慣行であるにもかかわらず、欧州中央銀行(ECB)に通知することなく(トランプ政権は礼儀作法を尊重することで知られているわけではない)。
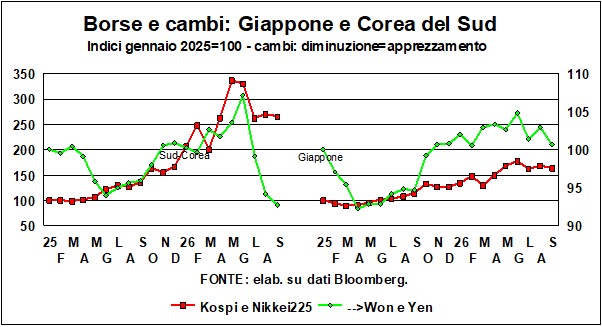
このグラフは、2025年初頭以降の為替レートの推移を示しています。 円 (ドルに対して)そして日本の証券取引所(日経225円安は株価を押し上げたようで、円安政策の成功は株式市場の若干の弱さを伴った。しかし、日本株は他の要因にも支えられており、中でも最も重要なのは、 急成長するAI製品市場における日本の優位な位置付け米国債と日本国債の利回り差と円/米ドル為替レートとの間の乖離(利回り差がプラスであれば円は下落し、利回り差の縮小であれば円は上昇するはずだが、ここ2年間そうなっていない)については、最近の動向ではこの乖離を解消する兆しは見られない。
グラフの最初のパネルは、韓国株式市場のパフォーマンスを示しています(コスピ)そして ウォン ドルに対して。ここでも、株式市場と取引所の組み合わせは、ウォンの暴落がはるかに大きかったとしても、日の出ずる国で考慮されたのと同じことを示唆している。奇妙な国、韓国: 驚異的な利益 AI開発の需要急増に対応する企業が生み出した配当金は、従業員への巨額ボーナスに加え、株主への一時金分配にもつながった。これらの特別配当金(約150兆ウォン)はウォンで支払われなければならず、サムスンとSKハイニックスは外国資本が約半分を保有しているため、両社はウォンを購入するか、売上から得たドルをウォンに両替する必要があった。政府もこれらの巨額の利益から恩恵を受けた。 利益に対する税金 企業の 公共支出を増やす 来年は13%近く成長すると予想されており、これは過去最高の伸び率となる見込みだ…。
株式市場は回復力はあるものの、不確実性も高い
嵐が 債券市場 過去に起こったように、それらにも影響するはずだった エクイティそして実際、株式市場は好調ではなかったが、 経済への影響はそれほど大きくなかった 予想以上だった。
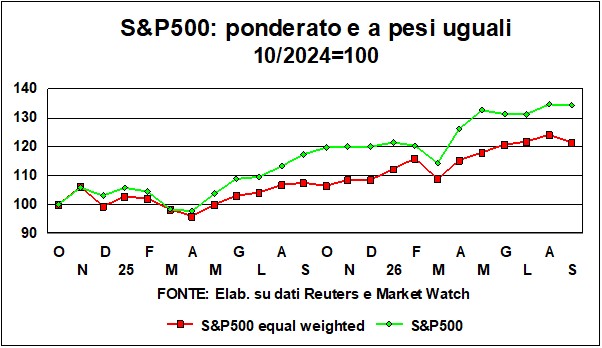
大西洋の両岸で、その後退は控えめなものだった。 過去最高値と比較して 米国、ドイツ、イタリアの株価は下落している。 わずか2~4%アジアで起こったこととは異なり、ここ数ヶ月の株式市場の急騰は誇張されており、特に 日本 (今日は高値から-12%)そして最大は 韓国 (-26%)。
ザ 使用 最も回復力がある。おそらくS&P500指数は、 マグニフィセント・セブン実際、S&P500の代替指標(500社すべてに均等な加重を与えるもの。トランプ氏の当選から始まるグラフを参照)は、通常の指数よりも成長率が低い。しかし、それでも成長はしている。ビタミン アメリカ証券取引所 それらはあなたが想像するよりもずっと広く普及しているのです…。




