L'euro il prend les premières lueurs des feux de la rampe de 2018, se renforçant au-dessus de 1,20 dollar et atteignant 1,2046, au-delà du niveau record de 1,2045 marqué le 2 janvier 2015. Cependant, la course à la monnaie unique freine les tarifs du Vieux Continent.
Les bourses européennes passent sous la parité. POUR Milan, après une première légère hausse, l'indice Ftse Mib perd désormais 0,8%, autour de 22.600 XNUMX. Des pertes similaires à Parigi e Londra. Mieux Madrid (-0,25 %)e Londra (-0,40%).
Les obligations sont également sous pression. Le rendement de Frette décennale monte à 0,45 %, tandis que celle de la BTP il dépasse 2%, tous deux sur les plus hauts depuis la mi-octobre.
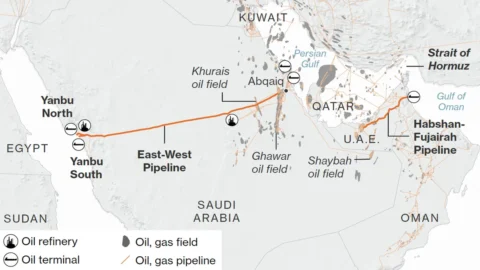
Il huile Le Brent est en légère hausse à 67,1 dollars le baril, au plus haut depuis mai 2015 : la semaine dernière le gain était de 2,4 %. Dans l'Iran, troisième producteur de pétrole de l'OPEP, manifestations anti-gouvernementales continuer : selon des sources semi-officielles, les morts dans les affrontements étaient au nombre de 12. Saipem + 0,6%. Eni -0,3%.
Les données deIndice PMI manufacturier de la zone euro montrent une situation de croissance solide : l'indicateur de décembre est passé à 60,6 points, bien au-delà du seuil (50 points) qui sépare contraction de l'expansion économique. Eh bien la France et l'Allemagne. La demande étrangère a poussé la croissance allemande à des niveaux record, tandis que les contraintes de capacité ont entraîné des retards de livraison sans précédent depuis plus de 20 ans. Légère baisse pour l'Italie avec un PMI passé de 58,3 à 57,4 points, mais toujours au plus haut depuis 2011. L'économiste en chef d'IHS Markit, Chris Williamson, souligne que « le PMI manufacturier de la zone euro a conclu la meilleure année jamais enregistrée, établissant le pour démarrer 2018 en force. Les nouvelles commandes ont augmenté à un rythme quasi record, tandis que, en prévision d'une production plus élevée, la croissance des achats a atteint un nouveau sommet.
sous le feu leAutomobile (-2%) après des données d'immatriculations en France en deçà des attentes et du fait de la hausse du prix du pétrole. Remises entre 2 et 3% par BMW, Peugeot, Renault e Volkswagen. En forte baisse sur la Piazza Affari Fiat Chrysler: -2,55%, à 14,53 euros. Maserati a ordonné un rappel préventif de plus d'un millier de ses nouvelles super voitures pour réparer certaines conduites de carburant défectueuses. Les voitures n'ont pas encore été livrées aux clients.
Aussi en rouge Ferrari (-1,9 %)e Brembo (-3%). Cnh Industriel -1%
L'étoile de brille à l'envers Mondadori, +3,7% compte tenu du regroupement des activités françaises du groupe d'édition avec Lagardère et Marie Claire pour un chiffre d'affaires total d'un milliard et cotation de la newco à Paris. Banca Akros a relevé sa note de "achat" à "neutre" avec un objectif de cours confirmé à 2,4 euros.
Le secteur bancaire est devenu négatif et a chuté de 0,35 %. Juste en dessous de la parité Unicredit (-0,3%), Intesa perd 0,7 %. Parmi les petits titres, Carige sel de 1,2 %. En 2018, l'institut ne doit pas descendre en dessous du seuil de 11,17% de Common Equity Tier 1, en légère baisse par rapport à 11,25% en 2017. Ceci a été établi par la Supervision de la BCE. Créval perd 3,5% dans l'attente de l'augmentation de capital.
Après les premières hausses consécutives aux décrets fixant la hausse des tarifs autoroutiers pour 2018, Atlantia (acheter pour Equita) a chuté de 0,34 %. Le gouvernement espagnol a autorisé ACS et la filiale allemande à reprendre Abertis en cas de succès de leur OPA. Une réponse à celle avancée par le groupe italien est attendue d'ici le 8 janvier. Sias (hausse tarifaire de 3,5%) avances de 0,45%. Autostrade Meridionali progresse de 1,66 %.
Dans le reste de la liste de prix à noter Interpump (+0,3%), qui a racheté une entreprise finlandaise pour 9 millions d'euros. Reno de Médicis + 9% Système d'alimentation électrique + 5%.