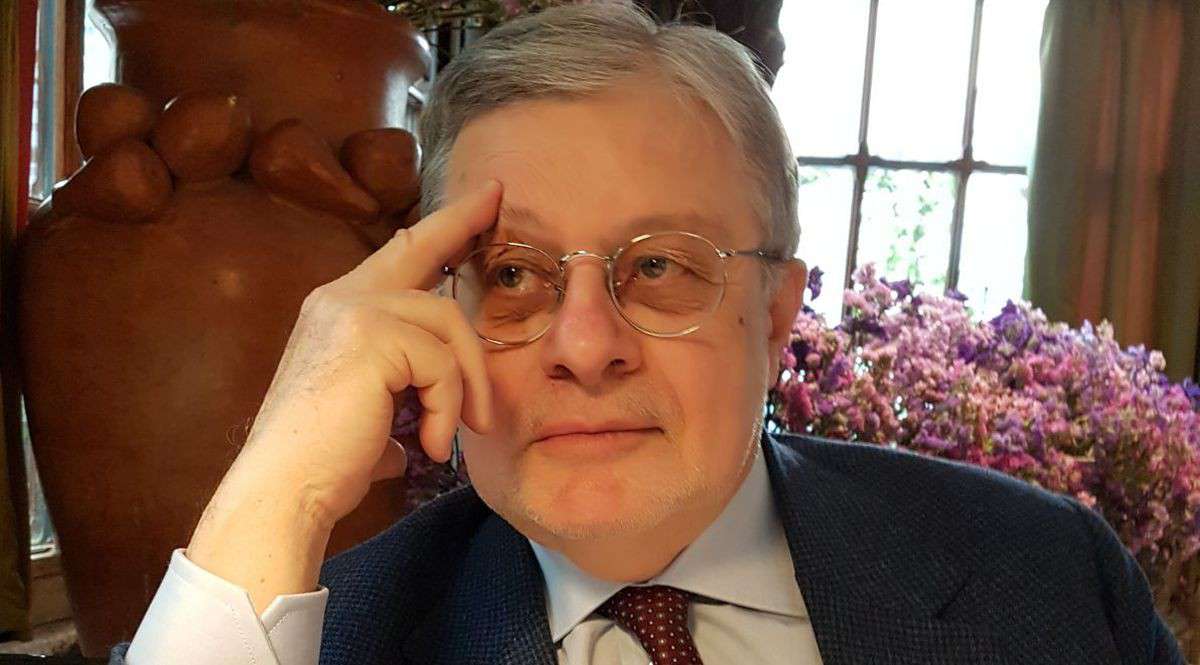
Tenga cuidado de no alarmarse constantemente por la inflación: corremos el riesgo de perder de vista las tendencias subyacentes. De hecho, los últimos datos de inflación están atenuando las alarmas, y el crecimiento salarial se mantiene moderado. A pesar de las fluctuaciones en los precios del petróleo debido a las guerras alternas entre Estados Unidos e Irán, y el aumento de los precios de sus derivados tras los éxitos militares de Ucrania, la crisis energética se mantiene mucho más contenida que en 2022. Las intenciones de los bancos centrales de subir los tipos de interés también están vinculadas a una mejora de las perspectivas de crecimiento. La huida de los inversores de los bonos gubernamentales, con el consiguiente auge de los rendimientos, refleja estas intenciones y esta motivación. Esta es la opinión contraria de la corriente principal del economista Luca Paolazzi, antiguo editorialista de Il Sole 24 Ore y director del Centro de Investigación Confindustria, ahora asesor de Ceresio Investors y coautor de Lancette dell'economia.
Paolazzi, el número más reciente de Lancette dell'economia, publicado el PRIMERO en línea El pasado 11 de julio, tenía este título: “La inflación ya no da miedo”¿Nos equivocamos con el titular o el panorama macroeconómico ha cambiado en menos de dos meses? ¿Acaso la escalada del conflicto entre Estados Unidos e Irán, con su consiguiente impacto en los precios del petróleo y la venta masiva de bonos gubernamentales a nivel mundial, así como las preocupantes declaraciones del nuevo presidente de la Reserva Federal, Kevin Warsh, en Jackson Hole ("La inflación sigue siendo demasiado alta"), no sugieren que la sombra de la inflación se cierne nuevamente sobre el panorama macroeconómico occidental?
En esta era de enorme incertidumbre creada por la geopolítica, el panorama macroeconómico también se está volviendo caótico. Desde febrero, el precio del petróleo ha fluctuado como un yo-yo: arriba, abajo, arriba, abajo y ahora de nuevo arriba. Sin embargo, hasta ahora el escenario más amenazante y temido, el de la peor crisis energética de la historia, con el crudo previsiblemente superando los 200 dólares el barril, no se ha materializado porque el sistema global ha sorteado la barrera del Ormuz de diversas maneras, afectando al suministro adicional, al ahorro energético y a la sustitución por otras fuentes primarias. Y también es cierto que hace dos meses la reapertura del estrecho parecía segura, con la que el crudo estaba destinado a caer hacia los 60 dólares, también debido a las importantes deserciones de la OPEP; y ni siquiera esta expectativa se ha materializado, tanto por el tira y afloja entre Irán y Estados Unidos sobre las condiciones de la reapertura y el régimen de navegación como, y este es un nuevo acontecimiento originado de nuevo por la geopolítica, debido al éxito de Ucrania en el desmantelamiento de refinerías rusas en el estrecho y, por lo tanto, en la reducción de la disponibilidad de derivados. Por lo tanto, el encarecimiento del petróleo y sus derivados (aunque no excesivo) constituye una variable que eleva los costos, tanto directa como indirectamente (por ejemplo, en los gastos de transporte marítimo y aéreo). Dicho esto, los últimos datos de inflación sorprendieron por su debilidad, debido a la ausencia de efectos indirectos. Además, el crecimiento salarial, que en última instancia es el principal factor que determina la tasa de inflación, se mantiene moderado, si bien ha aumentado ligeramente con respecto a los mínimos del primer semestre del año.
Independientemente de la tendencia inflacionaria real en Estados Unidos, Europa e Italia, según revelen los próximos datos económicos, el BCE y la Reserva Federal no ocultan su intención de subir los tipos de interés para 2026: ¿es esto una señal de que el escenario macroeconómico está impulsando un cambio restrictivo en la política monetaria a ambos lados del Atlántico?
La verdadera innovación que justifica la postura antiinflacionaria de los bancos centrales reside en la resiliencia de los sistemas económicos ante este nuevo shock, tras los aranceles de 2025 (por no mencionar los anteriores). El presidente de la Reserva Federal, Kevin Warsh, describió un panorama macroeconómico de pleno empleo y se refirió al auge de las inversiones en inteligencia artificial. Hace un año, su predecesor, Jerome Powell, afirmó que existía un conflicto entre el objetivo de contener la inflación y el de lograr el máximo empleo, debido al considerable debilitamiento del mercado laboral estadounidense. Ahora, Warsh cuenta con mayor libertad de acción y la utiliza para reforzar su credibilidad como banquero central designado por un presidente que había prometido, exigido y presionado (incluso con amenazas legales, que derivaron en un proceso penal contra Powell) para obtener tipos de interés más bajos. El BCE se encuentra en la misma situación, dado que la eurozona (incluida Italia) creció más de lo previsto en el primer semestre de 2026 y los últimos indicios apuntan a una aceleración. En resumen, la economía real goza de buena salud y no necesita el apoyo de tipos de interés bajos (en la eurozona) ni aún más bajos (en Estados Unidos). Esto es también lo que indican los mercados de bonos, que están impulsando al alza los tipos de interés a largo plazo. Este aumento podría acabar frenando el crecimiento y, por lo tanto, resultar excesivo.
El gobierno italiano está preparando su paquete presupuestario final antes de las elecciones generales de 2027. En lugar de frenar la deuda y la inflación, ¿es inevitable que los políticos se centren en lograr consenso mediante un gasto social improductivo y, en última instancia, típicamente populista?
¿Y qué gobierno no lo haría? El ciclo político-electoral ha sido analizado por economistas durante décadas, y es una de las razones por las que la política monetaria se ha establecido como independiente. Para nosotros, esto es aún más cierto, dado que los tipos de interés se fijan en Fráncfort y no en Roma por el Banco de Italia (que participa con autoridad en esas decisiones). De lo contrario, la presión sobre la Vía Nacional podría volverse insostenible. Dicho esto, Italia está cumpliendo sus compromisos en virtud del nuevo Pacto de Estabilidad, que ha subsanado muchos de los defectos del anterior y crea una barrera contra las políticas temerarias (al estilo estadounidense). Esto se evidencia en el diferencial, que se ha mantenido contenido a pesar del aumento de los tipos de interés. A pesar de que el gobierno de Meloni podría haber aprovechado mucho mejor el escaso margen de maniobra, evitando medidas para forzar el consenso, por una vez la preocupación por la deuda pública no se centra únicamente ni principalmente en Italia: pensemos en Estados Unidos, donde se habla explícitamente de insostenibilidad y una posible crisis, o en Francia, donde la fantasía corre el riesgo de imponerse en las próximas elecciones presidenciales. La situación es incierta. Los tipos de interés a largo plazo vuelven a estar en manos de los gobiernos, y que tire la primera piedra quien no sea populista.