

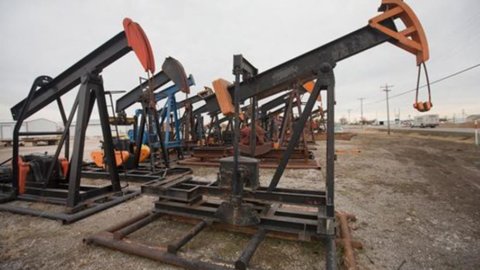
复活 油 并用它拖能源股。 昨天,WTI 原油在过去两个交易日上涨超过 50%,重回 10 美元关口上方,而布伦特原油价格上涨至 53 美元 (+11%)。 原油的反弹,连同其他原材料的反弹,有利于榜单的反弹。
A 东京 日经指数上涨 0,3%,其他亚洲证券交易所紧随其后。 反应越强烈 华尔街:道琼斯指数上涨 1,14%,标准普尔 500 指数上涨 1,3%,纳斯达克指数上涨 0,89%。 发布公告 蘋果 分 5 期发行 5 亿美元的新债券。 这一数字低于公司总结的主要问题,但高于 XNUMX 月份的最后一次配售。
他们在积极的基础上关闭 巴黎 (+ 0,5%) 法兰克福 (+ 1,2%)和 伦敦 (+%)0,49。 Piazza Affari 他在会议结束时消除了损失,并以平价结束了不确定的一天,这是由地中海欧洲的问题决定的。 希腊大选引发的影响继续令市场承压。 昨天早上恐惧感染了证券交易所 马德里, 对星期六的 Podemos 运动示范印象深刻. 上午结束时,Bankia 和 Bankinter 下跌 4%,桑坦德银行和毕尔巴鄂银行下跌 -2,8%。 当天收盘时整体下跌 0,9%。
最好在 Borsa's 制作 雅典 (+4,6%),继财政部长 Yannis Varoufakis 在伦敦发表声明后,他表示对与欧盟达成协议持乐观态度。 据英国《金融时报》报道,Syriza 的提案规定用新债券替换当前债务,就收益率而言,该债券与以这种方式融资的投资的利润挂钩。 希腊 10,65 年期国债下跌,收益率攀升至 XNUMX%。
L“欧元 它兑美元升至 1,134(从 1,129),兑瑞士法郎升至 1,05(从 1,03)。
意大利经济终于传来积极信号。 大号'PMI指数 49,9 月份制造业指数从上月的 48,4 升至 48,8,而预测并未超过 50。 PMI 基于对公司采购经理(在本例中来自行业)的调查,他们表达了他们对未来三到六个月的预期。 大于 51 的数字表示增长,收缩较少。 欧元区PMI维持在XNUMX不变,符合预期。
在政府债券市场上,收益率为 十年 BTP 从周五的 1,61% 微升至 1,59%。 德债收益率稳定在 0,30%,为上周五创下的历史新低。
原油的复苏也唤醒了阿法里广场的能源板块。 大号'埃尼 赚取 1,2%, Saipem公司 + 5,1%, 泰纳瑞斯 +2,7%。 交易员想知道原油突然逆转的性质。 原因之一是美国页岩油开采厂关闭的降幅高于预期。 期货溢价也发挥了重要作用,即当短期价格低于长期期货价格时出现的现象,正如这一时期所发生的那样。 根据这篇论文,运营商正在出售未来购买的石油,并获得一定的利润。
受马德里股市危机影响的银行在早上遭到抨击。 然而,在下午,该行业恢复了头寸: 意大利联合信贷银行 + 1,3%, Intesa银行 -1,3%, 蒙特帕斯基 +2,8%。 在受欢迎的银行中, 米兰流行银行 -1,7%, 育碧 + 0,1%, 极地银行 + 1,7%。
Eurostoxx 的黑色球衣属于电信板块。 同样在这种情况下,风暴来自西班牙: Telefonica公司 在有关即将进行的增资的传言中,它下跌了 3,5%,增资至少 5 亿美元以重新平衡债务敞口。
也在急剧下降 电信意大利 (-2,5%),与其说是因为 Telefonica 新闻的反馈效应,不如说是因为 Marco Patuano 接受一家巴西报纸的采访:首席执行官说,我们坚持 Tim Brasil,但与其他竞争对手达成协议的条件里奥卡市场。 因此,与 Oì 结盟的假设消失了。
最后,工业股下跌: 芬梅卡尼卡 下降 0,3%, Pirelli -0,4%。 值得注意的是急剧上升 布齐 (+3%)。 今天预计对 10,91 月份汽车市场的出色表现的反应 (+XNUMX%): 菲亚特克莱斯勒 (昨天+0,3%)将份额增加到29%。



