Кризисы 2001-х годов, от кризиса азиатских тигров до частичного дефолта по внутреннему долгу России, коснулись только Bel Paese, который собственными руками испытал первый суверенный дефолт с полным банкротством аргентинского долга в XNUMX г., благодаря поддержка, предлагаемая Международным валютным фондом до последнего момента, и высокие доходы, привлекавшие «людей-роботов», которые всегда любили риск в развивающихся странах.
Но с крахом субстандартного долга США в 2008 году, переупакованным и с глобальным эффектом распространения ценных бумаг, которые включали в себя основной риск, скрытый поддельными рейтингами, итальянские инвесторы начали иметь дело с аспектом сложности финансовых продуктов, до сих пор неизвестным. В разгар глобального кризиса, который длился с 2007 по 2015 год и который сорвал завесу банкротства банка с делом Lehman, итальянский спрэд летом 2011 года обнаружил, что торгуется на десятилетнем BTP почти на 6 пунктов выше, чем Немецкий бунд. Потребовалось два с половиной года, чтобы итальянский спрэд вернулся к контрольным уровням в разгар суверенного и банковского кризиса, который показал чрезмерное финансовое левереджирование банков как главных действующих лиц, с одной стороны, и роль центральных банков, с другой. , предприняла нетрадиционные меры для предоставления дополнительной ликвидности финансовым рынкам.
В эту новую эру отрицательных ставок, когда вознаграждение по текущему счету больше не используется как убежище от неопределенности, итальянские вкладчики также утратили веру в «кирпич», который был другим компонентом итальянских сбережений, отчасти из-за широко распространенного эффекта реального пузыри недвижимости, а также из-за краха рынка вторичного жилья. И даже если рынок недвижимости сейчас демонстрирует некоторые признаки восстановления вместе с другим активом-убежищем, таким как золото, он потерял свое значение в портфелях под тяжестью нового налогообложения, которое еще не было согласовано на уровне ЕС.
Отчет CONSOB Отчет об инвестиционном выборе итальянских семей опубликованный в сентябре 2016 года, он запечатлел замешательство и пустоту итальянских семейных инвесторов, которые встают на реальный путь «выживания в кризисе», который оставляет их в еще большей неосведомленности, чем раньше.
Перед ними три уровня предложения для эффективного распределения портфеля: взаимные фонды и управление портфелем, которые в настоящее время широко распространены и очень капилярны в охвате различных рынков и типов риска, но которые в Италии все еще являются дорогим выбором. Затем ставшие базовыми страховые и дополнительные пенсионные продукты, объединенные с предыдущими для
трудности в полном понимании общих затрат и состава. А еще есть целый мир деривативов, таких как ETF, ETC, индексы, сертификаты и бинарные опционы, где кредитное плечо снова становится малоявным дискриминатором из-за простоты доступа к платформам и цифровым медиа, которые сводят к минимуму риск потери капитала.
Наконец, старый управляемый депозит, где, если инвестор не является профессионалом, он видит, что операционные пространства сужаются, и поэтому он остается сильно ограниченным новыми правилами, которые не облегчили, а усложнили предложение финансовых услуг, а не только более рискованных продуктов. Правила, которые, ограничивая доступ к широкому спектру инструментов, считающихся «сложными», усложнили и сделали неэффективной операционную доступность инвестиций в облигации и акции, способствуя успеху онлайн-банков, которые преобладали над традиционными банками. Онлайн-банки, которые предлагают инвесторам сложные торговые платформы и часто используются в качестве «игровых автоматов», наряду с новым рубежом цифровых решений «консультации роботов».
Путь к широко распространенному финансовому образованию не решается нелогичными нормативными обязательствами, а серьезной приверженностью базовой информации, которая позволяет всем рыночным и институциональным игрокам стремиться к эффективной поддержке осведомленности для конечного инвестора.
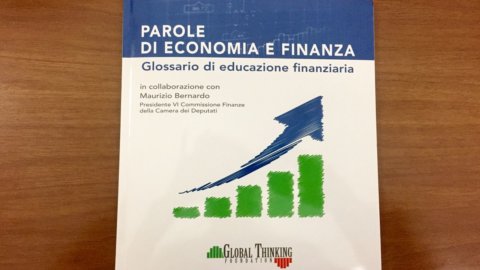
По этой причине Фонд глобального мышления под эгидой президента Маурицио Бернардо из Финансовой комиссии VI Палаты депутатов хотел предложить это Глоссарий финансового образования который наводит мост между поколением будущих инвесторов, которые хотели интерпретировать для семейных инвесторов ключевые слова быстро развивающегося мира финансов как внутри страны, так и во всем мире. И с надеждой, что самоотверженное обязательство вызовет широкий интерес со стороны школ и семей, в том числе благодаря цифровой версии, и поможет активизировать текущие культурно-финансовые дебаты. Ждут закона, который позволит нашей стране наверстать упущенное даже по этим важнейшим аспектам обучения и введения в работу новых поколений.
Вот видео презентации Глоссария в Культурном объединении «Эраклито 2000»: