În luna mai trecută, co-șeful echipei de datorii pentru piețele emergente, Rob Drijkoningen, a scris un comentariu pentru Perspectiva săptămânală a CIO, unde a subliniat impulsul pozitiv pentru fundamentele piețelor emergente și reformele implementate în Brazilia, Argentina, India, Indonezia și Mexic. . În fruntea listei riscurilor identificate se afla însă Venezuela, unde fondurile pentru achitarea datoriilor se epuizau rapid.
Tocmai la timp pentru cea de-a 20-a aniversare a crizei asiatice, precum și pentru cea de-a 35-a aniversare a default-ului mexican care a declanșat criza din America Latină, Venezuela prinde din nou titlurile de ziare. Vom scrie din nou despre asta peste 20 de ani, reflectând asupra evenimentelor care duc la o nouă criză de vară în universul emergent?
ECOUL ANILOR 80
În Venezuela există ecouri clare ale crizei anilor '80. La acea vreme, creșterea țițeiului a forțat importatorii de mărfuri să se îndatoreze pentru a face față costurilor, încurajând în același timp exportatorii să profite de norocul pentru propria lor dezvoltare, crezând că petrolul la acele prețuri va dura pentru totdeauna. Când prețurile țițeiului s-au prăbușit, nivelul datoriei atins a devenit nesustenabil.
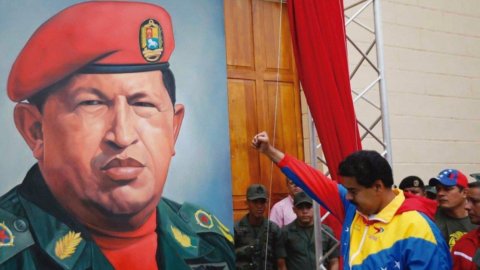
Venezuela s-a bazat pe prețurile ridicate ale petrolului pentru a susține politicile economice populiste dezastruoase care au crescut datoria, făcând în același timp puțin bine cetățenilor și productivității. PIB-ul se micșorează acum cu 10% pe an, iar populația suferă de inflație cu trei cifre și penurie de alimente și medicamente. Regimul președintelui Nicolás Maduro încearcă să-și consolideze puterea, în timp ce protestele antiguvernamentale mătura toată țara, lăsând o urmă de victime.
Guvernul a făcut tot ce a putut, săpăind adânc în rezervele sale valutare în scădere, ducând importurile în colaps și recurgând la acorduri în afara bugetului pentru a strânge fonduri prin amanetarea viitoarei producții de țiței și a activelor aferente pentru totdeauna pe piață, totul într-o grabă disperată. la valută puternică pentru a face față obligațiilor de datorie. Hotărârea lui de a rămâne la putere nu numai că înrăutățește exponențial condițiile de redresare sub un nou regim, dar ridică și amenințarea unui cerc vicios. Condamnările din străinătate includ zvonuri privind sancțiunile americane care ar avea ca rezultat interzicerea importurilor de țiței, în timp ce conflictele civile pun în pericol exporturile - ambele perspective ar îngreuna capacitatea țării de a-și plăti restul datoriilor în 2017.
PIEȚELE PREMIAZĂ DEJA INSOLVENȚIA
Piața datoriilor din Venezuela pare să fi ajuns la concluzia că un default este practic inevitabil. Obligațiunile suverane se tranzacționează la 35-45 de cenți pe dolar, prețurile în scădere abruptă din cauza sancțiunilor americane deja în aer. Mai degrabă decât probabilitatea de neplată, volatilitatea prețurilor este acum asociată cu estimări ale momentului unui faliment, cu valorile ulterioare de recuperare și cu circumstanțele politice de fundal.
PENTRU MULTI INVESTITORI, PROBLEMA ADEVAATA ESTE IMPACTUL POTENIAL
Această criză s-a desfășurat prea previzibil. Având în vedere că implicit nu va fi un șoc, contagiune este probabil să rămână limitată. Este de așteptat un impact asupra sectorului energetic, având în vedere importanța Venezuelei ca exportator de țiței. Prețurile țițeiului au fost destul de stabile în ultima vreme, dar au intrat în joc alți factori, cum ar fi promisiunile de reduceri de producție în Arabia Saudită și scăderea stocurilor din SUA. Cu toate acestea, această tendință a țițeiului nu a fost reflectată în mod disproporționat în acțiunile și obligațiunile energetice, sugerând că piața o vede mai degrabă ca pe o circumstanță pe termen scurt, decât ca pe ceva durabil.
Venezuela reprezintă 1,7% din indicele JP Morgan EMBI GD, în acest moment. Având în vedere investiția semnificativă în strategii pasive, este important de reținut că, în caz de nerambursare, excluderea din indice nu ar fi declanșată automat, dacă celelalte criterii de includere ar fi încă îndeplinite.
TRAGIC, INUTIL, DAR NU REPREZENTATIV
Cu toate acestea, seria lungă de câștiguri a acțiunilor emergente confirmă un sentiment general pozitiv încă din primele luni ale anului 2016. Aceasta se bazează în principal pe recuperarea elementelor fundamentale: rate de creștere mai bune în lume, o combinație de politici progresive și pro-creștere în majoritatea țărilor, inflație benignă, niveluri rezonabile ale datoriei publice și o dinamică mai puternică a contului curent. Circumstanțele din Venezuela nu schimbă realitatea mai largă.
Poate că aceasta este cea mai importantă lecție pe care o pot desprinde investitorii din criza actuală. Venezuela arată ca o țară latino-americană din anii 80, când economiile majore precum Brazilia și Mexic s-ar putea prăbuși cu un efect contagios asupra sistemelor bancare slabe ale unui univers în curs de dezvoltare supra-levier și plin de inflație. Dar este mic și reprezintă un flashback. Astăzi, majoritatea piețelor emergente arată destul de diferit.
Ceea ce se întâmplă în Venezuela este tragic și total inutil. În același timp, totuși, ne amintește de marile progrese înregistrate de economiile emergente în ultimii 35 de ani.