Doar China introduce câteva pietricele în motorul Burselor de Valori, urlând mai mult ca niciodată sub semnul Taurului. În timpul nopții, reapare criza de cărămidă și mortar, deja uitată în zilele liderilor băncilor centrale. Kaisa Group Holding, numărul doi în sector după Evergrande (dispărut deocamdată din lumina reflectoarelor) nu a plătit cuponul aferent unuia dintre certificatele sale de investiții plasate la clienți instituționali. Acțiunea a fost suspendată de la tranzacționare în Hong Kong.
PRIMARUL NEW YORK-ULUI VA FI PLATIT ÎN BITCOIN
Posibilele crăpături ale cărămizii și mortarului chinezesc nu deranjează pentru moment celelalte Burse de Valori, de la Wall Street până în Europa, angajați să digere alegerile bancherilor centrali, mult mai doviști decât se aștepta. Tema cheie, așa cum demonstrează reacția furioasă a Casei Albe la refuzul OPEC+ de a crește producția pentru a reduce prețurile, rămâne inflația. Și posibilele căi de evacuare din cursa prețurilor. Astfel bitcoin, din pericolul public numărul unu în mâinile infractorilor, devine un colac de salvare: în prima sa ieșire publică ca primar, nou-alesul primar al New York-ului Eric Adams a scris pe Twitter că va lucra pentru ca orașul să devină capitala industria criptomonedei. Pentru a da un exemplu, va cere să primească plățile primelor trei luni în bitcoin.
FRÂNĂ TOKYO. GREUTĂȚIILE SLABE de lire sterline PE HSBC DIN HONG KONG
O mare parte din listele de prețuri din Asia sunt în jos în această dimineață. Hong Kong (-1%) a fost afectat și de prăbușirea băncii anglo-chineze HSBC (-5%) după confirmarea neașteptată a ratelor la liră.
De asemenea, au scăzut Nikkei-ul din Tokyo (-0,7%) și Kospi-ul din Seul (-0,5%). Indicele Bloomberg APAC pierde cu 0,3%. Bursele din Taipei (Taiex +1%) și Sydney (S&P ASX200 +0,4%) au crescut.
Csi 300 din listele de prețuri Shanghai și Shenzen câștigă cu 0,3% după deschiderile președintelui Xi Jinping privind posibilitatea de a sprijini companiile chineze afectate de prețurile mari la energie, chiar și cu subvenții directe.
Bilanțul săptămânii este foarte pozitiv pentru bursa japoneză (+2,7%); Hang Seng (-1,5%) și CSI 300 (-0,5%) au fost negative.
RECORD AL ȘASELEA LA RÂND PENTRU S&P. PRIN STELE PENTRU QUALCOMM (+12,7%)
Contractele futures din SUA sunt stabile în această dimineață. Dar petrecerea continuă. Ieri, indicele S&P (+0,42%) a ajuns la a noua sesiune consecutivă în creștere. În ultimele șase, stabilitatea a atins un maxim istoric în fiecare. Nasdaq a avut, de asemenea, rezultate bune (+0,81%). Scădere modestă pentru Dow Jones (-0,09%). Acțiunile de semiconductori merg pe valul de câștiguri. Indicele sectorial crește cu 3,5%, Qualcomm zboară (+12,7%).
Biletul de trezorerie pe 1,53 ani a rămas constant la 1,155%. Crucea euro-dolar s-a mutat la minimele sale pentru perioada la XNUMX. Dolarul este în apreciere față de majoritatea monedelor de referință.
DATELE DE AZI DESPRE MUNCĂ. PLAME ELECTORALĂ PENTRU BIDEN
Astăzi, accentul se va pune pe ocuparea forței de muncă: în SUA, noile locuri de muncă ar fi trebuit să crească la 450.000 în octombrie, mai mult decât dublu față de schimbarea pozitivă înregistrată în septembrie.
La nivel politic, lovitura de la democrații la alegerile parțiale de duminica trecută cântărește foarte mult. Republicanii triumfă chiar și în cele mai evidente circumscripții: în New Jersey, unul dintre cei mai influenți senatori ai Partidului Democrat a fost bătut de un candidat republican începător, un șofer de camion care a cheltuit 2.200 de dolari în campania electorală.
OPEC+ NU CREȘTE EXTRACȚIA. UBS: Spre 90 de dolari
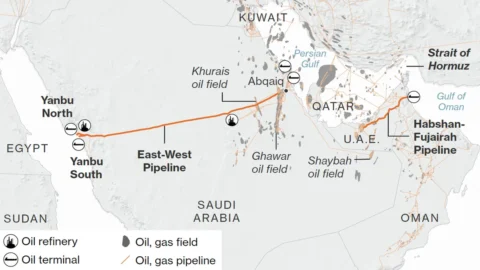
Tot în căutarea unei răzbunări, administrația americană atacă OPEC, atribuind un motiv al înfrângerii prețului ridicat al benzinei. Dar OPEC+ s-a limitat la confirmarea creșterii planificate de 400 de barili, țintă deloc ușoară având în vedere problemele de extracție din diverse țări. Astfel, petrolul revine să crească: Ubs prognozează țițeiul la 90 de dolari în curând.
SURPRIZĂ: GEAMANDARANĂ NU CREȘTE. PARTIDUL DE OBLIGAȚII EUROPENE
Ce zi proastă pentru șoim. Concluziile blânde ale summitului Rezervei Federale, precedate de negările fără echivoc ale președintelui BCE Christine Lagarde cu privire la o majorare a ratei dobânzilor încă din 2022, erau previzibile. Dar, în mod surprinzător, a revenit și înăsprirea aproape evidentă a Băncii Angliei. Politica monetară a Doamnei Cenușii rămâne și ea neschimbată: înăsprirea așteptată a inflației se reduce la intervenții ale Băncii Canadei și una mai timidă a Reserve Bank of Australia. Pe lângă reducerea redusă a băncii centrale din SUA, care nu a speriat piețele. Și astfel, imediat după lansarea comunicatului de presă de la Londra, achizițiile de obligațiuni guvernamentale din zona euro au reluat, începând cu cele periferice.
BTP-uri SUB 1%, RĂSPÂNDIRE LA 110 PUNCTE
Conducând cursa către partea de jos a randamentelor au fost BTP-urile, care au anulat complet creșterea la începutul săptămânii, închizându-se la 0,92%, cel mai scăzut nivel din 27 octombrie. Cursa pentru Bund, un refugiu tradițional în vremuri de tensiune, încetinește și ea: în consecință, spread-ul Italia/Germania este redus la 110 puncte. Ieri, Trezoreria a răscumpărat un total de 5 miliarde de euro în șase obligațiuni de stat cu scadență între noiembrie 2022 și noiembrie 2025, cu o operațiune de răscumpărare.
EUROSTOXX LA VÂF, CEL MAI BUN TITLUL ESTE ROCHE
Bursele se accelerează din nou, în mijlocul unei săptămâni magice. Stoxx 600, un indice bursier european format din 600 de acțiuni ale companiilor lider din principalele sectoare economice, a atins noi maxime.
Roche +2,28%: biotehnologia elvețiană se află în fruntea indicelui după ce și-a răscumpărat cota de aproape o treime din drepturile de vot de la rivalul său Novartis (+2,4%) pentru 20,7 miliarde de dolari.
MILAN ZBURĂ, FRANKFURT GRINDS RECORDURI
Piazza Affari a încheiat încă o sesiune în creștere (+0,53%), ceea ce o împinge peste 27.522 de puncte de bază, un nou maxim din 2008.
Frankfurt (+0,43%) marchează un nou record istoric, în ciuda știrilor nu tocmai incitante ale dimineții. Comenzile industriale germane au crescut mai puțin decât se aștepta în septembrie: +1,3% pe o bază lunară de la -8,8% (revizuită) în august. Consensul a prezis +1,8%. Pe o bază anuală, creșterea este de 9,7% față de un +10,4% revizuit în august și față de consens de +11,30%.
DAR VOLKSWAGEN SPUNE: NAVIGAM DIN VEDERE
Daniela Cavallo, președintele comitetului de întreprindere Volkswagen (o germană originară din Wolfsburg, fiică a emigranților calabrezi), a declarat că grupul va continua să funcționeze în viitorul apropiat pe presupunerea reducerii aprovizionării cu cipuri. Așa a reieșit în cadrul conferinței sindicale, la care au participat directorul general Herbert Diess, președintele Saxonia Inferioară și președintele Ig Metall Joerg Hofmann.
Bursa de la Paris actualizează și noul record din 2000 (+0,53%), după ce Cac 40 a depășit 7 mii în timpul întâlnirii. Strălucește Veolia (+4,24), gigantul în tratarea băncilor de deșeuri. Listele de prețuri din Amsterdam (+0,54%) și Madrid (+0,11%) au fost și ele pozitive. Londra +0,43%. După eșecul majorării ratelor dobânzilor, schimbul euro/sterlină s-a tranzacționat la 0,8523 (+0,60%), în creștere față de maximele de patru săptămâni.
TIM, PIAZZA AFFARI ÎI PLACE ELIBERAREA CONTROLULUI REȚELEI
Cu exact o săptămână înainte de extraordinarul consiliu de administrație, cursa pentru Tim explodează (+4,5%). Performanța a fost declanșată de Bloomberg, în urma unei indiscreții cu privire la posibila întoarcere a lui Luigi Gubitosi (sub focul criticilor după scăderea EBITDA și reducerea perspectivelor de către JP Morgan). Se pare că CEO-ul este dispus să renunțe la controlul rețelei. Un pas înapoi în această problemă ar trebui apreciat de guvern și ar putea redeschide negocierile cu Open Fiber, antagonistul pe bandă largă. Compania neagă, dar Bloomberg spune că a văzut proiectul unui plan de reorganizare a telecomunicațiilor să fie trimis Comisiei Europene, subiect care a făcut cunoscut că nu îi place dominația de facto a fostului monopolist.
PROFITURI DE AUR PENTRU TENARIS, PLOAIA DE CUMPARARI
Un alt fulger a luminat Bursa Italiană: Tenaris +6,26%, după eliberarea conturilor, crescând peste așteptări. Compania încheie trimestrul al treilea cu EBITDA de 379 milioane USD, în creștere cu 37% față de trimestrul al doilea. Consensul se aștepta la 332 de milioane. Venitul net, la 330 de milioane de dolari, este aproape dublu față de cel estimat analiștii. „Rezultatele și perspectivele sunt mai mari decât cele așteptate și indică o redresare treptată și continuă a activității – scrie Equita – Ne așteptăm la o revizuire ascendentă a estimărilor”. Evaluarea de cumpărare este confirmată.
Restul sectorului petrolier a fost pozitiv după reuniunea OPEC+, care a decis, așa cum era de așteptat, să crească producția cu 400 de barili pe zi în decembrie: Eni +1,45%, Saipem +0,66%.
ENERGIILE REGENERABILE RUN, CHIP-urile țin CNH-ul înapoi
Energiile regenerabile sunt în creștere bruscă, printre protagoniștii Cop-26 de la Glasgow: Alerion (+8,21%) și Erg (+2,9%) cresc. A2A s-a descurcat bine în rândul utilităților (+1,8%); Hera și Italgas ambele +1,6%.
Cnh Industrial +0,52%. Acțiunea a urcat la maxime istorice înainte de publicarea conturilor și apoi a încetinit pe valul de declarații ale CEO-ului Scott Wine, potrivit cărora „al patrulea trimestru va fi perioada cea mai afectată de deficitul de componente”.
Luxul acoperă gama: Brunello Cucinelli +4,9%, Moncler +3%.
Printre cele mai proaste jetoane, băncile: Intesa Sanpaolo pierde 1,82%; Banco Bpm și el în scădere (-1,29%), Bper -1,18%. Vânzări pe Unipol și gestionarea activelor.
SE REDESCHIDE CERUL, ENAV ZBURĂ, PIERREL PĂRĂSEȘTE ZONA cenusie
Shining Enav (+4,53%) așteaptă trimestrial. Intesa Sanpaolo și-a majorat prețul țintă de la 3,8 la 4,1 euro, confirmând recomandarea de reținere. Equita și-a ridicat ținta de la 4,3 la 4,5 euro.
Rips Pierrel, în creștere cu 14,7%, după ce a părăsit „lista gri” a Consob.