秋の再開に向けての最新情報
ひび割れ、破損、そして突き上げ。 休暇後のシナリオ 世界経済は予想通りのニュースもあれば、意外な明るいニュースもある。前者には、景気の弱体化が確認された。 米国の労働市場 そして、 バイロウ政府後者には次のものが含まれます。 ユーロ圏の回復力 そして世界経済の成長の勢いが増す最初の兆候。背景には 戦争 非常に近距離で、非常に野蛮で、新たな領土や国々を巻き込んでいる。
米国では、雇用創出システムが衰退しつつある…
過去2ヶ月間で生じた亀裂は 新たな雇用の創出 アメリカの雇用喪失は予測可能だった。失業申請件数のじわじわと増加し、歴史的な低水準に近い失業率にすでにその兆候が見られた。また、関税によって生じた大きな不確実性は企業を不安にさせ、消費者の信頼を損なわせた。
…しかしGDPは加速している…
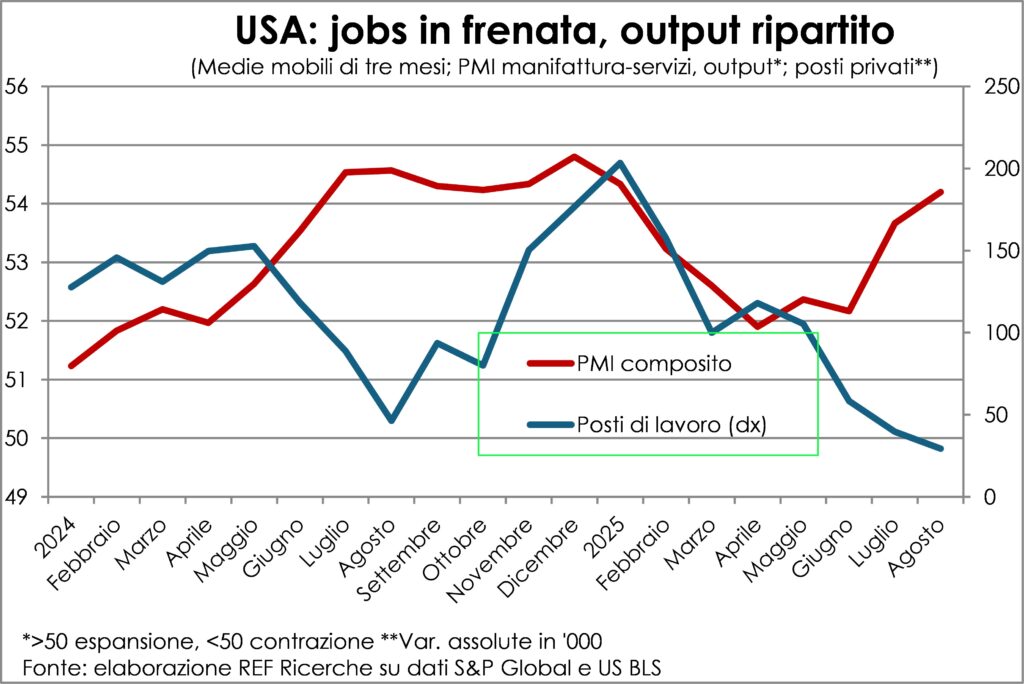
したがって、アメリカ経済における小規模な雇用増加は、景気後退期とその最中にのみ発生している。しかし、 米国のGDPは成長している 依然として高い成長率(最新のアトランタ連銀の推定では年率3%)を維持しており、今年前半の1,2%という低調な成長率と比べて明らかに加速している。国内最終需要の貢献が大きく、個人消費は2,1%増、民間投資は6,0%増(常に年率変動)となっている。後者は、 AIブームこれらの推定値を使用すると、 最終国内民間需要2,9% 今四半期は年率換算で1,9%だったのに対し、前四半期はXNUMX%だった。需要と供給が加速しているのに、なぜ労働市場はこれほど劇的に悪化するのだろうか?
あなたは前進できる 3つの仮説は互いに補完し合う。最初の24つは統計である。雇用については夏季四半期の25ヶ月のうちXNUMXヶ月が利用可能であり、GDP推計の根拠となるデータはXNUMXヶ月のうちXNUMXヶ月(ISMを除く)が利用可能である。XNUMX年XNUMX月からXNUMX年XNUMX月までの労働市場データは 下方修正 基準水準が当初の想定よりも低かったことを考えると、これは明らかです。言い換えれば、労働市場は当初考えられていたよりもはるかに弱く、そのため減速はそれほど顕著ではありません。
…そして雇用は遅行指標である
3つ目の仮説は経済的なものだ。雇用データは 景気循環の遅行指標雇用が今悪いのは、過去に経済が低迷したからだ。まるで、最も遠い星が消え去った後に光が届くようなものだ。つまり、現在の雇用の不調は、経済成長も低迷していることを意味するのではなく、単に経済成長が低迷していたことを意味するだけだ。いや、そんなことはどうでもいい。 PMIは加速を示している これは雇用創出の再開を告げるものでもある。
DOGEによる被害と移民の抑圧
しかし、後者は2025年に介入した他のXNUMXつの要因に対処する必要があり、 大きな障害 雇用創出の力強いダイナミクスの回復への最初の障害は 無差別な解雇 そして大規模なものも DOGE実際、161月以降、民間部門による新規雇用は全体の77%を占めており、これは過去XNUMX年間の平均XNUMX%を大きく上回っています。さらに、今後数ヶ月の間に、数万人の連邦政府職員が、少なくともXNUMXヶ月間の給与保証付きの退職を受け入れ、自主的に職を離れることになります。これは雇用創出と失業給付の数字の両方を悪化させるでしょう。しかし、これらの雇用喪失を経済悪化の兆候と捉えることはできません(むしろ、支出削減によって経済悪化を助長する可能性があるからです)。
2つ目の障害は 移民に対するさらなる制限2024年半ばにバイデン氏がトランプ氏の選挙公約を実現するために開始した移民制限は、トランプ氏による逮捕と国外追放という形で現実のものとなった。この制限は、移民を最も多く雇用するセクターにおける雇用創出を阻害しており、これはPIIEの最近の調査で示されている。雇用の減少は、移民労働力不足に直接影響を受けていないセクターにおいても、需要と生産の伸びを阻害している。
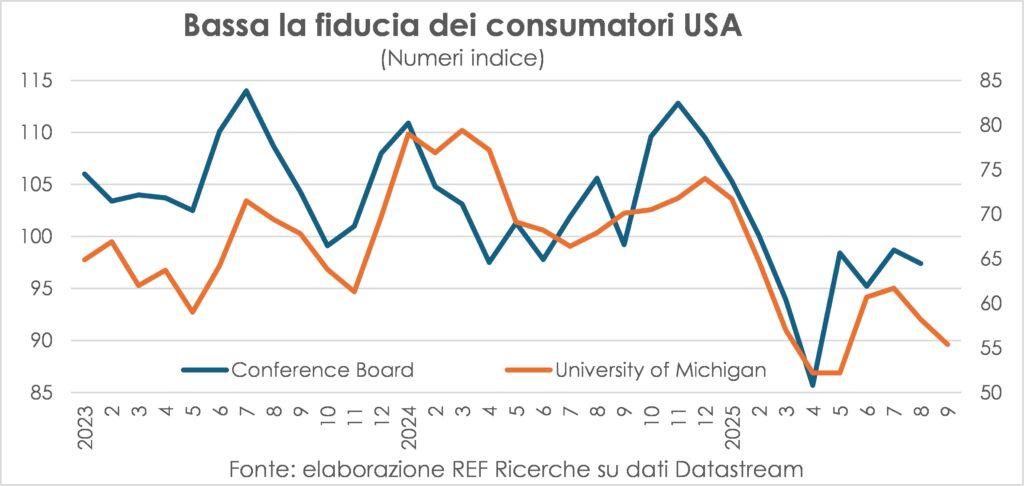
最後に、グラフに描かれた成長と雇用と成長の関係は、 消費者信頼感は、年初より低下しています。8月と9月の調査では、4月の底値から回復した後、再び減少に転じていることが示されています。しかし、余剰貯蓄(パンデミック中の支出が低かった時期に蓄積された貯蓄)は依然として相当な額にとどまっており、家計全体の財政状況は不均衡ではありません。
フランス、予算テストで意見が分かれる
同様に予想され期待されていたのは、 予算編成 フランス政府にとって、財政赤字は今年の6%から来年はGDPの5,5%に増加し、公的債務は119,1年には2026%だったが、109,7年には2023%に増加すると予想されている。 バイルーが提案した作戦 GDPの1,5%(44億ドル)は最低賃金に充てられた。実質的な削減ではなく、単に物価指数を下げただけなので、その内容は血と汗と涙の結晶とさえ言えない。比較対象として、イタリアを救えという策略は、 モンティ政府 3年にはGDPの2012%、5年には2014%の財政調整を行った。しかし、政府は倒れ、パブロフの犬のように「すべてをブロックしよう」というスローガンの下、ゼネストが勃発した。 完全な三分割 右派、中道、左派の間での議席の分裂は、ビジョンの危機、そして今や成長の危機に瀕している国の分裂を反映しています。
ユーロ圏は回復力があり、勢いを増している
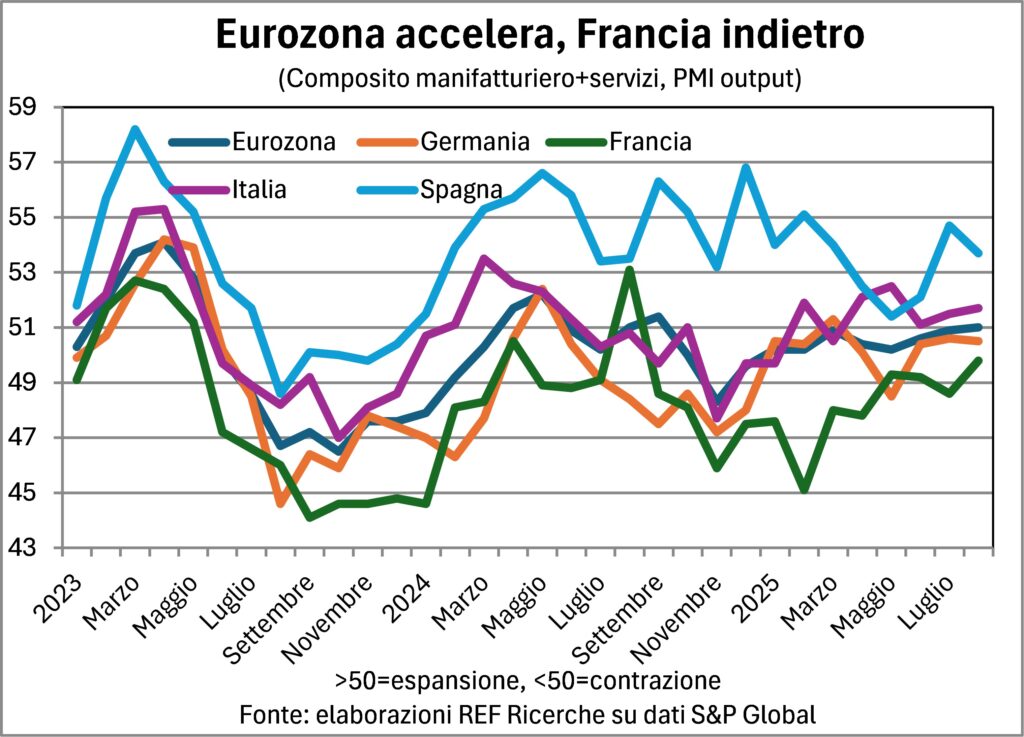
L '政治不安 これは確かに景気回復に役立たず、実際フランスは依然として世界経済のランキングで最下位に留まっている。ユーロ圏全体的には、 驚くべき回復力 雇用が増加し失業率が低下し続けている労働市場と、関税の嵐にもかかわらず上半期に年率1,4%増加したGDP成長率の両方において、PMI指標は 夏の加速.
世界中で注文が着実に増加している
加速が進行中世界経済 これらはすべて、インドとアメリカの牽引力、中国の覚醒、そして日本の好成績のおかげです。 注文 堅調な伸びを見せており、特にサービス業(グローバルPMI構成比53,1)では、海外需要の縮小が続く中、国内需要のみで牽引されている製造業(50,9)でも、堅調な伸びを見せている。しかし、興味深いのは、業界は不況から脱却したただし、関税の状況はまだ明確ではなく、多くの調整が進行中です。
米国では関税の影響でインフレが進む…
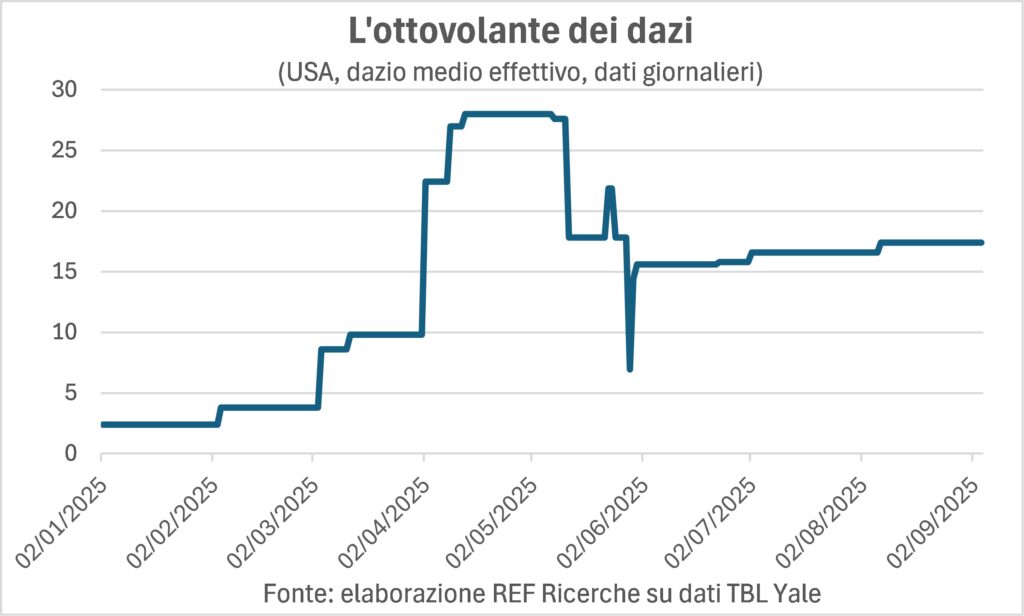
L '米国のインフレ 上昇し始めたが、予想よりも急速ではない。 実効関税の急上昇2,4年初頭の2025%から現在の17,4%へと、1,7倍以上も上昇する。イェール大学予算研究所の推計によると、このような上昇は物価水準(消費者支出指数で測定)を4%上昇させる。もしこの上昇が瞬間的なものであったならば、年間成長率は輸入価格の上昇による機械的な効果だけでXNUMX%にまで上昇していただろう。そして、米国への投資インセンティブを創出するために、 アメリカで生産された商品の価格 投資を収益性の高いものにし、インフレの動向をさらに加速させるために、金利が上昇するはずだった。
さらに、 価格上昇の広がり PMI調査で報告されている販売価格の上昇は、この傾向をさらに加速させ、一部のアナリストによると最大5%に達するとされています。実際、これらの価格上昇はサービス企業からも報告されていますが、関税は製造品のみに影響を与えています。すべての生産活動に工業製品が使用されているのは事実ですが、サービス部門の企業の総コストへの影響はごく限定的です。したがって、関税引き上げは、過去のコスト上昇を転嫁し、利益率を向上させる絶好の機会となった可能性があります。
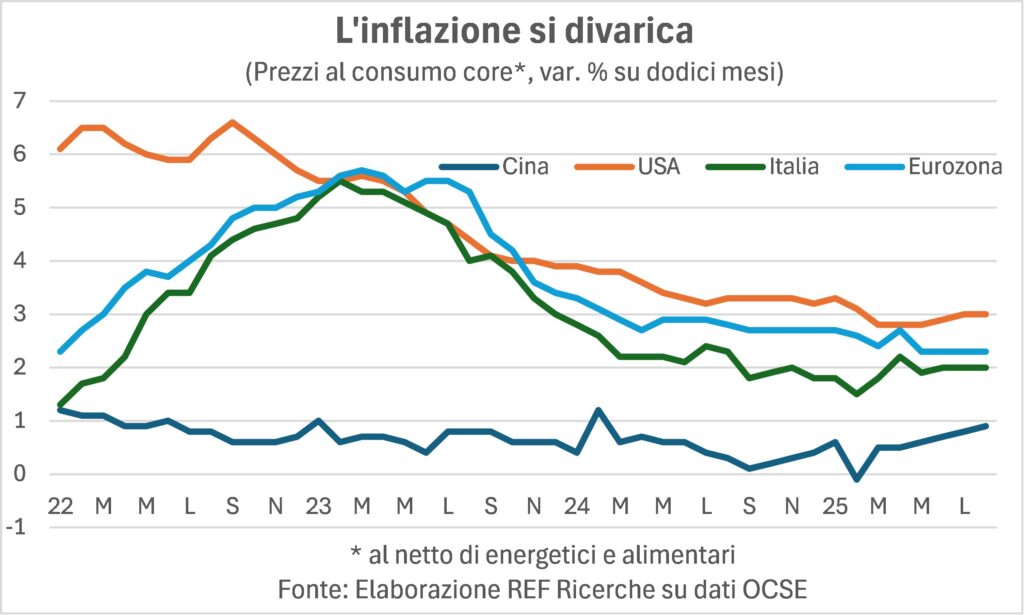
多くの 考えられる説明 こうした圧力がインフレ指標に波及していないことが問題となっている。いくつかは7月のランセット誌で報じられた。ここではそのうちの一つに焦点を当てる。不確定性 関税そのものの。トランプ大統領の前進と後退、そして最終的な製品や原材料、影響を受ける国に応じて課される関税の多様化は、 まだ誰も正確には知らない 米国財務省に支払うべき税金はいくらか。それだけでなく、まさにこのやり取りが関税の平均水準をまるでジェットコースターのように変動させている。国際貿易とグローバルバリューチェーンの第一人者であるリチャード・ボールドウィン氏は、その結果を的確にまとめている。夏前でさえ、適用された関税は現在の水準の半分であり、輸入コストの上昇にはほとんど影響が見られなかったのだ。
とはいえ、米国の労働市場の「弱さ」にもかかわらず、 賃金のダイナミクス 依然として堅調で、雇用構成が4,1月と同じ場合、2017月は前年比2019%増となり、3,5~XNUMX年はXNUMX%でした。いずれにせよ、徐々に冷え込んでいますが、購買力が大幅に低下した場合、賃金要求がどのように反応するかを見守る必要があります。
世界における正常化された圧力
一般的に世界的には インフレ圧力 正常化とは、パンデミックの感染拡大と戦争によるエネルギーショックから回復したことを意味します。しかし同時に、世界金融危機後に経験したデフレ圧力からも回復しました。実際、PMI調査の構成要素である企業の価格設定と支払価格の動向を見ると、価格調整は2019年末よりも高い水準に留まっています。
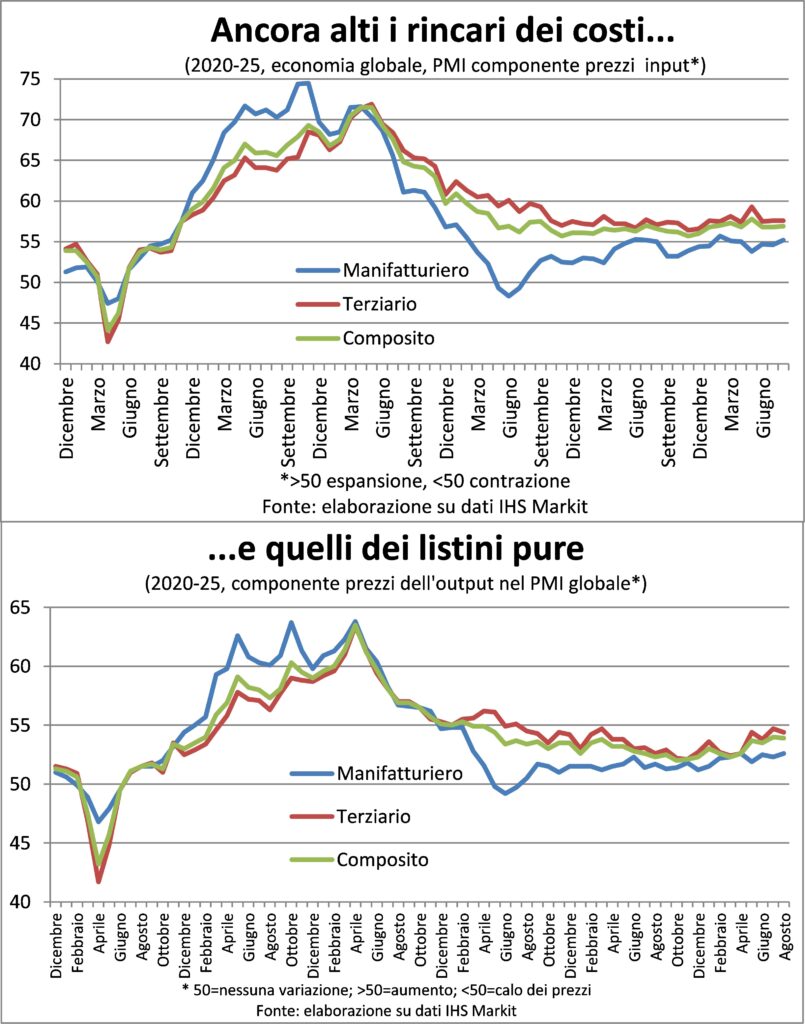
これは製造業だけでなくサービス業にも当てはまる。2022つの点を明確にする必要がある。XNUMXつ目は、これらの指標において米国が大きな比重を占めていることである。そして、米国において、価格動向がまだ完全には冷え込んでいないにもかかわらず、関税が加わったことで、これらの指標はXNUMX年秋以来の高水準に達し、最も顕著な上昇が見られる。XNUMXつ目の点は、 投入価格の構成これには原材料費やサプライヤーからの購買費だけでなく、人件費も含まれます。実際、プレスリリースでは、企業が賃上げを経費増加の大きな要因として挙げていることが頻繁に示されています。これは米国に限ったことではありません。価格決定力は需要状況に左右されるため、上流の価格上昇を顧客に転嫁できる場所はどこでもあるわけではありません。例えばユーロ圏では、この転嫁はインド、米国、英国よりもはるかに困難です。
原材料は冷たいまま
いずれにせよ、賃金の伸びはパンデミック以前よりもどこでも力強く、移民に対する障壁もこの傾向を維持することは明らかだ。
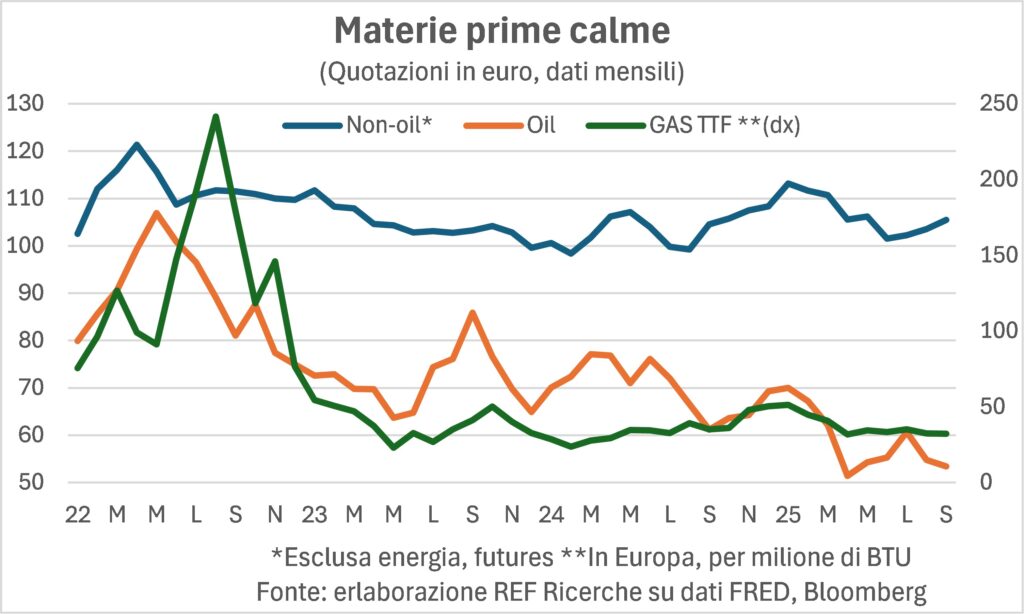
しかしながら、その間、 原材料価格 抑制されたままである。データセンターブームに最も直接的に利用されている商品を除いて、AI大量の 電気エネルギーその結果、エネルギー生産施設への投資が必要となり、その結果、これらの施設の資材需要が増加します。一方、OPECは、今や極めて安価となった再生可能エネルギーと競合するため、石油価格を低く抑えることで、石油の利用促進に必死になっています。
金利は下がっていますが…
実体経済のニュースが金融経済にこれほど大きな影響を与えることは滅多にありません。しかし、米国の労働市場データはまさにその例で、 米国全体の利回り曲線の下方シフト ―そしてアメリカだけではありません。なぜこの敏感なボラティリティはこれほど高まったのでしょうか?
その理由は、 不確実性実体量と金融量の両方において、この傾向は顕著である。つまり、グラスに半分水が入っている状態と半分空いている状態のように、中央値の水位線を少しでも変化させるデータの変動は、将来に関する判断に比例以上の変化をもたらす。こうした将来に関する判断は、天秤の両側に置かれている。 スタグフレーション (停滞とインフレの異常な組み合わせ)と、継続的で均衡のとれた成長(すべての政府が切望する)である。 アメリカの雇用市場 8月は、7月に現れた新規雇用創出の減速を(悪化させないまでも)確認した(ドナルドを激怒させ、労働統計局長を解雇するほどだった。もしメローニが経済データに関するプレスリリースが気に入らなかったために労働統計局長を解雇したらイタリアで何が起こるか考えてみよう)。市場は、 FRBは金利を引き下げただろう来週だけではなく、今年の残りの期間、そしておそらくそれ以降も、繰り返しそうするでしょう。
最近まで、私たちもそう言っていましたが、 料金 すぐにでも、そうではない 長期的それは長期金利が次のような懸念を反映しているからです。 財政赤字 との インフレ 関税によってもたらされた。では、なぜアメリカにおける雇用創出に関する悪いニュースが長期金利の低下を招いたのだろうか?その説明は2つある。1つは、 長期金利は、ここからさらに先までの短期金利の連続に過ぎない。したがって、労働市場(FRBの第二の使命である「最大雇用」を表す市場)の亀裂が拡大すれば、主要金利のさらなる引き下げが降りかかることになる。一方、亀裂の拡大は経済停滞や景気後退の前兆であり、これは長期金利を引き下げるもう一つの理由でもある。長期金利は、経済が悪化しているときに低下するのが通例である。 長期信用の需要は減少している.
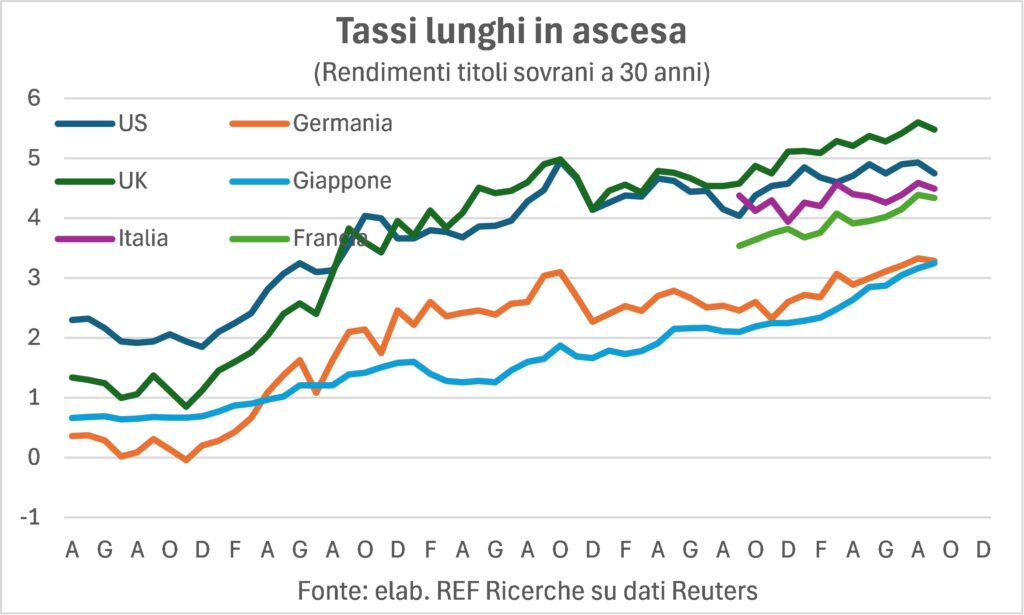
確かに、打撃と反響の枝葉に踏み込みたいのであれば、経済の苦境は公的赤字(収入の減少と収入を支えるための支出の増加)を増加させ、 長期金利は、すでに巨額の赤字を補填するための需要の増加を考慮に入れるべきだしかし、データと関税、統計の鋭い速記とホワイトハウスの気まぐれな住人の発言の間で葛藤しながら、「存在の大海」で苦闘しながら泳ぎ回っている市場の本能的な反応を合理的に説明しようとするのは無駄だ。 公的財政赤字は高水準で増加し続けると予想されるアメリカとヨーロッパの両方で(一部異なる理由により)金利が上昇しており、これは10年物および30年物の長期金利が引き続き圧力を受けることを意味します。一方、短期金利は低下するでしょう。経済の低迷を考えると、ヨーロッパよりもアメリカでその傾向が顕著です。
ホワイトハウスによるFRB包囲 米国経済が停滞の兆しを見せ、欧州経済が回復の兆しを見せていることから、インフレ率が2%目標を大きく上回っているにもかかわらず、FRBによる追加利下げは、差し迫った利下げの後、可能であり、可能性が高い。 ECBインフレという唯一の使命を負うFRBは、物価動向を懸念する必要はない。物価動向は依然としてコントロールされている。11月XNUMX日の金融危機後のFRBの決定は、わずかな希望の光はあるものの依然として弱い経済動向と、フランス危機の危険な展開の両方に影響を受けることになるだろう。 どちらの要因もさらなる緩和を支持するものである.
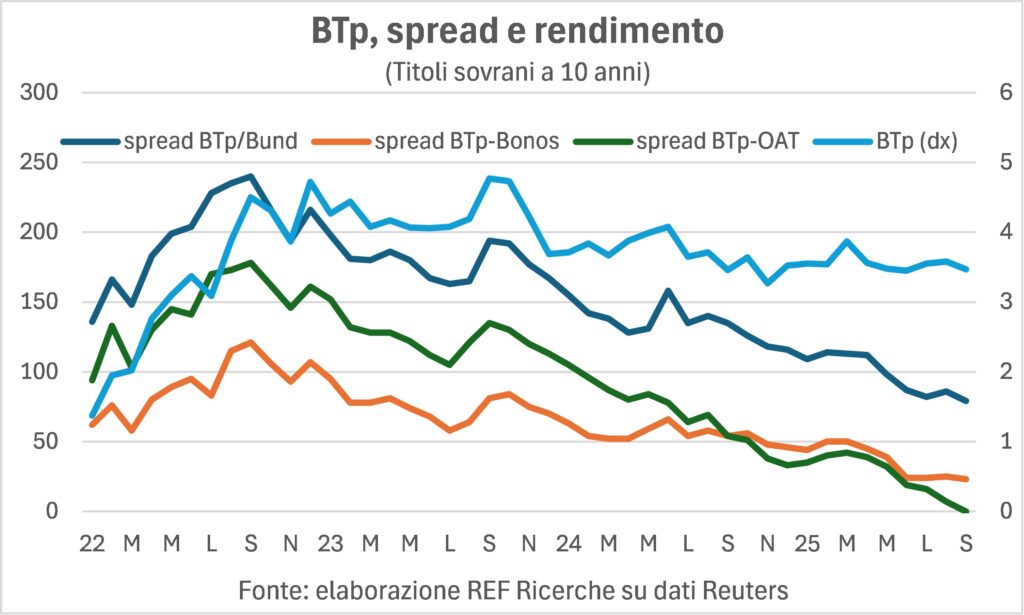
私たちの btp、良いニュースです。 広がる バンドでは80を下回り、 ボンド さらに減少しました。 フランス語のタイトルなぜなら、それは私たちの功績というより彼らの責任だからです…
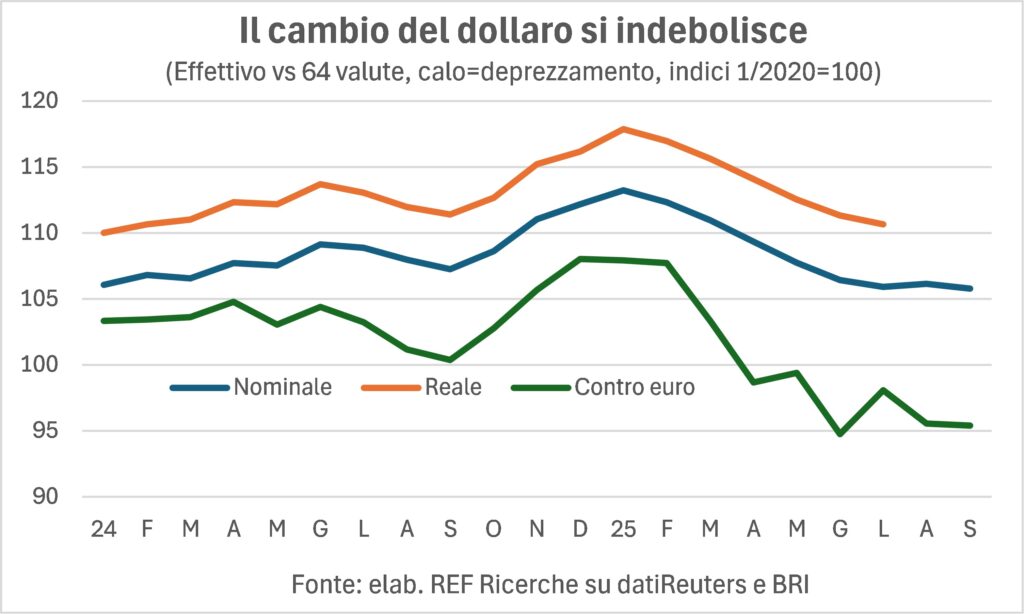
ドルは弱く、今後も弱まるだろう
ドル安は一時的なものではない。トランプ大統領の重要な目標である米国の貿易赤字削減のシナリオには、同様に重要な要素として、 ドル安ドナルド・トランプの選挙後の蜜月が過ぎ、アメリカ全体が経済、ドル、株式市場など、華々しく進歩的な繁栄に向かっているように見えたとき、現実原理が再び主導権を握った。
株式市場の(奇妙な)記録
しかしながら、株式市場という現実の領域では、壮大で進歩的な富が実現されたのです。 ウォール街 新しい記録が次々と生み出されている。しかし奇妙なことに、歴史上の新しい記録もまた、 世界の株式市場そして実際、グラフからわかるように、それらは さらに多くの記録 米国証券取引所の株価の下落です。これは2つの理由で奇妙です。まず、アメリカは 職務 一見すると(そして一見すると)、この痛烈な打撃は他国の経済にダメージを与え、米国経済に利益をもたらすはずだった(アメリカを再び偉大に)。二つ目の理由は、ウォール街の株価が「マグニフィセント・セブン」の価格と、 AIの視点これらは米国株式市場に特にプラスの影響を与える2つの要因です。では、なぜ世界の株式市場は米国よりも上昇しているのでしょうか?
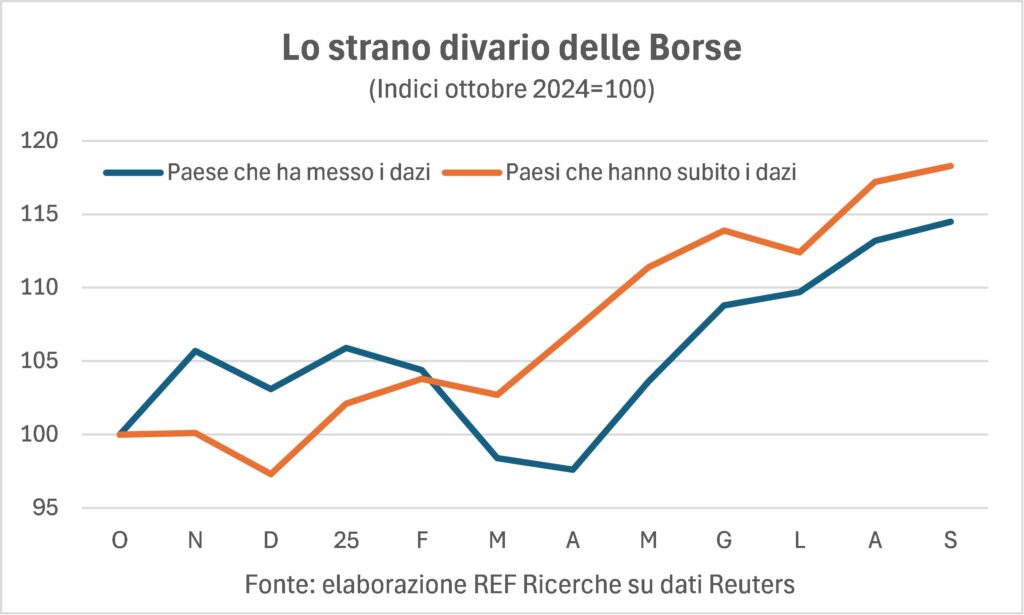
おそらく答えは、 成長差: 今年上半期、米国経済は1セントあたり1.00ドルの成長率で推移したが、関税にもかかわらず、世界の他の国々はそれよりも大幅に成長した。おそらく、 関税騒動 今のところ、大きな被害は出ていない。エウジェニオ・モンターレが書いたように、「歴史は、言われているほど破壊的なブルドーザーではない。地下道、地下室、穴、隠れ場所を残し、生き残る人もいる」。そして、もし被害があったとしても、それは主にアメリカ合衆国に対してだ(「自ら足を撃つ」ようなものだ)。おそらく、 金融政策 アメリカでは金融引き締め姿勢が維持されている(インフレをめぐる不確実性を考えると当然のことだ)一方、他国は金融緩和に動いている。もしかしたら… 正直に言うと、もし他に説明があるとしても、私たちにはよく分からない。 成り行きを見守る…
一方でインフレが依然として高止まりし、他方では戦争と再軍備の風が吹き荒れ、明確な代替通貨がないドルの構造的な弱体化という不確実性の中で、最終的に、金 ビットコインは(単なるコモディティではなく)安全資産としての地位を回復し、価格は記録を更新し続けています。上記の条件が崩れることはないため、他の記録も次々と更新されるでしょう。