

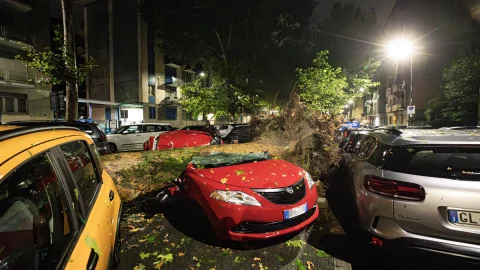
その間アニア年次総会 今年ローマで設立80周年を迎えた全国保険会社協会(National Association of Insurance Companies)は、次のことを明らかにした。 イタリア人は依然として十分に保護されていない 保険の観点から 自然災害に対して。 6% が地震や水文地質学的破壊の中高リスクにあるにもかかわらず、35,3 万戸の住宅のうち、これらの災害に対して補償を受けられるのはわずか 5%、企業の 80% だけです。彼らのために 企業では、保険適用の場合には、顕著な違いがあります サイズに応じて: 零細企業の 4%、中小企業の 19%、中規模企業の 72%、大企業の 97% が大災害に対する保険に加入しています。
イタリアでは 2023 年に、 保険資産に対して6億ユーロ以上の損害を記録そのうち5,5億件は大気現象によるもの、800億件はエミリアロマーニャ州とトスカーナ州の洪水によるもので、過去最高を記録した。のデータと一致するデータ フェデルカロッツィエーリ 最近私が強調したのは誰ですか 悪天候による車の損傷 過去10年間でXNUMX倍になりました.
「2023年、世界中の保険業界は自然災害に関連した保険金請求に対して約100億ユーロを支払いました。イタリアでは、保険損害額の歴史的最大値が記録されました。 6億以上」とファリーナ氏は述べ、「気候変動は重大な課題です。私たちはますます極端で頻繁かつ破壊的な自然災害を目撃しており、ますます多くの人々と資産が危険にさらされています」と彼は述べた。 マリア・ビアンカ・ファリーナ, アニアの社長。
ファリーナ氏は「 省令 すべての企業に壊滅的な損害を補償する義務を導入する法律の施行段階への移行に向けて。」保険部門は、イタリア企業に最高の補償を提供するために、契約面および技術面に取り組んでいます。 ボランティア企業のプール これは、相互化の原則を活用することにより、企業の補償コストと企業の資本コストを削減します。
アニア氏は、2023 年の予算法によって導入された企業の自然災害に対する保険義務は、 総資産4.000兆ユーロを保護することになる、保険部門では年間200億の損失が見込まれています。同協会は「15年ごとに、この損失はXNUMX億ドルに跳ね上がる可能性があるが、気候危機が続いているため予測モデルは不確実だ」と説明し、期間はさらに短くなる可能性があることを強調した。
シニョリーニ、アイヴァス:「ポリシーの条件を確実に遵守する」
保険監督協会(IVASS)の会長ルイジ・フェデリコ・シニョリーニは、アニア総会で演説し、保険に関する重要な問題について言及した。 保険会社の業務の透明性と正確性。シニョリーニは次のような慣行を批判した。 保険契約の条件を一方的に変更する 契約の有効期間中、または暗黙の更新時に、保証する必要性を強調します。 消費者規範への準拠、法学および信義則の一般原則。
「私たちは最近、エージェントやブローカーを代表する協会からの報告を受けて、シニョリーニ氏が述べたように、 条項契約 彼らはそれを会社のせいだと考えている 一方的に変更する権利 契約の有効期間中、または暗黙の更新時の条件。消費者法、判例、信義則に基づいて、いくつかの最低条件を遵守することを保証する必要があります。少なくとも、顧客が条項、補償制度を明示的に順守するか、料金や費用を負担せずに関係を解消することが保証されなければなりません。その後 明確なイラストが必要です 顧客が十分な情報に基づいて選択できるように、提案された変更については各請負業者が適切な通知を行って実施される必要があります。」
シニョリーニ氏によれば、保険会社は、 契約変更における正確性の最低限の条件を保証するこれには、顧客の明示的なコンプライアンス、有償または無償の終了メカニズム、および変更の正当な理由の存在が含まれます。同氏は、透明性の向上を求めるこうした要請を受けて、一部の企業がすでに自社の慣行を見直していることを強調した。
シニョリーニ氏:「AIには賛成だが、個人の権利は尊重する」
シニョリーニはその後、人工知能、保険業界では特に機械学習が「注目している」 人々の権利の保護;とりわけ、機密保持および不当な差別の観点から悪用のリスクを防ぎます。」しかし、それだけではなく、保険会社にとって、サイバー攻撃や重大な機能不全はシステム全体に影響を与える可能性があるため、効果的に身を守ることも重要です。「金融システムの他の主要企業と同様に、保険会社も効果的な装備を備える必要がある」とシニョリーニ氏は説明します。サイバー攻撃の被害者になるリスクや、さらにはシステム全体に影響を与える可能性のある重大な機能不全の被害に遭うリスクを防ぎます。それはもはや単なる倫理的必要性、社会的責任、または適切な管理の規則ではなく、知られているように、一連の法的義務になろうとしています。」
Ivass の社長はまた、人工知能法 (AI法)保険分野について。 「」を備えた人工知能システムリスクが高い" かれらは〜だろう 特定の管理およびガバナンス措置の対象となる一方、すべてのシステムは透明性義務を遵守する必要があります。新しい AI 規制は、ソルベンシー II や流通指令など、この分野の規制枠組み全体と調和する必要があります。
最後に、シニョリーニは次のことを明確にしたいと考えていました。 技術の進歩は脅威とは見なされない。対照的に、最近加速している新しいテクノロジーの慎重な導入は、大きなチャンスをもたらします。大量のデータを処理する機能は、賢く責任を持って使用すれば、 プロセス効率を向上させる、企業、仲介業者、顧客の利益のために、商品のカスタマイズと保険リスク管理を実現します。
健康保険部門
アニア総会は次のことを強調した。 イタリアの保険業界 を示した 堅実な経済健全性、純利益は8億ユーロ、支払能力比率は259%で、法定要件の960倍以上です。両社は約250億ユーロを投資しており、そのうちXNUMX億ユーロはイタリア国債に投資されている。
請求件数は減少しているにもかかわらず、 自動車保険料は4,3年に2023%上昇。この増加の主な要因は、インフレーション そしてその結果として生じる賠償費用の増加。カンパニア州など事故率が最も高い地域でも、2,3年の事故件数は2023%減少したが、保険料は3,9%上昇した。ラツィオ州では事故が3,1%減少したが、保険料は8,6%増加した。ピエモンテ州では、事故件数が 3% 減少したにもかかわらず、自動車保険料は 7,4% 増加しました。これらの増加により、企業はバランスシートを黒字に戻すことができました。 595万ユーロの利益 2023年に126億2022万ユーロの損失を出した後、XNUMX年には利益を得る。
自動車保険に加えて、約 10 万人のイタリア人が保険を選択しています。 盗難と火災に対する追加ポリシー一方、7万人は大気中の出来事や破壊行為から身を守っています。 2021年から2023年にかけて、自動車盗難は23%増加し、カンパニア州(盗難件数23万14千件)を筆頭に、ラツィオ州(12万390千件)、プーリア州、シチリア島(XNUMX万XNUMX千件)が続いた。保険会社は、盗難の被害に遭ったドライバーに補償するために年間 XNUMX 億 XNUMX 万ユーロを支払っています。
保険:イタリアとEUのギャップ
それは依然として重要です イタリアと他のヨーロッパ諸国との保険格差。イタリアとヨーロッパの平均自動車保険料の差は、2023 年代前半には 36 ユーロを超えていたのに対し、200 年には 2000 ユーロまで縮小しました。この大幅な低下は、差があった 2008 年以来の継続的な削減傾向を反映しています。アニアのデータによると、自動車保険料は 213 年と比較して 138% 増加し、自動車保険以外の保険料は 2015% 増加しており、医療保険の伸びが顕著です。この伸びは、補償コストに影響を与えたインフレによるもので、他の欧州諸国の平均よりも低かった。
イタリアでは、 保険ギャップ 他のヨーロッパ諸国と比較して、財産、健康、資産の保護のためのあらゆる政策において重要です。イタリアで支払われる保険料(強制自動車保険を除く)は、GDPのわずか1%に過ぎないのに対し、フランスでは3,1%、ベルギーでは3,6%、オランダでは6,3%となっている。しかし、保険不足はヨーロッパ全土に広がっている問題であり、ヨーロッパの業界当局であるエイオパによれば、自然災害による損失のわずか 25% のみが保険でカバーされています。




