


वास्तविक संकेतक
एकता में बल है. यहां तक कि ऑर्केस्ट्रा या गाना बजानेवालों में भी: a बड़ा कार्यबल जोड़ता शक्ति और रंग ध्वनि पर. यही कारण है कि सातवीं सिम्फनी में गुस्ताव महलर ने एक हजार तत्वों के उपयोग की भविष्यवाणी की थी। अर्थशास्त्र में भी ऐसा ही होता है: द क्षेत्रीय और प्रादेशिक सामंजस्य यात्रा की दिशा में गति बढ़ाता है, उम्मीद है कि ऊपर की ओर।
और शुरुआत में इस्तेमाल की गई एक लोकप्रिय कहावत के स्पष्ट अतिरिक्त कारण के लिए: किसी क्षेत्र या क्षेत्र की अधिक उत्पादक गतिविधि उनके लिए अधिक आय और मांग में तब्दील हो जाती है, जो इसे अन्य उद्योगों और अन्य स्थानों पर प्रसारित किया जाता है, ईंधन गतिविधि, आय और मांग, जो यह पहले आवेग को मजबूत करते हुए वापस लौटता है. वास्तव में, प्रतिध्वनि और सन्दर्भों का खेल बहुदिशात्मक है। कुछ-कुछ वैसा ही जैसा कि देखा गया है लहर की गति वेनिस में गिउडेका नहर में, मोटर नौकाओं के गुजरने के कारण, जिसकी लहरें किनारों पर उछलती हैं और वापस आती हैं, कई तरीकों और छंदों में गुंथती हैं, एक अनोखी अशांति पैदा करती हैं।
यह सब कहने का तात्पर्य यह है कि, जब भौगोलिक और उत्पादक क्षेत्र में पुनर्प्राप्ति का विस्तार होता है, तो एक होता हैमहत्वपूर्ण त्वरण. और विश्व स्तर पर अब यही हो रहा है। वास्तव में, विनिर्माण ने अपना प्रणोदन जोड़ा उसके वहां के लिए तृतीयक जो पिछले दो वर्षों में हुआ है लॉकडाउन के बाद की रिकवरी का हश्र ख़त्म हो गया है, यात्रा की मांग के पुनरुद्धार और सभी सामाजिक गतिविधियों के लिए धन्यवाद, जो रुकी हुई थीं औषधीय नींद उन महीनों में अधिक संक्रमण से बचने के लिए जब SARS-CoV-2 उग्र था।
इस बीच, औद्योगिक परिवर्तन का सामना करना पड़ा एक साथ तीन शॉट के गायब होने का वस्तुओं की अनिवार्य खरीद (विशेषकर घर के लिए), जब आप अन्यथा खर्च नहीं कर सकते ऊर्जा का झटका और का उदय ब्याज दर. विनिर्माण, वास्तव में, अधिक ऊर्जा-गहन है और ऋण खरीद की सुविधा से अधिक प्रभावित होता है, क्योंकि ये टिकाऊ उपभोक्ता वस्तुओं और वाद्ययंत्र वस्तुओं (व्यावसायिक निवेश) दोनों के मामले में महत्वपूर्ण व्यय हैं।
हालाँकि कई लोगों को संदेह था कि रस्साकशी (जैसा कि जुलाई 2023 के लैंसेट ने शीर्षक दिया था) तृतीयक क्षेत्र ने जीत हासिल कर ली होती, और इसलिए अर्थव्यवस्था में मंदी का अनुभव नहीं होता, ठीक यही हो रहा है। अब तीन महीने से औद्योगिक उत्पादन फिर से बढ़ना शुरू हो गया है, और अगर शुरुआत में यह मरी हुई बिल्ली की छलांग की तरह लग रहा था, तो अब यह स्पष्ट है कि यह एक नया आरोही चक्रीय चरण, निरंतर तेजी के साथ और पीएमआई का आउटपुट घटक जून 2022 के बाद से अपने उच्चतम स्तर पर है, जबकि ऑर्डर का घटक उस वर्ष के मई के बाद से अपने सबसे अच्छे स्तर पर है। और वहाँ है विभिन्न स्पष्टीकरण इसमें से: मैं ऊर्जा की कीमतें शिखरों से बहुत नीचे आ गए हैं,अतिरिक्त भंडार की तुलना में मांग कम हो गई और अधिक हो गई पैसे की लागत परिवारों और व्यवसायों की सुविधा की सामान्य गणना में प्रवेश किया है। इसके अलावा, औद्योगिक नीतियां डिजिटल और हरित क्रांतियों को अपनाने और इसके नाम पर अंतरराष्ट्रीय निर्भरता के भूगोल को बदलने पर जोर दे रहे हैं दोस्ती. जो, कार्ल वॉन क्लॉज़विट्ज़ की व्याख्या करने के लिए, है अन्य माध्यमों से व्यापार युद्ध जारी रखना.
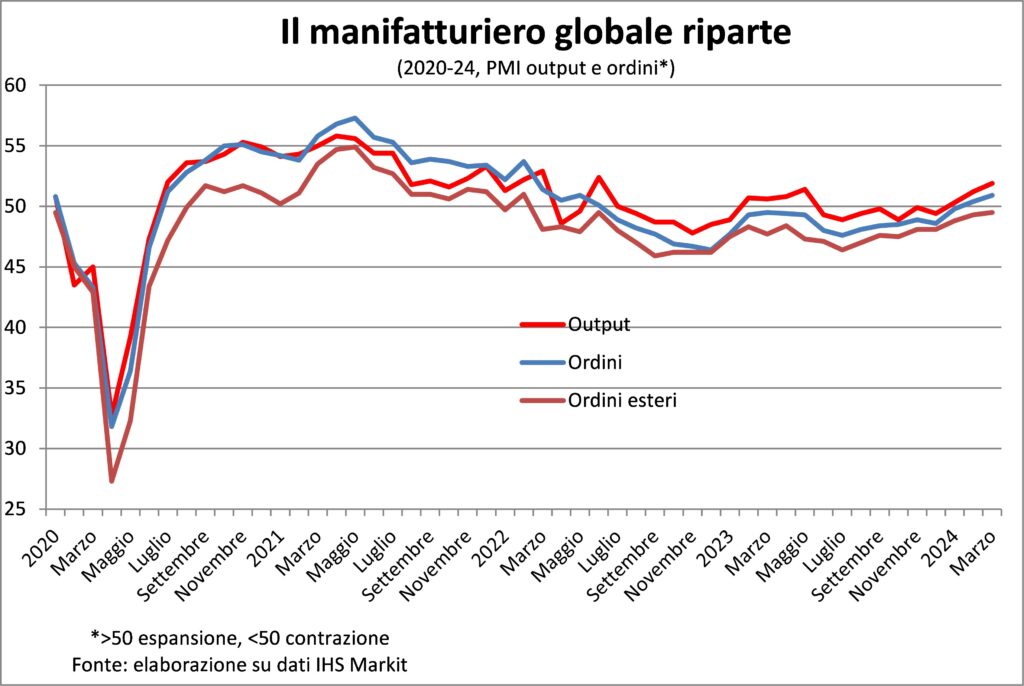
मैन्युफैक्चरिंग में रिकवरी हुई है असंख्य निहितार्थ, क्योंकि इसका मतलब यह है कि: i मौजूदा दरें सहने योग्य हैं आर्थिक प्रणालियों के लिए, अधिक मांग होगी कच्चा माल और इसलिए उनकी कीमतों पर तनाव, रोजगार में वृद्धि का प्रभाव बढ़ेगा इकाई मजदूरी और पारिवारिक उपभोग पर, और भी बहुत कुछ होगा अंतरराष्ट्रीय आदान-प्रदानचूँकि औद्योगिक कंपनियाँ वैश्विक मूल्य श्रृंखलाओं में शामिल हैं, इतना अधिक कि अंतर्राष्ट्रीय व्यापार का दो-तिहाई हिस्सा अर्ध-तैयार उत्पादों से बना है।
जबकि, सेवाएँ गति बनाए रखती हैं और वास्तव में उन्हें उद्योग से आने वाली मांग में ही नया ईंधन मिलेगा। जब पर्यटक खर्च लगातार बढ़ रहा है 2019 के स्तर को फिर से हासिल करने के लिए (दुनिया भर में अंतरराष्ट्रीय आगमन 2023 में 33 +2022% पर बंद हुआ लेकिन महामारी से पहले की तुलना में अभी भी -12% पर है)। और इसका मतलब यह नहीं है कि बड़े पैमाने पर उनसे आगे निकलना उनकी किस्मत में नहीं है, युद्ध की अनुमति (और लिथुआनिया में सैन्य आंदोलनों की खबरें, यूरोपीय देशों को संघर्ष के लिए तैयार होने की आवश्यकता पर बढ़ती आग्रहपूर्ण घोषणाएं, और इज़राइल पर ईरानी हमले की अफवाहें हमें कांपती हैं); प्रवृत्ति मूल्यों को पुनः प्राप्त करने के लिए उन दोनों पर काबू पाएं और क्योंकि इसकी बहुत संभावना है यात्रा के प्रति उपभोक्ताओं की प्राथमिकताएं बढ़ी हैं, ताकि उनकी अधिक आवृत्ति एक नई कार की खरीद की तुलना में अधिक लोकप्रिय हो, विशेष रूप से इलेक्ट्रिक में संक्रमण पर चांदनी के साथ जो खरीदारों के बीच बहुत अधिक भटकाव पैदा करती है।
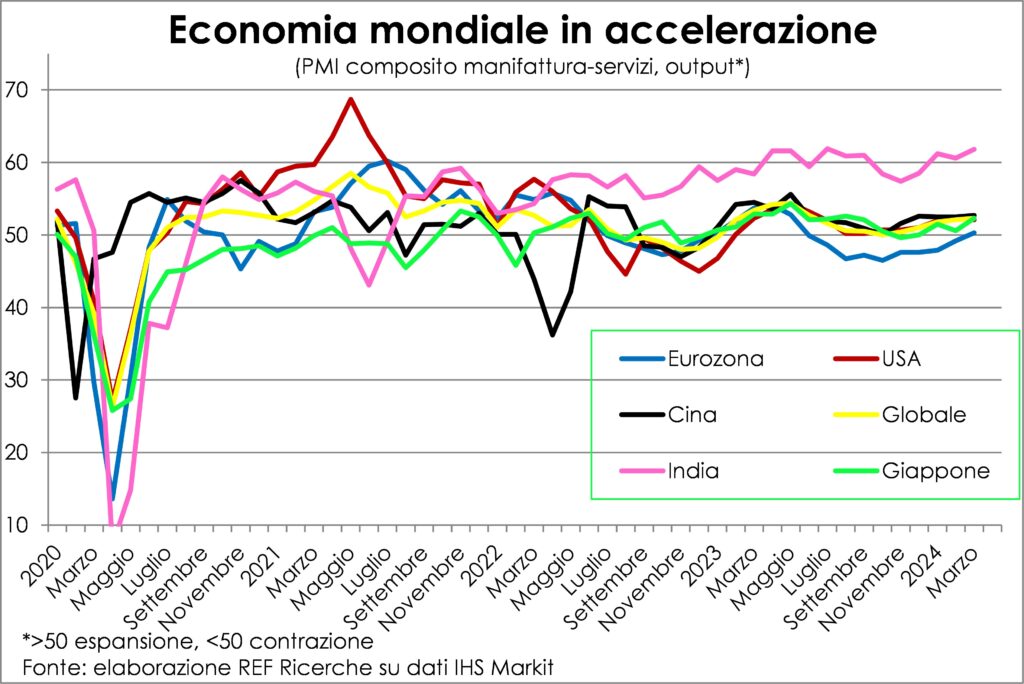
चक्र की बहाली को मजबूत करने में सामंजस्यपूर्ण स्वर-शैलीभौगोलिक पहनावा यह क्षेत्रीय सहयोग के समान ही महत्वपूर्ण है। और मार्च में आख़िरकार वैश्विक स्तर पर कोई भी वृहद क्षेत्र या बड़ी अर्थव्यवस्था नहीं थी जिसका उत्पादन नहीं बढ़ा हो। गति के संदर्भ में, भारत अग्रणीइसके बाद चीन (वह विशाल जो विश्व सकल घरेलू उत्पाद में वृद्धि में सबसे अधिक योगदान देता है), से जापान, से अमेरिका और, पीछे से ऊपर लाते हुएयूरोजोन. जिसमें, वास्तव में, फ्रांस और जर्मनी (जिनकी कठिनाइयों पर नवीनतम लैंसेट डूब गया है) के अभी भी खराब प्रदर्शन के बिना, गति बहुत अधिक होती, और जो एक बार फिर से संकुचन की बदौलत उभरी है स्पेन और, सुनो, सुनो, कोइटली, जो अंतिम है वह प्रथम हो जाता है।
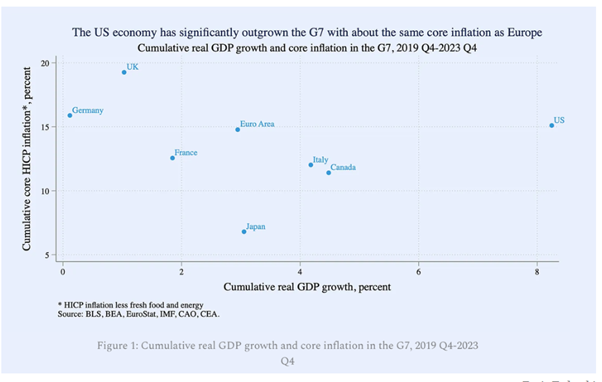
अब यह लगभग एकमत है एक और गाना बजानेवालों, उन लोगों की जो प्रशंसा करते हैं इतालवी प्रदर्शन मार्च-जून 2020 में अचानक रुकावट के बाद। यहां तक कि नोबेल पुरस्कार विजेता पॉल क्रुगमैन ने भी इसे हाल के ग्राफ (नीचे दिखाया गया है) में उजागर किया है, जिसमें उन्होंने दिखाया है कि कैसे इतालवी सकल घरेलू उत्पाद 2023 के अंत के स्तर को पार कर गया, जी 4 में केवल दूसरे प्रदर्शन के साथ संयुक्त राज्य अमेरिका और कनाडा के लिए.
लैंसेट पहले ही कई बार इसे रेखांकित कर चुका है कायापलट बदसूरत बत्तख की परी कथा के योग्य, एंडरसन की उत्कृष्ट कृति जिसे आज शैक्षणिक रूप से सही द्वारा प्रतिबंधित कर दिया गया है। हम निश्चित रूप से इस अप्रत्याशित प्रदर्शन के संरचनात्मक और आकस्मिक कारणों का पता लगाने के लिए जल्द ही लौटेंगे, जिनमें ये भी शामिल हैं "राक्षसी" सुपर निर्माण बोनस, जिसके बारे में बात तो हर कोई करता है लेकिन जिसके बारे में बहुत कम लोग जानते हैं और उससे भी कम लोग समझते हैं। संयोग से, बिनाआवास में निवेश में सनसनीखेज वृद्धि (+72%; 2000-2006 के क्रेडिट और रियल एस्टेट बुलबुले में भी यह "केवल" +24%) और निर्माण गतिविधि में, जिसे उस बोनस ने बढ़ावा दिया, महामारी के बाद इतालवी सकल घरेलू उत्पाद में सुधार आज यह कमोबेश वहीं होगा जहां फ्रांसीसी है, जर्मन से थोड़ा बेहतर और स्पेनिश से भी बदतर (हालांकि ऐसे निवेशों के गुणात्मक प्रभावों को ध्यान में नहीं रखते हुए), और फिर अलविदा निवेशकों के सार्वजनिक वित्त की स्थिरता के बारे में दूसरे विचार इटालियंस और प्रसार का संकुचन।
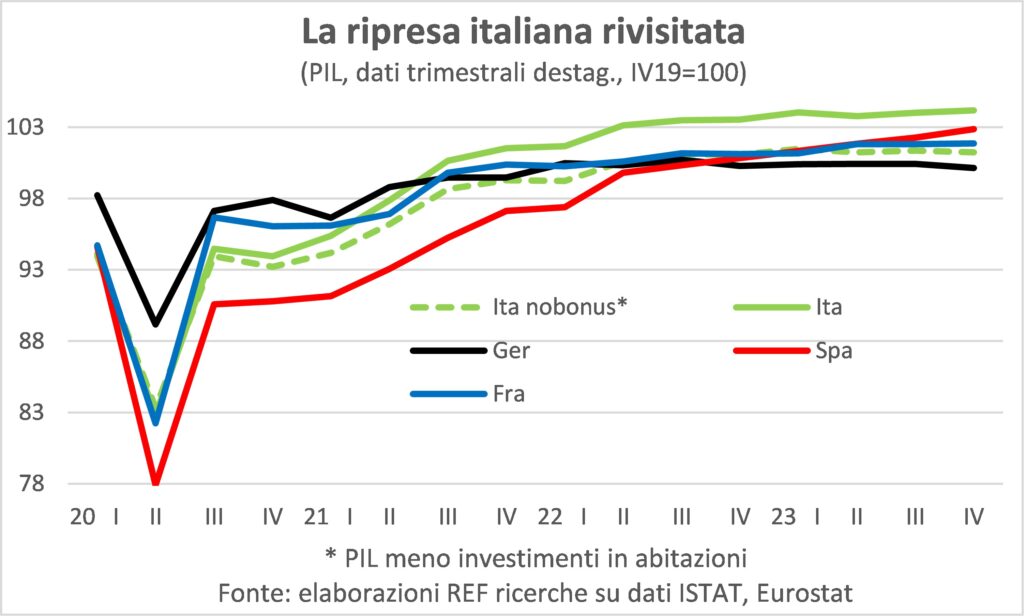
अभी और यहां हम केवल यही सुझाव देते हैं डीईएफ में रखा गया आंकड़ा अभी 2024 में सकल घरेलू उत्पाद में वृद्धि (+1%) स्वयं को साबित करने की संभावना है बहुत सतर्क, बहुत आशावादी होने के बजाय जैसा कि हमने कुछ आधिकारिक अर्थशास्त्रियों की टिप्पणियों में पढ़ा है, क्योंकि निर्माण गतिविधि कम से कम गर्मियों तक सुपरबोनस द्वारा वित्तपोषित कार्यों को पूरा करने की गति पर जारी रहेगी, और क्योंकि इटली वैश्विक औद्योगिक सुधार में शामिल हो जाएगा।
मुद्रा स्फ़ीति
क्यू Vadis? मुद्रास्फीति के भविष्य के मार्ग के लिए, कई दृष्टिकोणों से, यह महत्वपूर्ण प्रश्न है। और हेनरिक सिएनक्यूविक्ज़ की किताब का एक प्रमुख वाक्यांश दिमाग में आता है, जिसमें पीटर उस्तीनोव की निपुण नीरो पर आधारित इसी नाम की विशाल फिल्म थी: "दुनिया धोखे पर जीती है और जीवन एक भ्रम है।" आत्मा भी एक भ्रम है।”
È कमी एक भ्रम है उपभोक्ता कीमतों की गतिशीलता का? सांख्यिकीय रूप से, बिल्कुल नहीं। वार्षिक भिन्नता है चोटियों से बहुत नीचेi: इटली में 12,6% से 1,3%, यूरो क्षेत्र में 10,6% से 2,4% और संयुक्त राज्य अमेरिका में 9,1% से 3,5% तक। यदि हम मुख्य सूचकांक को देखें, तो वर्तमान शिखर और आगमन बिंदु क्रमशः कम और अधिक हैं, जो घरेलू मुद्रास्फीति कारकों (श्रम लागत और कंपनी मार्जिन) से अधिक प्रभावित है।
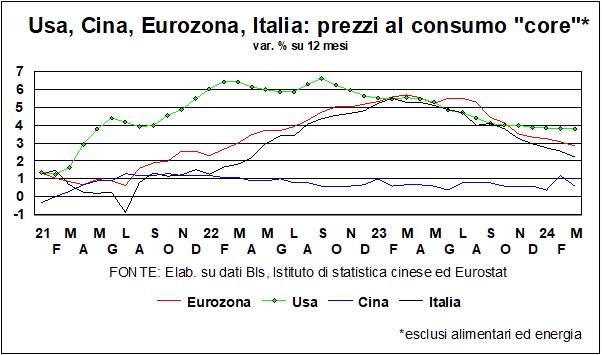
सिर्फमूल स्फीति यह हमें समझाता है कि आर्थिक रूप से अवस्फीति भ्रामक हो सकती है, इस अर्थ में कि केंद्रीय बैंक जैसा चाहेंगे वैसा पूरा नहीं हो पाएगा और निवेशकों का मोहभंग हो जाएगा। एक उचित भय?
जवाब देने के लिए हमें गौर करना होगा सभी सामग्री जो मुद्रास्फीतिकारी मिश्रण बनाते हैं, और अक्षांशों द्वारा अंतर करते हैं।
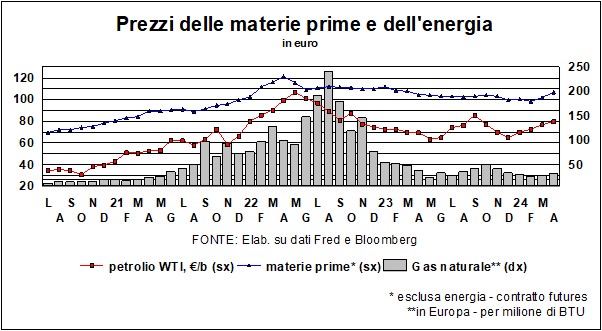
पहला है कच्चे माल की लागत. कुछ महीनों से, यानी जब से मैन्युफैक्चरिंग में जागृति आई है, कुछ लोग तनाव में लौट आए हैं। निश्चित रूप से यह मांग का प्रश्न है, जिसमें ऊपर वर्णित भौगोलिक संयोजन योगदान देता है। लेकिन कई मामलों में यह आपूर्ति का भी सवाल है. उदाहरण के लिए, कच्चे माल की रानी के मामले में, petrolioओपेक द्वारा कटौती की नीति को जारी रखने से कमी पैदा होती है, जिससे रूसी कच्चे तेल को जी-75 द्वारा निर्धारित 60 अमेरिकी डॉलर की सीमा के मुकाबले 7 अमेरिकी डॉलर पर बेचने की अनुमति मिलती है। इसके साथ डर भी जुड़ गया हैमध्य पूर्वी संघर्ष का बढ़ना. इस प्रकार, वर्ष की शुरुआत से काले सोने की कीमत में 21% की वृद्धि हुई है, और यदि मांग में उतनी ही तेजी आती है, जितनी मजबूत रिकवरी का संकेत मिलता है, तो यह और भी बढ़ सकती है। इससे ऊर्जा बिल द्वारा अब तक निभाया गया अवस्फीतिकारी योगदान गायब हो जाएगा, जो वास्तव में अब उपभोक्ता कीमतों को फिर से बढ़ा रहा है। और यह बात इस पर भी लागू होती है गैस, मिस्र के साथ जो एक शुद्ध निर्यातक से शुद्ध आयातक बन गया है और इंडोनेशिया के साथ, जो एक बड़ा निर्यातक रहते हुए भी, आंतरिक मांग को पूरा करने और कम निकासी को कवर करने के लिए आवश्यक चीजों को खरीदने के लिए बाजारों में आना होगा।
और फिर भी अन्य कच्चे माल फिर से तनाव में हैं: कोको (166 की शुरुआत से +2024%, फंगल रोग के कारण; सौभाग्य से यह हमारे आहार का मौलिक हिस्सा नहीं है, हालांकि स्वादिष्ट) से लेकर तांबे (+19%, लेकिन यह केवल शुरुआत हो सकती है) क्योंकि इसका उपयोग कई उद्योगों में किया जाता है)। यह सच है कि अन्य कीमतें गिरी हैं या कमजोर बनी हुई हैं: लौह अयस्क से लेकर गेहूं तक, सोयाबीन से लेकर चीनी तक। कुल मिलाकर, अगर चीजें ठीक रहीं, तो गैर-ऊर्जा कच्चे माल अब मुद्रास्फीति को कम करने में मदद नहीं करेंगे। हालांकि डॉलर के मुकाबले यूरो का कमजोर होना हमारे लिए नुकसानदेह है।
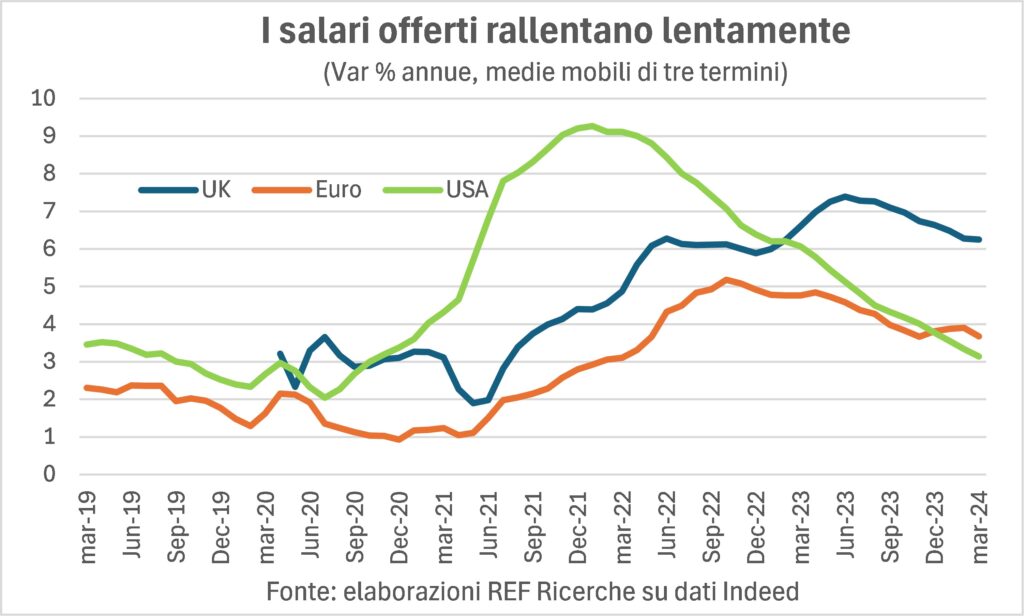
दूसरा घटक है का चलन श्रम की लागत. पीएमआई सर्वेक्षणों की प्रेस विज्ञप्तियों से प्राप्त गुणात्मक संकेत कहते हैं कि वेतन का दबाव वे लगभग हर जगह मजबूत बने हुए हैं, विशेष रूप से संयुक्त राज्य अमेरिका, ब्रिटेन, कनाडा, भारत, इटली, फ्रांस, जर्मनी और स्पेन में। कुछ स्थानों पर वे ऊपर गये, कुछ स्थानों पर नहीं। संख्याएँ एक समान लेकिन समान कहानी नहीं बताती हैं: वेतन वृद्धि वे अभी भी जीवंत हैं, हालांकि उनकी गति धीमी हो रही है। उदाहरण के लिए, दी जाने वाली मजदूरी में वार्षिक भिन्नता कम हो रही है, लेकिन 2% पर मुद्रास्फीति के साथ असंगत बनी हुई है, जब तक कि मजबूत उत्पादकता लाभ न हो, जो संयुक्त राज्य अमेरिका में घरेलू और यूरोज़ोन में कम प्रतीत होता है।
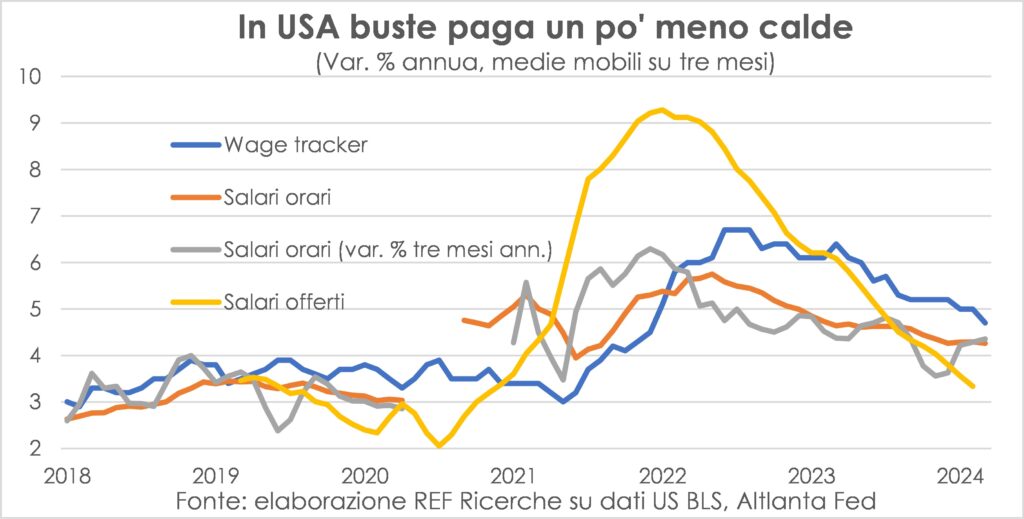
जहां डेटा विश्लेषण का समर्थन करता है, अर्थात अमेरिका, तस्वीर की पुष्टि श्रम लागत में मंदी के रूप में की जाती है, जो भी पैरामीटर का उपयोग किया जाता है। लेकिन वेग का नीचे की ओर जाने वाला मार्ग असममित है आरोही की तुलना में और श्रम बाजार की ताकत एक और महत्वपूर्ण मंदी को नकार सकती है।
अंतिम घटक ला है मांग की मजबूती कितनी बड़ी डिलीवरी है मूल्य निर्धारण शक्ति व्यवसायों के लिए, और इसलिए ग्राहकों को उच्च लागत हस्तांतरित करने या मार्जिन बढ़ाने के लिए भी। इस बिंदु पर, सुधार की गति में तेजी के बारे में ऊपर जो कहा गया था, वह लागू होता है, और इसलिए मुद्रास्फीति के मोर्चे पर बहुत अधिक राहत की बात नहीं है (हालांकि रोजगार और पारिवारिक आय और उपभोग के मामले में बहुत अधिक राहत हो सकती है)।
हालाँकि, इससे एक बड़ी सांत्वना प्राप्त की जा सकती है मुद्रास्फीति की उम्मीदें एक वर्ष, जिसे अमेरिकी उपभोक्ताओं ने अब चार महीनों के लिए लगभग 3% देखा है (नवंबर में 4,5% तक पहुंचने के बाद), महामारी से पहले तीन साल की अवधि में प्रचलित मूल्यों से केवल कुछ दसवां ऊपर, और जो यहां तक कि में भी यूरोक्षेत्र 3,1% पर है, जो एक तीव्र गिरावट है। जबकि इटली में व्यवसायबैंक ऑफ इटली के त्रैमासिक सर्वेक्षण में, उन्हें उम्मीद है कि आने वाले महीनों में उपभोक्ता कीमतों में 1,5% की वृद्धि होगी। हमें उम्मीद है कि नवीनतम रुझान से अत्यधिक प्रभावित उम्मीदें निराश नहीं होंगी।
दरें और मुद्राएं
की "वसूली और लचीलेपन" पर अच्छी खबर हैअमेरिकी अर्थव्यवस्था जिस क्षण की प्रतीक्षा की जा रही थी उसे समय में पीछे धकेल दिया है अमेरिकी दरों में गिरावट. बाज़ार गिरावट का आह्वान करता है, और यह आह्वान सेंट ऑगस्टीन की तरह लंबा है जिसने प्रभु से पवित्र रहने के लिए कहा था; "लेकिन तुरंत नहीं", फेड ने संत की याचिका के दूसरे भाग की नकल करते हुए उत्तर दिया। और फेड को दोष देना कठिन है: यदि ऊंची दरों - अल्पकालिक और दीर्घकालिक दोनों - से अर्थव्यवस्था को नुकसान नहीं पहुंचा है, तो उन्हें कम करने की जल्दी क्या है? मेरे बाद से तो और भी अधिक कमोडिटी की कीमतें वे वापस ऊपर जा रहे हैं और, साथ में वेतन का दबाव जो काम करने वालों को अधिक क्रय शक्ति प्रदान करते हैं, हमें यह सोचने पर मजबूर करते हैं कि अवस्फीति का अंतिम पड़ाव सबसे कठिन होगा। और, ज़ाहिर है, फेड वह भी इसके बारे में चिंतित है अमेरिकी सार्वजनिक घाटा, जो पिछले वर्ष के लिए फंड का अनुमान है (संरचनात्मक संतुलन) सकल घरेलू उत्पाद का 8,8% (मास्ट्रिच में एकाउंटेंट को मत बताएं, वे फिट होंगे...), और अभी भी इसे अभी और 7 के बीच 2028% से ऊपर देखें... वजन की समस्याग्रस्त रैंकिंग में सकल घरेलू उत्पाद के संबंध में सार्वजनिक ऋण, अमेरिका वे अब तीसरे स्थान पर हैं, और पीछे हैंइटली (रजत पदक)। मंच के शीर्ष पर, जैसा कि हम जानते हैं, अगम्य है जापान.
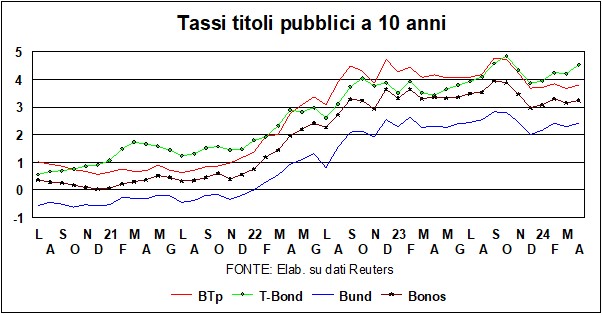
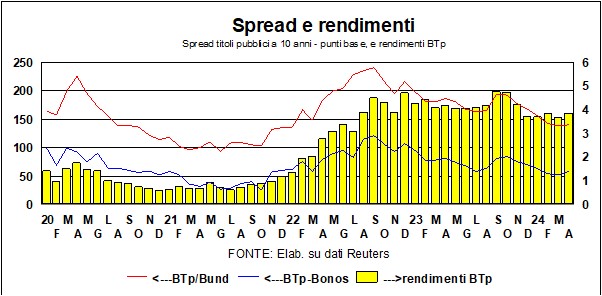
पिछले महीने में इसलिए 10-वर्षीय बांड दरें फिर से बढ़ गईं, अटलांटिक के दोनों किनारों पर, लेकिन उक्त महासागर के पूर्व की तुलना में पश्चिम की ओर अधिक, जैसा उचित है, यह देखते हुए कि इस वृद्धि का 'दोष' यूरोप की तुलना में अमेरिका में अधिक है। क्योंकि की पैदावार बुंद e बीटीपी? उनके पास इसका पालन करने का कोई खास कारण नहीं था टी बॉन्ड. समस्या यह है कि, विश्व वित्त के संचार माध्यमों में, डॉलर की दरें किसी अन्य की तुलना में अधिक 'संचार' करती हैं। और यह Lagarde, जिसने दरों को स्थिर रखा और जून में उनमें गिरावट का वादा किया, कहना पड़ा। "हम डेटा का अनुसरण करते हैं, फेड का नहीं।" वैसे भी, यह विस्तार इटालियन, दोनों की तुलना बंड से की गई और स्पेनिश चचेरे भाइयों के बोनोस से की गई, कम होना जारी है: हमारी अर्थव्यवस्था की (सापेक्षिक) ताकत और दोनों को दर्शाता है सार्वजनिक वित्त के प्रबंधन में विवेक. जॉर्जेटी ने DEF अनुमानों के प्रोग्रामेटिक भाग को सितंबर तक के लिए स्थगित करके अच्छा किया। अब संघर्ष करने का क्या मतलब है, जब हम अभी तक नए नियमों का विवरण (जहाँ, वास्तव में, शैतान रहता है) नहीं जानते हैं?
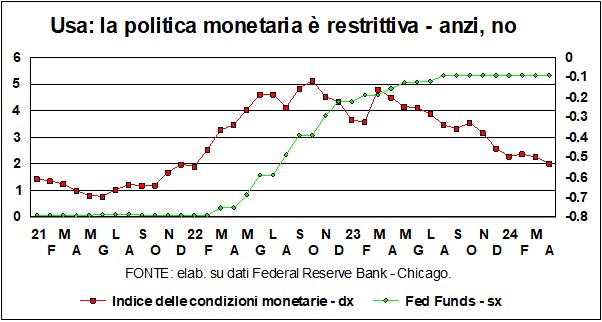
चलिए वापस चलते हैंअमेरिका. हमने ऊपर कहा: "उच्च दरों - अल्पकालिक और दीर्घकालिक दोनों - ने अर्थव्यवस्था को नुकसान नहीं पहुंचाया है"। जो विरोधाभासी प्रतीत होता है पाठ्यपुस्तकें, जो बताता है कि इसके बजाय अर्थव्यवस्था को कैसे नुकसान पहुंचाया जाना चाहिए, यह देखते हुए कि पैसे की उच्च लागत किस्तों की बिक्री और ऋण के माध्यम से निवेश वस्तुओं की खरीद को हतोत्साहित करती है। हालाँकि, हम पिछले महीने के "लैंसेट" में पहले ही देख चुके हैं कि अर्थव्यवस्था पर प्रभाव के लिए जो मायने रखता है, वह केवल नहीं है ब्याज दर, लेकिन एक बड़ी मात्रा जिसे अर्थशास्त्री कहते हैं 'वित्तीय स्थितियाँ'. दो अवधारणाएँ - हमने लिखीं - "सिद्धांत रूप में, अर्थव्यवस्था को प्रभावित करना चाहिए एक ही वक़्त में: यदि दरें बढ़ती हैं तो शेयर बाजार खुश नहीं होता है, और ऋण पूंजी की लागत और जोखिम पूंजी की लागत दोनों बढ़ जाती हैं, और इसके विपरीत। लेकिन, व्याकरण से अभ्यास की ओर बढ़ते हुए, चीजें हमेशा ऐसी नहीं होती हैं।"
ग्राफ़ दर्शाता है, के लिए संयुक्त राज्य अमेरिका, के विभिन्न रुझान मार्गदर्शक दर फेड के और वित्तीय शर्तें (फेडरल रिजर्व बैंक ऑफ शिकागो इंडेक्स द्वारा दर्शाया गया: "राष्ट्रीय वित्तीय स्थिति सूचकांक", जो वित्तीय स्थितियों के 105 संकेतकों को संक्षिप्त करता है)। और ये अलग-अलग रुझान समझा सकते हैं कि क्यों, जब से फेड ने अपना प्रतिबंधात्मक धर्मयुद्ध (लाना) शुरू किया है फेड फंड शून्य से 5,3% तक), वॉल स्ट्रीट यह नीचे की बजाय ऊपर चला गया। जैसा कि देखा जा सकता है, प्रारंभ में 'धर्मयुद्ध', बदले में, एक की ओर ले गया कड़ापन मौद्रिक नीति (जैसा कि धन की लागत से दर्शाया गया है) और मौद्रिक स्थितियाँ दोनों मोटे तौर पर (जिसमें क्रेडिट बाज़ार, स्प्रेड, 'छाया बैंकिंग प्रणाली' और विनिमय दरें भी शामिल हैं)। लेकिन फिर, मोटे तौर पर 2023 से शुरू करके, वित्तीय स्थितियाँ तेजी से अनुकूल हो गई हैं, जबकि मुख्य दर दृढ़ आइवी की तरह चिपकी रही, उच्च स्तर तक पहुंच गई। और यह सब यह समझाने में मदद करता है कि ऐसा क्यों है फेड दरें घटाने में जल्दबाजी न करें.
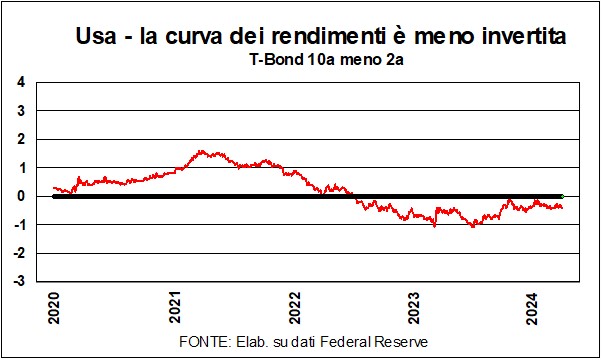
यदि फेड को कोई जल्दी नहीं है और अर्थव्यवस्था अच्छी स्थिति में है, तो ऐसा क्यों है यील्ड कर्व क्या इसे उलट दिया जाना चाहिए? यदि इसे सामान्य स्थिति में लौटना है, तो टी-बॉन्ड की उपज कम से कम अल्पकालिक दर तक गिरनी चाहिए। वक्र - ग्राफ़ देखें - वास्तव में सामान्यीकरण की चाहत के संकेत दिखाता है। जो कि है अपशकुन: निश्चित रूप से के लिए का बाजार बंधन, और शायद के लिए भी बैग, जो असुरक्षित है, यदि केवल इसलिए कि वह बहुत अधिक भागा।
La ईसीबीहमने कहा, मूल रूप से कुछ महीनों में दरों में गिरावट का वादा किया गया है। और, यदि हम संभावनाओं को - ऊपर की ओर - की पैदावार जोड़ते हैं टी बॉन्ड दरों को कम करने में फेड की जल्दबाजी की कमी के बाद (और ऐसे लोग भी हैं जो उन्हें बढ़ाने के संभावित कदम के लिए कुछ संभावनाएँ बताते हैं!), यह विभाजन पर परिणाम होंगे डॉलर/यूरो विनिमय दर? सिद्धांत रूप में, हाँ: में वृद्धि दर अंतर (नाममात्र और वास्तविक दरों दोनों के लिए आज पहले से ही दिखाई देने वाली वृद्धि) एक में जुड़ जाएगी वृद्धि का अंतर अमेरिका के पक्ष में. हालाँकि, बाजार आमतौर पर इसका अनुमान लगाते हैं जो डॉलर की सराहना का एक स्पष्ट कारण प्रतीत होता है। नोटहालिया मजबूती के बावजूद, में बना हुआ है कांटा 1,05-1,10 जहां इसे एक साल से अधिक समय से स्थापित किया गया है। ऐसा हो सकता है कि बाज़ारों को डॉलर के तेज़ मज़बूत होने का डर हो, जो आगे बढ़ेगा उभरते देशों में मुद्रा संकट और उन लोगों पर कड़ा प्रहार किया जाएगा (और ऐसे कई लोग हैं!) जो डॉलर के कर्ज़दार हैं।
और यह युआन? चीनी मुद्रा, जिसे अधिकारियों द्वारा सावधानीपूर्वक मदद की गई थी, एक साल पहले की तुलना में डॉलर के मुकाबले लगभग 5% कम हो गई, लेकिन पिछले जुलाई में पहुंचे सबसे कमजोर बिंदु (7,34) की तुलना में मजबूत हुई है। और विकास की संभावनाओं में सुधार हुआ, साथ ही चीन की छवि को सुधारने के लिए राष्ट्रपति शी के प्रयासों से भी, गियरबॉक्स स्थिरता की अनुशंसा करें.
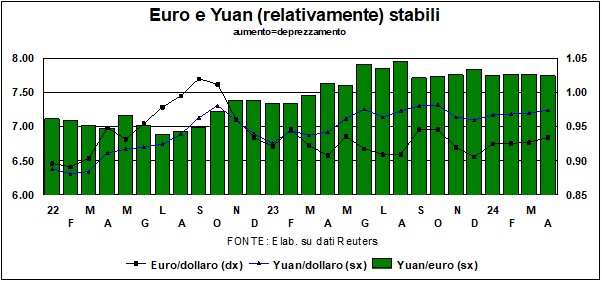
Nei मुद्रा बाजार हमें इस प्रवृत्ति पर ध्यान देना चाहिए येन, जिसने मार्च के अंत में डॉलर के मुकाबले 34 वर्षों में अपना सबसे कमजोर बिंदु दर्ज किया। और इस दरों में बढ़ोतरी के बावजूद (कहने के लिए, वे शून्य से शून्य तक 'बढ़े') बैंक ऑफ जापान द्वारा तय किए गए। इस मूल्यह्रास के 'औचित्य' को पढ़ने से पता चलता है कि यह इस तथ्य के कारण है जापानी दरें कम बनी हुई हैं अन्य; जो सच है, लेकिन यह पहले भी सच था और वास्तव में, वृद्धि के बाद अंतर कम हो गया। येन को पारंपरिक रूप से माना जाता है शरण धन, लेकिन ऐसा कोई कारण नहीं है कि अब इसे पहले की तुलना में 'कम सुरक्षित पनाहगाह' मुद्रा होना चाहिए। कभी-कभी हमें समझना छोड़ देना चाहिए बाज़ारों के अंदर क्या होता है.
पोई सी'ए इली स्विस फ्रैंक, जिसने जमीन खो दी है क्योंकि दोनों सेंट्रल बैंक ने प्रमुख दर घटाई (मुद्रास्फीति में गिरावट के साथ दरों में गिरावट को प्रेरित करना), और क्योंकि विदेशी परिसंपत्तियों में कटौती रोकने का निर्णय लिया गया वह उसके पेट में था, और जब बैंक ने बचाव किया तो उसने वह जमा कर लिया था खूंटी यूरो के साथ. संक्षेप में, अवमूल्यन समस्याएं पैदा करता है, लेकिन यह भी पुनर्मूल्यांकन मैं अलग नहीं हूं. हम कब इसे प्राप्त करने जा रहे हैं? एकल विश्व मुद्रा, ताकि अब हमें मुद्रा बाज़ारों के उतार-चढ़ाव पर टिप्पणी करते हुए अपना सिर न खुजलाना पड़े?
एक और पहेली हैसोना, एक और सुरक्षित आश्रय संपत्ति। दुनिया में शरण लेने के लिए, एक को सही ठहराने के लिए कई इरादे होने चाहिए लगभग 20% की वृद्धि डेढ़ महीने के अंतराल में. सोने की गतिविधियों के 'सामान्य संदिग्धों' की समीक्षा में, हम समय के साथ इतने बड़े और केंद्रित बदलाव का औचित्य नहीं ढूंढ सकते। के लिए शोषण का आकार बदलेंहालाँकि, हम ध्यान दें कि, फरवरी 100 (यूक्रेन पर रूसी आक्रमण) को 2022 बनाते हुए, सोना 127,2 तक पहुँच गया, लेकिन EUR50 सूचकांक 128,0 और हमारा एमआईबी 134,1 दर्ज किया गया…
शेयर बाजार? हम लंबे समय से दीर्घकालिक अनुशंसाओं के समर्थक रहे हैं। कम समय में कई रिकॉर्ड तोड़ने के बाद. हम सावधानी बरतने की सलाह देते हैं: कैविएट एम्प्टर! और अंत में - अंत में - द Bitcoin: इसने चिंगारी पैदा की और फरवरी 100 में हमेशा 2022 तक पहुंचने के बाद, आज यह 176,3 पर है, और इसकी कीमत 70 हजार डॉलर से अधिक है। यहाँ पर भी, चेतावनी एम्प्टर: व्यक्तिगत निवेशकों के डॉयचे बैंक सर्वेक्षण ने निम्नलिखित परिणाम दिए: केवल 10% ने वर्ष के अंत में बिटकॉइन को 75 हजार से ऊपर देखा; एक तिहाई इसे 20 हजार से कम देखता है, और 38% सोचते हैं कि यह पूरी तरह से गायब हो जाएगा अगले वर्षों में. पुनः, शुभकामनाएँ...




